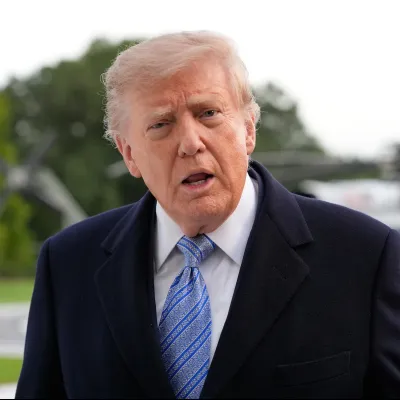
美國總統川普一再要求聯準會(Fed)降息,甚至喊出利率應該降至「1%」,但在聯準會9月將政策利率升至3.75%~4%之際,川普要求的1%水準,代表短短時間內必須降息至少11碼,如此激進的舉措可能引發全球金融市場劇烈失衡,甚至可能讓美國政府的借款成本上升。
市場人士認為,聯準會若真的把短期政策利率壓到1%,並不代表美國長天期債券殖利率就會跟著大幅下降,投資人反而可能因為通膨風險、聯準會公信力或財政疑慮要求更高的期限溢價,10年期、30年期美債殖利率可能走高,企業與政府真正面對的融資成本未必降低。
川普為何執著1%?
川普長期從事房地產投資與開發,企業經營高度仰賴借貸與利率環境,因此他對高利率的敏感度並不難理解,加上當前房貸利率接近7%、汽油與牛肉等民生價格持續上漲,生活成本已成為美國民眾關注的主要議題。距離11月期中選舉僅剩數週,川普持續要求降息,也讓聯準會成為經濟與民生壓力下的政治焦點。
不過,從總體經濟與債券市場角度來看,把聯準會政策利率直接壓到1%,牽動的層面遠超過房貸或企業融資成本。
川普9月16日再次要求降息,表示美國是「全世界信用最佳」的國家,因此利率應該降至1%或更低,但當天聯準會才一致決議升息1碼,而且政策方向與川普的預期完全相反。
根據9月會議公布的利率點陣圖顯示,18名官員中有16人預期今年底前至少還會升息1碼;聯準會主席華許也強調,目前通膨仍然過高,夏季公布的通膨數據尚未顯示基本趨勢明顯改善。
如果降到1%,金融市場將亂了套?
DASM投資研究公司創辦人J. Benson Durham認為,若聯準會一次將政策利率降低3個百分點,後果可能相當「災難性」。原因在於,央行能直接控制的是短期政策利率,卻無法直接決定10年期、30年期美債殖利率,這也將影響金融市場對美國貨幣政策方向的一次重新定價。
假設市場認為1%的政策利率將導致通膨重新升溫,投資人就可能要求更高的長天期債券殖利率來補償通膨風險,這會形成「短端利率大降、長端殖利率反升」的市場情境。
Durham指出,若政策利率大幅降至1%,投資人可能重新評估美國通膨前景,進而推升美國公債殖利率;同時,德國等其他國家若只需要提供略高於美國的殖利率,就可能吸引全球資金,美元則可能大幅走弱。
通膨居高不下,1%利率更容易引發警戒
川普面臨的另一個現實是,美國通膨目前仍遠高於聯準會2%的目標,而且想要回到這個水準,看來還有一大段路要走,聯準會官員近期也紛紛表態,強調價格壓力仍然偏高。
這正是川普「1%」主張最受市場質疑之處,雖然降息本身可以降低短期融資成本,但如果通膨預期因此失控,長天期利率、美元與風險資產價格都可能出現完全不同的反應。
美國財政部主要透過發行不同期限的國債籌資,政府實際借款成本受到長天期殖利率、投資人需求、通膨預期以及期限溢價等多項因素影響。
因此,如果市場認為大幅降息會重新推升通膨,10年期與30年期美債殖利率反而上升,美國政府新發行債券的融資成本就可能提高。
川普與華許的微妙關係
根據路透/益普索民調顯示,只有17%的受訪者認同川普處理生活成本問題的表現;生活成本也是受訪者表示將影響投票決定的最重要議題。
因此,部分人士認為川普不斷要求降息,也有將經濟與物價壓力轉移到聯準會身上的政治效果。但相較於過去對前任聯準會主席鮑爾動輒批評「敵人」、「笨蛋」的猛烈砲火,川普近期對華許的態度顯得相對克制。
華許是川普親自挑選的聯準會主席。9月升息後,川普雖然再次批評利率政策,卻沒有直接將矛頭指向華許本人,反而表示自己仍然信任這位聯準會主席,華許則是拒絕談論自己與川普之間的私人談話。
《路透》引述一位與華許有聯繫的白宮盟友說法指出,考量到全球債券市場的運作情況,1%利率是不切實際的,「如果債券市場被搞砸了,只對債券投資者有利,其他人卻沒有任何好處。」
更多風傳媒獨家內幕: