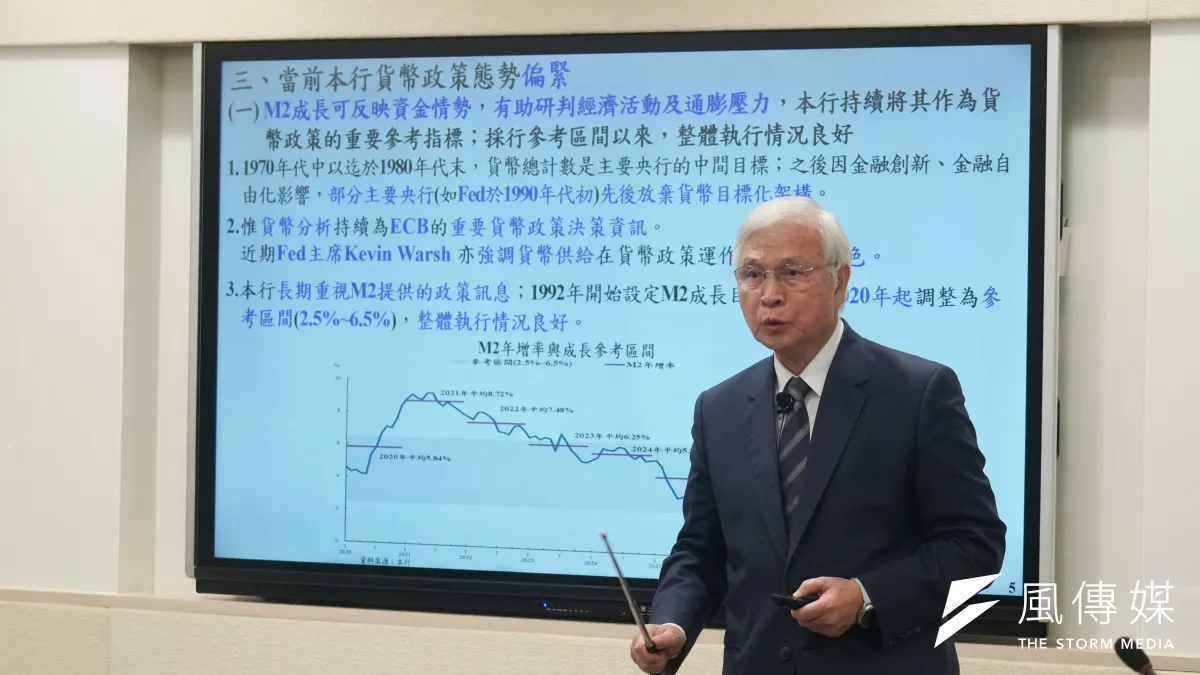
全球央行紛紛升息之際,台灣卻選擇按兵不動,對照連月超過2%「警戒線」的通膨率、39年來最高的雙位數經濟成長率,以及突破央行自己設定參考區間上限的M2年增率,眼看景氣熱絡,資金又這麼多,引發市場對於貨幣政策是否仍然適宜的質疑。
M2是觀察整體資金供給與貨幣流動的重要指標,今年以來的增速明顯加快,1~7月平均達6.60%,高於央行設定的2.5%~6.5%參考區間上限。其中,6月年增8.13%,7月仍達7.42%,央行預估全年M2年增率為6.75%,是近年少數明顯高於參考區間的年度。
央行對此說明,目前M2走高主要受到AI帶動出口與投資、股市交易熱絡,以及企業與民間部門資金需求增加所推升,這與疫情期間央行主動採取大規模寬鬆措施的情況不同,所以M2突破6.5%不能直接解讀為貨幣政策過度寬鬆。
央行自1992年採行貨幣成長目標區,2020年則改為M2成長參考區間,主要原因在於金融環境與資金移動日益複雜,M2與物價之間的短期關係已經不像過去穩定,因此貨幣政策不能只盯著單一貨幣數量指標。央行也明確表示,除了M2之外,還會觀察通膨預期、利率、匯率、信用、資產價格及產出缺口等指標。
金融圈人士認為,M2增速高於6.5%不代表央行就必須升息,這一點本身沒什麼爭議,央行的論述也有道理,但以貨幣政策傳導機制的角度而言,要說現在「偏緊」可能仍待商榷。
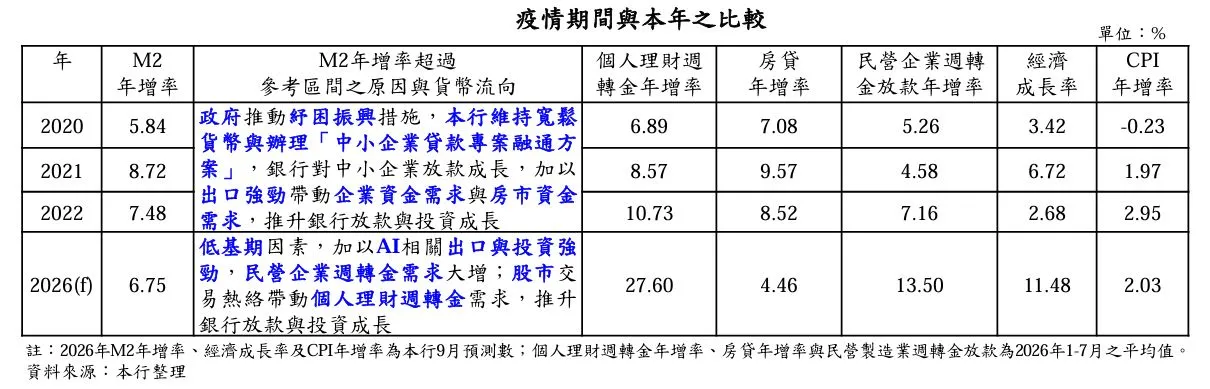
AI帶動資金需求推升M2 但也不能排除政策因素
從央行的觀點來看,M2上升是經濟活動擴張後的結果,這個解釋符合銀行信用創造的基本機制。由於企業投資增加,需要更多銀行融資;銀行放款增加後,同時形成企業存款,廣義貨幣相應走升;出口快速成長、企業營收與資金部位增加,也可能推高銀行存款。
金融圈人士表示,這確實不等同於央行「印鈔」或貨幣政策轉向寬鬆,但銀行信用本身就是貨幣供給的重要來源,而央行的政策利率、存準率、公開市場操作及其他金融管制,都會影響信用創造的條件,「M2成長是因為企業有資金需求」只能解釋貨幣為何增加,還不足以回答另一道問題:央行是否提供了一個足以容納這波信用擴張的金融環境?
「M2增速低於實質GDP+CPI」代表政策偏緊?
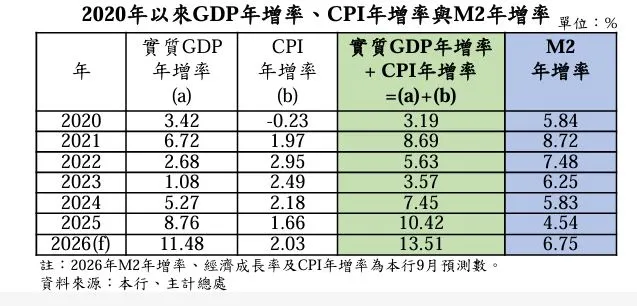
央行這次的重要論據之一,今年實質GDP預估成長11.48%,消費者物價指數(CPI)年增2.03%,兩者合計約13.5%;相較之下,M2增幅僅6.75%,雖然高於參考區間上限,但政策立場仍屬偏緊。
金融圈人士指出,央行言之成理,但貨幣供給與名目GDP之間還存在貨幣流通速度這個重要變數。同樣一塊錢,企業、家庭與投資人提高資金周轉速度,可能形成強勁的需求與資產價格壓力。
反之,即使貨幣供給增加,但大量資金沉澱在銀行存款、企業帳戶或金融資產,對實體商品與服務價格的推升效果也有限。因此,M2年增率低於實質GDP與CPI成長率,可以作為判斷貨幣環境的參考,卻不足以單獨證明政策偏緊。
一位不願具名的學者表示,央行將M2設定為2.5%~6.5%的「參考區間」,本身就意味著這並非一條寸步不讓的紅線,貨幣政策確實需要保有彈性。只不過,既然M2仍是重要的政策參考指標,當它連續超越區間、全年預估也高於上限時,市場的質疑同樣合理。
學者指出,央行主張M2這波驟升具有經濟活動與資金需求帶動的特性,還不足以構成升息的單一理由,但同時也應釐清,AI帶動的出口與投資熱潮,究竟有多少停留在供給面,又有多少已經透過企業獲利、薪資、財富效果、股市融資及民間消費,逐步擴散至內需?
他認為,如果經濟高速成長主要來自出口與生產力提升,通膨仍受控制,那麼央行確實有理由不立即升息。但若這股熱潮逐漸擴散至內需,企業融資與家庭信用持續快速增加,核心通膨居高不下,那麼目前2%的政策利率是否足以維持物價與金融穩定,將會成為另一個值得討論的問題。
更多風傳媒獨家內幕: