在通膨壓力、美國經濟表現、聯準會(Fed)貨幣政策預期轉變,以及政府與企業融資需求增加等因素交織下,美債殖利率竄升近期成為全球金融市場關注焦點,是否反映投資人對於美國財政與美元資產的信心正在下降?
中央銀行報告指出,從外國投資人持有美國公債的情況,以及全球資產配置趨勢觀察,目前並未看到市場普遍失去信心,雖然部分機構開始針對美元資產的種類與期限調整配置,卻不能直接和「去美元化」劃上等號。
央行分析,市場原先在2025年底及2026年2月底預期聯準會今年將降息2碼,當時隱含的政策利率約為3.05%;隨後預期逐步轉向升息2碼,政策利率預期升至4.11%。這種預期轉變直接反映在短天期美債殖利率上,也意味著市場目前對美國通膨與貨幣政策的看法,與年初已出現明顯變化。
長天期美債則面臨另外一組壓力。央行指出,美國財政赤字債台高築,政府融資需求仍大;同時,AI相關資本支出增加,帶動長天期公司債供給增加,可能產生資金排擠效果。
政府與企業融資需求同步增加,使市場需要吸收更多債券供給。在政策不確定性偏高的環境下,投資人也會要求更高的期限風險補償,進一步推升長天期公債殖利率。
日本大規模干預日圓,真的會大量賣美債?
除了美國本身的經濟與財政因素,7月底日本干預匯市也一度引發美債市場的賣壓疑慮。
央行指出,今年7月底美日聯手干預阻貶日圓,使美元兌日圓由163.74降至8月3日的155.23。此次日本外匯干預金額達15.4兆日圓,約986.6億美元,創下單月最大規模。
日本進行外匯干預時,需要取得美元資金,過去多透過調整短期美國公債等高流動性資產籌措干預資金,因此市場自然會擔心,大規模干預是否可能轉化為美債市場的額外賣壓。
不過,央行從過去經驗觀察,日本在干預後通常會回補美債部位。此外,美國財政部也鼓勵日本未來透過FIMA Repo Facility取得美元流動性,藉此降低直接出售美債的需求。因此,這次日本干預雖然規模龐大,但央行認為對美國公債市場的影響有限。
美國財政部擴大回購,可以扭轉美債殖利率走勢?
另一項受到市場關注的事件,是美國財政部宣布擴大長天期公債回購規模。
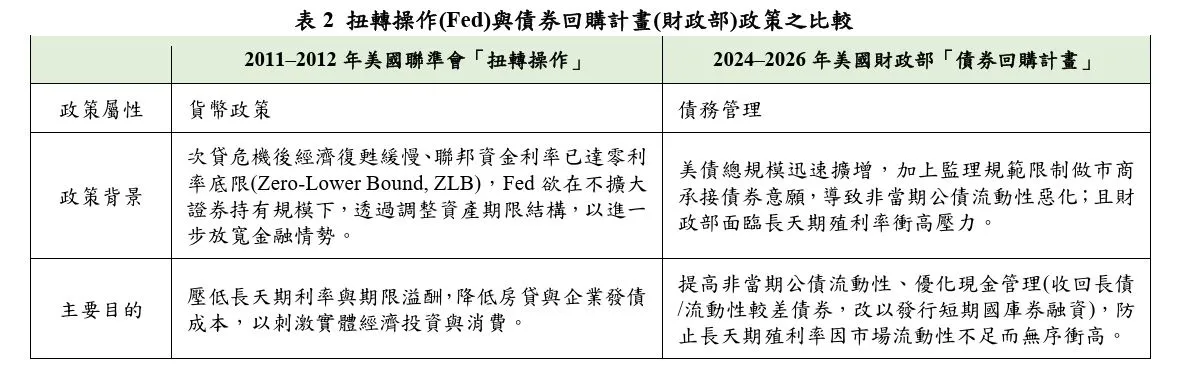
央行指出,財政部公債回購主要目的是改善美債次級市場流動性,屬於債務管理措施,這與聯準會的貨幣政策工具有所不同。回購措施公布後,長天期美債殖利率一度短暫下滑,顯示改善市場流動性確實能對殖利率產生短期影響。
外國投資人開始撤出美債?
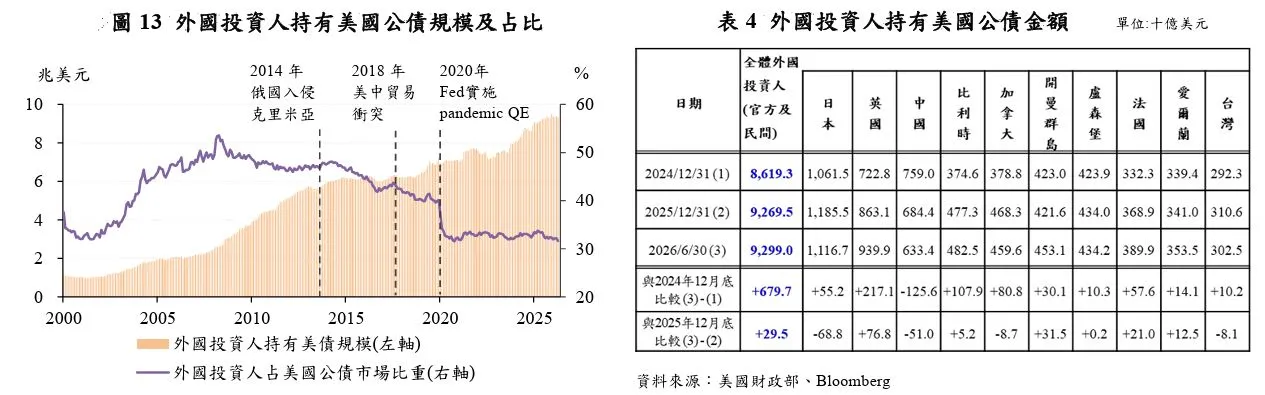
央行指出,2020年以來,全體外國投資人持有美國公債金額佔流通餘額的比率大致維持在3成,截至2026年6月底,外國投資人持有美國公債規模約9.29兆美元,接近歷史新高。也就是說,儘管今年美債殖利率明顯走升,外國投資人持有美債的規模並未同步出現大幅萎縮。
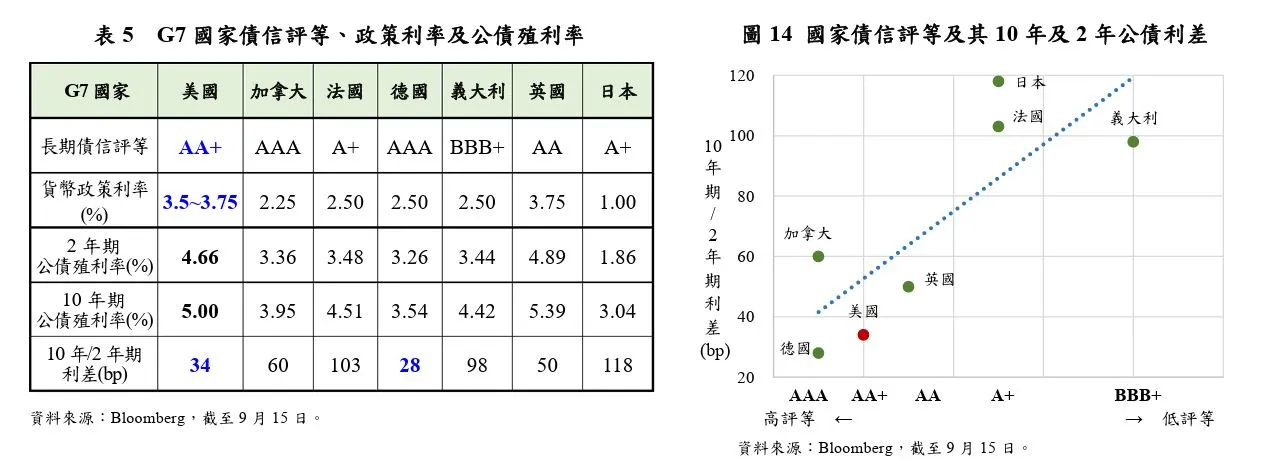
另一項值得觀察的訊號,是美國10年期與2年期公債殖利率利差。截至9月15日,美國10年期公債殖利率為5.00%,2年期為4.66%,10年期與2年期利差為34個基點;在G7國家中,美國這項利差僅高於德國。
央行認為,這顯示在短天期利率偏高的情況下,美國長天期殖利率並未出現相對大幅上升,長天期美債需求仍具有一定支撐。如果市場全面擔心美國公債的安全性,長天期殖利率可能面臨更大的上行壓力,但從目前美國殖利率曲線的變化來看,主要還是政策利率預期及債券供需等因素。
美元在全球外匯存底佔比下降,真的等於「去美元化」?
只看美債持有規模,仍無法完整回答全球投資人是否正在降低美元資產配置。央行進一步把觀察範圍擴大到全球官方外匯存底,根據IMF公布的官方外匯存底貨幣組成資料,美元在全球官方外匯存底的佔比,已由2015年的64%下降至2025年的56%。
表面上看,美元佔比下降容易被解讀為全球央行正在降低美元配置。但央行說明,這項變化主要反映少數大型外匯存底持有國的個別行為,例如中國、俄羅斯等,並非全球央行體系出現系統性撤出美元資產的現象。
由於美國政府公債只是美元固定收益市場的一部分,其餘還包括政府保證MBS及其他美元計價債券。當資金從一項美元資產轉向另一項美元資產時,從單一美債持有量來看可能呈現減少,但從美元資產配置角度觀察,資金仍然留在美元體系內。
另一個例子是新加坡,該國財政部透過向新加坡央行發行外幣特別公債(RMGS),取得外幣資金後,再委託新加坡政府投資公司(GIC)進行海外投資,包括美國股票等美元資產。
如果只觀察某一類美元債券,可能看到配置比重下降,但進一步追蹤資金最後流向,就可能發現資金仍然進入美國股票或其他美元資產。
央行提到,近日美國公債標售結果顯示,投資人對美國公債的需求仍然強勁。以投標金額對發行金額倍數比率觀之,最新一期10年期公債標售的倍數為2.71倍,高於歷史平均的2.46倍;30年期公債標售的倍數為2.61倍,高於歷史平均的2.41倍,兩者倍數都是2015年以來最高。
美國財政風險升高,但經濟基本面仍具韌性
央行也從美國自身的財政與經濟條件,說明為何目前美元資產仍具有相當吸引力。
歷經2020年新冠疫情重大衝擊後,主要國家普遍擴張財政支出;隨後全球通膨升溫、主要央行大幅升息,也讓多數國家的財政負擔再度增加。
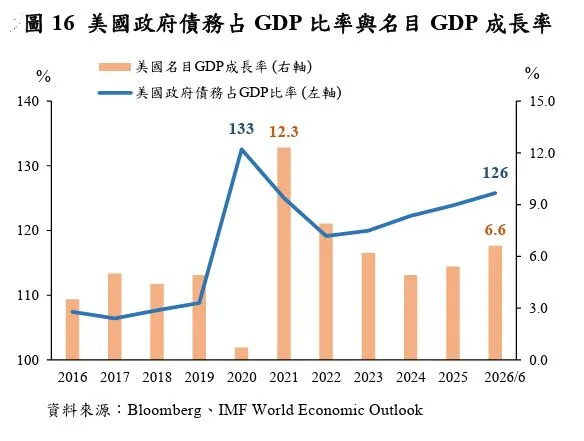
美國目前的預算赤字金額確實偏高,但名目GDP成長仍強勁,美國政府債務佔GDP比率從2021年底的125%,至2026年6月為126%,整體相對平穩。
從經濟成長表現來看,2022年至2026年美國實質GDP平均成長率預估為2.5%,高於加拿大的2.4%、澳洲的2.3%,也明顯高於英國、義大利、法國、德國及日本,這也是央行認為美國經濟與財政比起其他已開發國家仍具相對韌性的原因之一。
美元國際地位無可取代
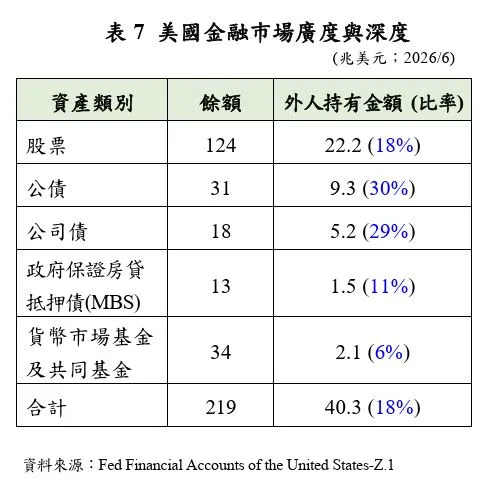
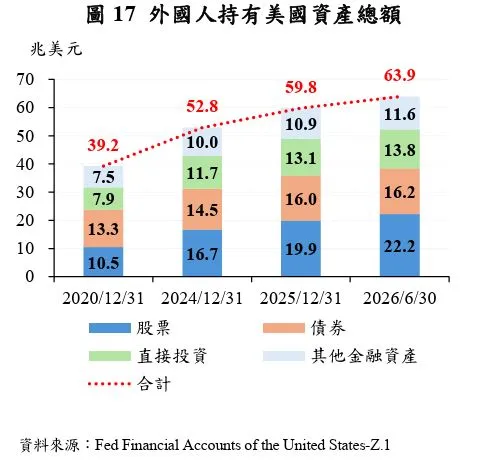
截至2026年6月,Fed金融帳戶資料顯示,美國金融市場各類資產合計約219兆美元,其中外國投資人持有約40.3兆美元,佔比約18%。
細分來看,外國投資人持有美國股票約22.2兆美元,佔美國股票市場18%;持有美國公債約9.3兆美元,佔30%;持有公司債約5.2兆美元,佔29%;政府保證MBS約1.5兆美元,佔11%;貨幣市場基金及共同基金約2.1兆美元,佔6%。
由此可見,全球資金對美元資產的配置並非集中在美國公債單一市場,股票、公司債、政府保證MBS,以及貨幣市場基金與共同基金,都構成全球投資人持有美元資產的重要管道。即使投資人調整美債部位,資金仍可能轉往其他美元計價資產。
央行指出,美國金融巿場規模居全球第一,以國際準備貨幣功能而言,尤其是支付貨幣與價值儲藏方面,美元均具支配地位,即使排名第二的歐元,其占比仍遠低於美元。
此外,隨著美元穩定幣規模擴張,可望增加虛擬資產市場對美國國庫券等高流動性美元資產的需求,進一步支持美元國際地位,當前還沒有其他貨幣具備與美元相當的功能。
央行認為,美國金融巿場的廣度與深度,足以胃納全球超額儲蓄,外國人持有美國資產總額仍持續成長,在可預見的未來,國際金融巿場仍將高度倚賴美元資產。