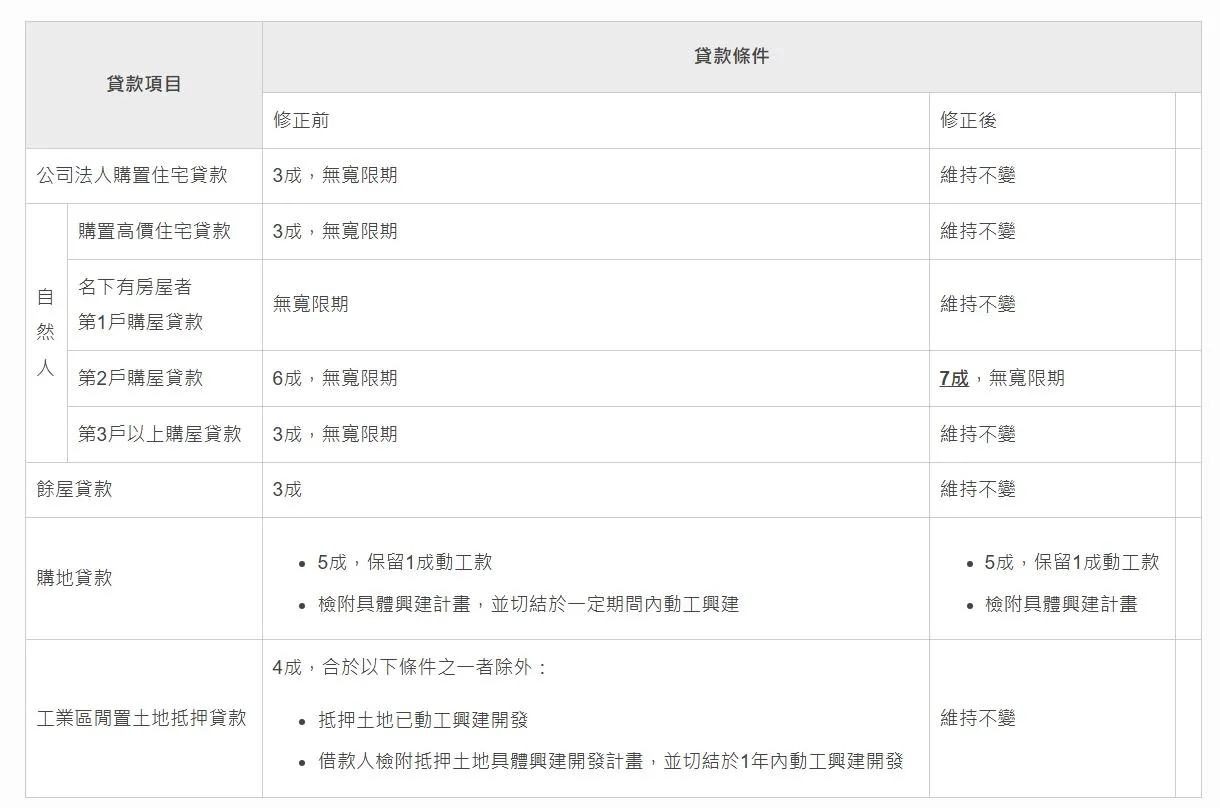
全球主要央行近期紛紛轉向鷹派,外界關注台灣是否跟進。中央銀行今(17)日召開理監事會議,維持政策利率不變,同時調整選擇性信用管制措施,自然人第2戶購屋貸款最高成數上限,由6成調升為7成。
美國聯準會(Fed)睽違3年多來首次升息,加上日本央行明(18)日升息1碼幾成定局,隨著台灣通膨與經濟情勢逐步具備升息條件,市場預料台灣央行可能採取行動,但央行最新決議「走自己的路」。
央行指出,綜合國內外經濟金融情勢,考量今年國內通膨尚屬可控,明年可望回降至2%以下,以及預期國內經濟穩健成長。為審慎因應全球經濟金融前景的不確定性,及中東衝突效應對國內物價與經濟可能的影響,央行理事會認為本次維持政策利率不變,將有助整體經濟金融穩健發展,重貼現率、擔保放款融通利率及短期融通利率,分別維持年息2%、2.375%及4.25%。
央行表示,未來將密切觀察國內通膨發展、主要經濟體貨幣政策緊縮程度、國內金融情勢,以及其他不確定性因素如AI應用前景、美國經貿政策衝擊及極端氣候等對國內經濟的影響,適時調整貨幣政策,以達成維持物價穩定與金融穩定,並於上述目標範圍內協助經濟發展的法定職責。
房市投機炒作減少 央行放寬選擇性信用管制
央行指出,自今年3月適度調整全國自然人第2戶購屋貸款成數上限以來,銀行持續強化不動產授信風險控管,信用資源過度流向不動產市場情形持續改善,今年7月底全體銀行不動產貸款占總放款比率(不動產貸款集中度)由3月底的35.56%降至34.44%,而且已較近期高點2024年6月底的37.61%下降3.17個百分點。
央行表示,本國銀行辦理無自用住宅民眾購屋貸款占購置住宅貸款的比率續增,都更危老重建貸款占建築貸款的比率趨升;房市交易持續降溫且投機炒作減少,民眾看漲房價預期心理趨緩。
央行說明,考量選擇性信用管制成效持續顯現,以及金融機構強化不動產授信風險控管已有一定成效,因此適度調整相關信用管制措施,並配合修正「中央銀行對金融機構辦理不動產抵押貸款業務規定」,自9月18日起實施,主要修正重點如下:
一、為進一步協助自然人第2戶貸款供家人或自己購屋自住之需求,爰調整自然人第2戶購屋貸款最高成數上限,由6成調升為7成。
二、自2021年12月本行規範購地貸款應切結於一定期間內動工興建以來,銀行已審慎辦理相關案件,並依個案覈實訂定動工興建之時程;相關規範宜回歸銀行依授信實務辦理,爰刪除購地貸款有關「切結於一定期間內動工興建」之規定。
央行強調,未來仍將持續滾動檢討信用管制措施內容並適時調整,以促進金融穩定及健全銀行業務。
央行預測明年經濟成長5.82% CPI降至1.83%
經濟預測方面,央行將今年下半年經濟成長率上修至9.09%,全年為11.48%。展望明年,新興科技應用需求可望續旺,將續帶動台灣出口及民間投資,加上軍公教調薪與最低工資可望調升,預期民間消費續增,但受基期較高影響,央行預測明年經濟成長率為5.82%。
根據統計,今年1至8月消費者物價指數(CPI)平均年增率為1.84%,不含蔬果及能源的核心CPI年增率則為2.11%。
央行表示,近月國際油價仍處高檔,加以服務類通膨續居高且具僵固性,因此上修今年台灣CPI及核心CPI年增率預測值分別至2.03%、2.16%。
至於明年,目前國際機構預期國際油價低於今年,有助於和緩未來國內油料費、機票等價格上漲壓力,加上預期消費需求溫和,央行預測明年台灣CPI及核心CPI年增率分別降為1.83%、1.89%;惟國際地緣政治風險及天候因素,可能影響未來國內通膨趨勢。
更多風傳媒獨家內幕: