國民年金:你可能忽略的退休拼圖
提到國民年金,很多人的第一反應可能是:「那不是給沒工作的人嗎?跟我有什麼關係?」其實,關係可能比你想的大。
誰會有國保年資?答案是:只要你在25歲到65歲之間、在國內設有戶籍,有任何一段時間沒有參加勞保、農保、公教保或軍保,就會自動納入國民年金。前提是,你還沒有領過勞保這類老年給付;已經請領的人,就不會再被納保。
換句話說,以下這些情境都可能累積國保年資:
1.兩份工作之間的空窗期,哪怕只有幾個月
2.離職後自行創業,但沒有加入職業工會的期間
3.FIRE族提早離開職場後,到65歲之間的空窗
4.留職停薪期間,例如育嬰假後沒有繼續投保
一個在職涯中有過三到五年空窗的人,可能完全不知道自己有國保年資。對45歲就FIRE離開職場的人來說,從45到65歲整整20年都可能累積國保年資,這其實是一筆不小的地板收入。
國民年金的老年年金也有兩個公式,擇優發給。2026年1月起的月投保金額是21,103元(過去幾年間數字會逐步調整,以勞保局公告為準)。假設你有10年的國保年資,此處以B式保守估算:
21,103×10×1.3%=每月2,743元
這個數字看起來不多,但別輕易地忽略它,因為有一個很多人不知道的關鍵:勞保年資加上國保年資合計滿15年,就能解鎖勞保月領年金的資格。
這條規則對年資較短的人非常重要。假設你的勞保年資只有12年,原本不符合月領年金門檻;但如果加上3年國保年資,就過了15年,從只能一次領,變成可以月領到終身。
一次領金額可能是幾十萬,月領卻是活到幾歲領到幾歲。光是這條規則,就可能讓你的退休地板差很多。所以,國民年金不要只當成「沒工作時的制度」。對有些人來說,國民年金的價值,在於沒有工作期間也能累積年資,幫助勞保年資達到月領老年年金的門檻。如果你不確定自己有沒有國保年資,勞保局網站可以一併查詢。
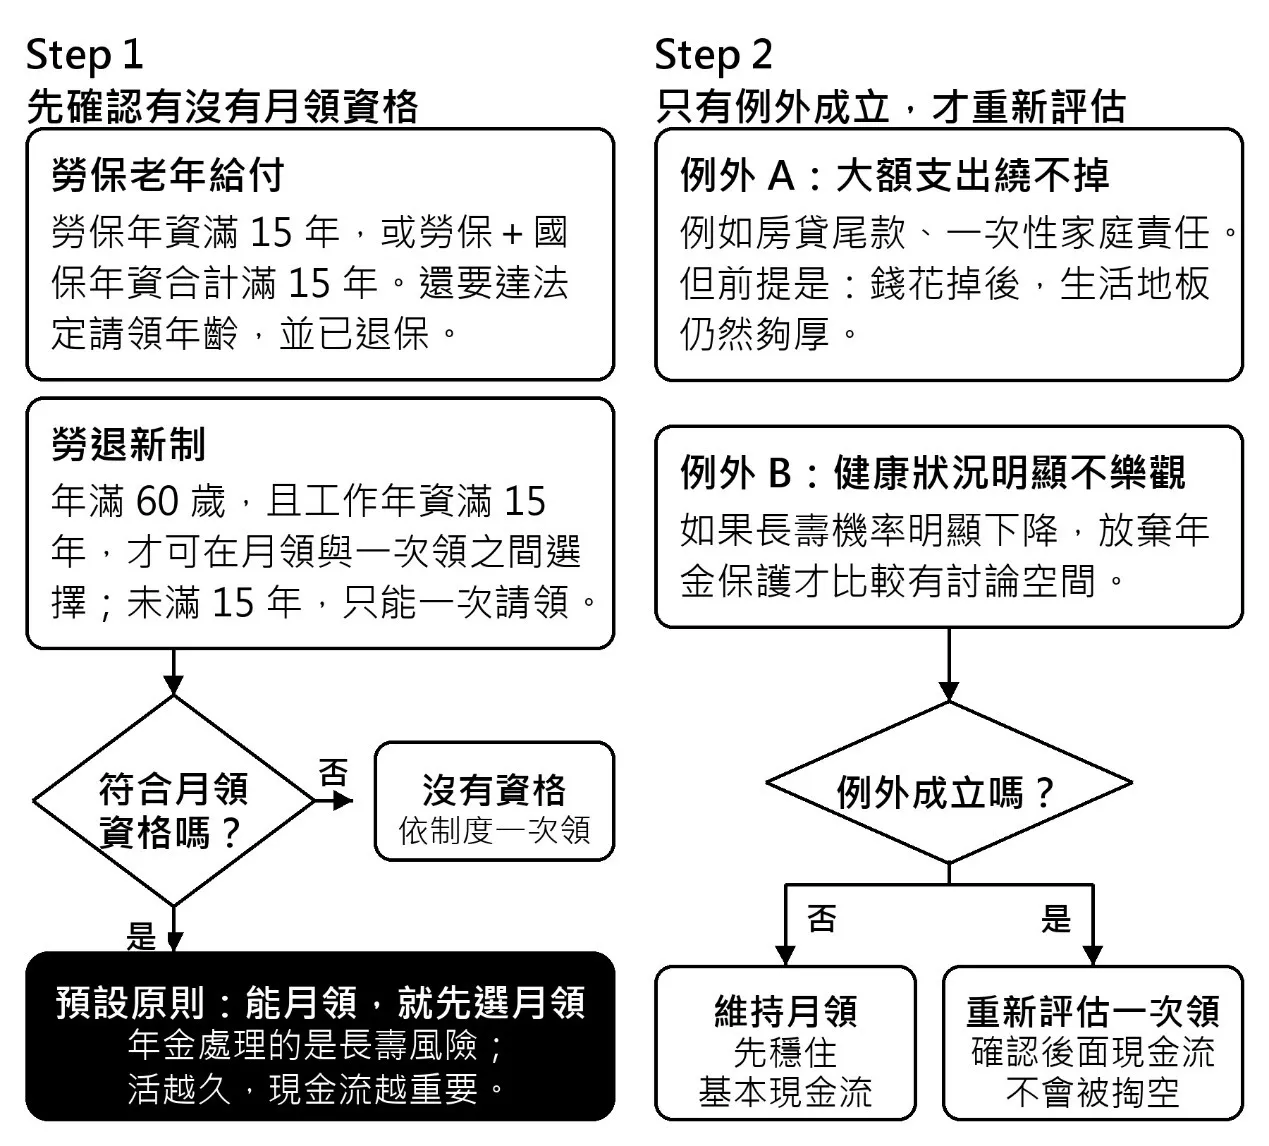
月領年金 vs 一次請領的決策框架
月領年金和一次請領的選擇,主要出現在勞保與勞退。國民年金的老年給付本身是按月發給,但它會影響能不能把勞保年資併計到15年門檻,進而取得勞保月領資格。
以勞保來說,如果你符合「一次請領老年給付」資格,計算方式是:
一次領金額=平均月投保薪資×給付月數
給付月數的計算方式是:前15年每年給1個月,超過15年的部分每年給2個月,最高以45個月為限;如果符合條件,且逾60歲後繼續工作,最高可達50個月。同樣以平均月投保薪資45,800元、30年年資來算,給付月數是45個月,一次領大約是206萬元。
那麼,一次領206萬跟前面試算的月領21,297元,哪個划算?
如果只做簡單除法,活超過退休年齡大約8年,月領的累計金額就會超過一次領。不過,年金和一次領的選擇,與其糾結「活多久才回本」,我的建議很簡單:能月領就月領。 (相關報導: 勞保中斷多年,也有退休金!65歲男只有9年年資「可領27萬元」,勞保局曝隱藏版養老金 | 更多文章 )
理由是:年金的本質是「長壽保險」。活越久,領越多,而且是領到過世為止。這正好對應退休最大的不確定性:我會活多久—也就是退休規劃金字塔中的餘命。考量到65歲退休後的平均餘命超過19年,女性通常更長,對大多數符合年金資格的人來說,月領年金通常比較有利,也比較能處理長壽風險。