一桶沙拉油從800元漲到1200元,價格暴漲5成,連想買油都可能買不到!中聯油脂停工後,國內沙拉油供應出現缺口,從早餐店、麵攤、便當店到炸雞店,幾乎所有需要用油的餐飲業者都受到波及。偏偏豬肉、雞肉6年來已經漲了4到5成,連餐盒、塑膠袋、人力與租金成本都在增加。如今台北街頭100元便當愈來愈難找,小吃店老闆更感嘆,一個便當賣100元根本賺不到錢,每天前50個便當都還在賠錢。
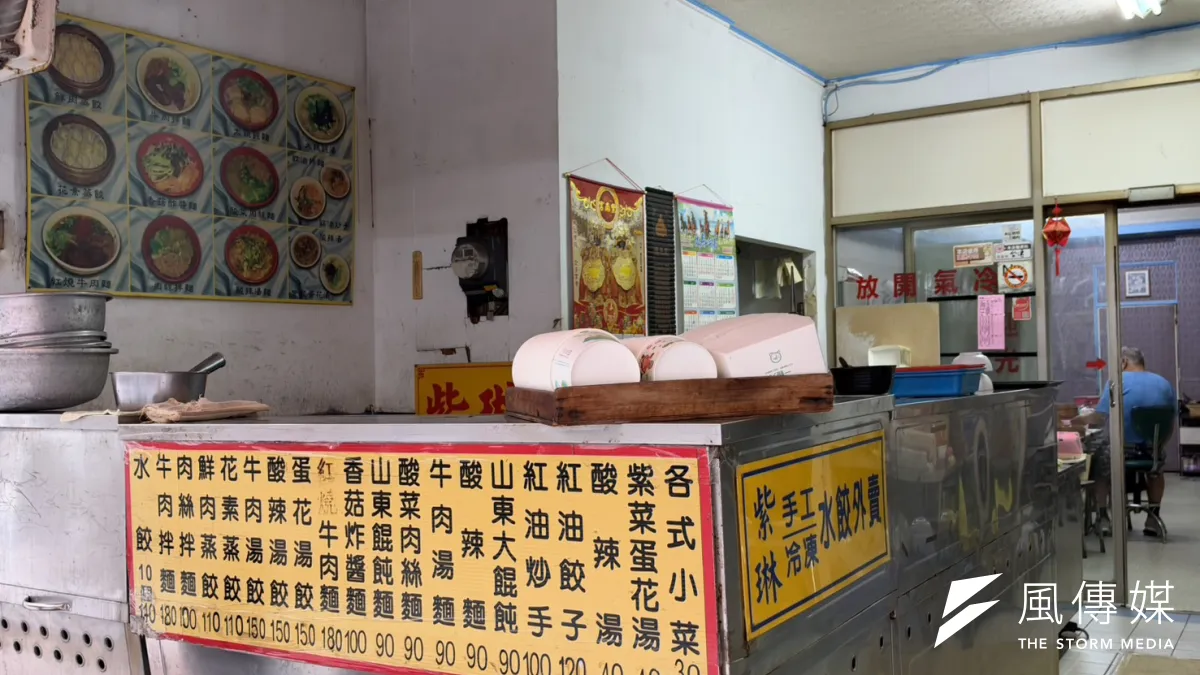
「一桶沙拉油以前只要800元,現在已經漲到1200元,中盤商還說下禮拜可能又要漲。」一位在新北經營小吃店的老闆,最近為了食用油價格傷透腦筋。過去做生意,只要向熟識的中盤商叫貨,沙拉油總能按時送到,如今卻是價格不斷調高,甚至有錢還不一定買得到。
台灣餐飲業找不到不受食用油成本影響類型
另一位賣雞排的老闆同樣叫苦連天。他說,雖然目前還能拿到油,但價格幾乎每個星期都在變。「上個星期還不到1000元,這周就已經超過1000元。」
對炸雞店而言,食用油是每天必須使用的原料。對便當店、早餐店、麵攤來說,從煎蛋、炒菜、炸排骨、炸雞腿,到製作蔥油、拌炒配料,烹調過程也經常少不了油。
台灣外食市場幾乎找不到完全不受食用油成本影響的餐飲類型。
假設一家炸雞店每個月使用30桶沙拉油,每桶漲價400元,一個月就增加1.2萬元成本,一年增加14.4萬元。這還只是沙拉油,豬肉、雞肉、蔬菜、麵粉、餐盒、塑膠袋及人力支出,都還沒算進去。
中聯停工,國內3分之1沙拉油供應受到衝擊
這波沙拉油缺貨危機,源頭是國內重要食用油製造商中聯油脂。
中聯油脂今年因大豆沙拉油被檢出苯駢芘超過法定標準,自7月1日起停工。由於中聯原本占國內食用沙拉油市場約33%,等於市場上原本每三桶沙拉油,就有一桶來自中聯。
一家大廠突然停產,對國內食用油供應造成重大衝擊。
經濟部隨後協調大統益、長輝及台糖等三家業者增加產量,每月合計增產4400公噸沙拉油,希望填補供應缺口。

然而,短時間內要補足中聯原有產能並不容易。尤其9月開學之後,食用油需求增加,原本隱藏的供應缺口開始浮現。
暑假期間,學校營養午餐停止供應,部分團膳用油需求下降,市場還能勉強應付;開學後,學校團膳與一般餐飲業同時增加用油需求,缺貨問題逐漸惡化。
雲林縣古坑樟湖生態國中小學甚至曾經買不到食用油,當地食品行採取每人限購一桶措施,學校只能拜託老師與家長分頭排隊購買,才勉強維持營養午餐的正常供應。
其他地方也傳出炸物店因為買不到油,被迫暫停販售部分產品的情況。
當連學校營養午餐都必須動員家長搶油,顯示這波食用油短缺已經超越一般餐飲業的進貨問題,開始影響民眾最基本的生活需求。
政府說出廠價沒漲,小吃店買油卻貴了5成
面對沙拉油供應危機,經濟部9月15日曾表示,已協調3家主要業者維持24小時運轉,並強調增產的沙拉油出廠價維持每桶850元不變。
但政府所說的出廠價穩定,與小吃店老闆實際感受到的市場行情,卻存在明顯落差。
台北小吃店老闆說,一桶沙拉油從800元漲到1200元,漲幅高達50%;雞排店老闆也表示,最近短短一個星期,桶裝油的價格就從不到1000元漲到超過1000元。
究竟為什麼上游廠商宣稱出廠價不變,下游小吃店卻必須支付更高的價格?
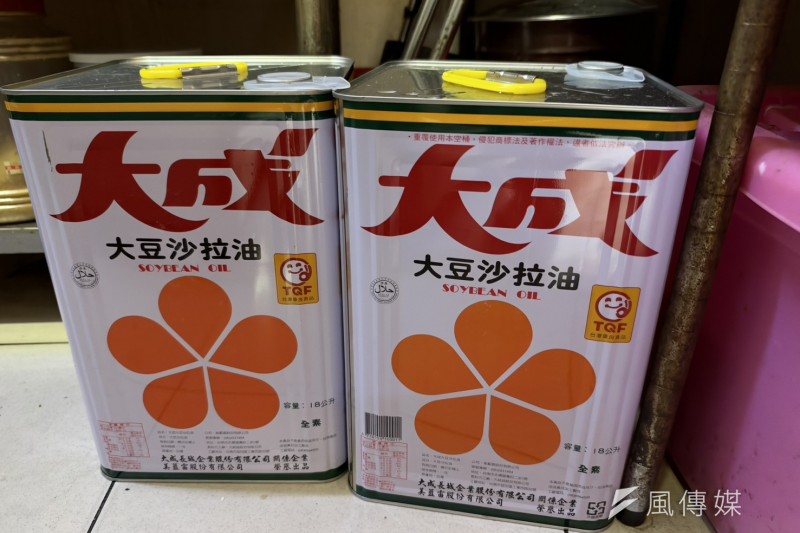
從製造商出廠,到經銷商、批發商、食品材料行,最後送到小吃店手中,中間存在不同的交易條件與供貨成本。官方出廠價與店家進貨價也必須先確認油品品牌、容量及規格是否一致,才能判斷實際價差。
但有一件事已經相當明確:當市場供應不足,最終承受價格與缺貨風險的,往往是議價能力較弱的小型餐飲業者。即使大廠維持出廠價格,如果通路因供貨量不足而限量配送,小吃店還是可能被迫轉向其他供應商,以更高的價格取得原料。
截至11月3日,經濟部仍坦承國內沙拉油供應存在缺口。政府除協調國內每月增產4400噸,還將沙拉油進口關稅從5%降為零,並協調第四季擴大進口5000噸。其中10月已進口1100噸,11月及12月預計分別再進口2000噸及1900噸。台糖也預計12月起進一步增加每月700噸供應量。
問題是,在供應恢復正常之前,小吃店究竟還得承受多久的高價食用油?
而且,食用油的價格一旦推高餐飲業成本,未來即使供應恢復,已經調漲的外食價格,是否還有機會回落?
豬肉、雞肉6年漲4到5成,飼料大廠又調漲價格
食用油是最近最直接的衝擊,但小吃店經營困難,並非只因為這一桶沙拉油。
接受訪問的小吃店及炸雞店老闆都表示,從2020年疫情爆發至今,豬肉、雞肉的進貨價格已經上漲4到5成。這是業者依照自身採購經驗提出的估計,實際漲幅仍會因肉品規格、供應商及比較期間不同而有差異。
不過,從上游市場行情來看,肉品成本長期上升的壓力確實存在。
2020年台灣毛豬全年平均交易價格約每公斤70元,到了今年11月初,毛豬拍賣行情已來到每公斤近百元的水準。雖然全年均價與單日行情不能直接比較成精確漲幅,但肉價水準已明顯高於疫情初期。

更值得注意的是,今年8月,國內兩家大型飼料廠大成、卜蜂相繼通知養殖業者,飼料價格每公斤調漲0.4至0.5元。這波調價涵蓋豬料、白肉雞、土雞、蛋雞、種雞,以及鴨鵝等多種飼料。
業者指出,國際玉米、黃豆、小麥等大宗原料行情波動,加上海運成本及匯率因素,使飼料生產成本增加。台灣畜牧業高度依賴進口飼料原料。根據台灣雜糧發展基金會資料,10月19日巴西玉米在台中、高雄港的即期現貨報價,每公斤約10.30至10.40元。
當飼料價格上漲,養豬場及養雞場的成本也隨之增加,接下來還要經過屠宰、分切、冷藏、運輸與批發等環節,才成為便當店採購的豬肉和雞肉。
飼料漲價不一定立即帶動肉價上漲,因為畜產品價格還受到供需、市場庫存及進口競爭影響。但對已經承受多年成本上升的小吃店而言,上游再次調漲,無疑增加了未來進貨成本的不確定性。
從進口玉米、黃豆,到養殖場的豬雞,再到便當盒裡的一塊排骨或雞腿,整條供應鏈的成本變化,都可能逐漸反映在民眾每天支付的餐費上。
100元便當愈來愈難找,老闆說前50個都是賠錢賣
對消費者來說,最有感的恐怕還是便當價格。
便當是台灣最普遍、最基本的外食選擇之一。對上班族、學生、勞工,以及沒有時間自己煮飯的家庭來說,一個有肉、有菜、有飯的便當,就是每天最實際的一餐。
過去100元便當隨處可見,但如今在台北街頭,雞腿飯、排骨飯、控肉飯,不少店家的售價已經來到110元、120元,甚至更高。
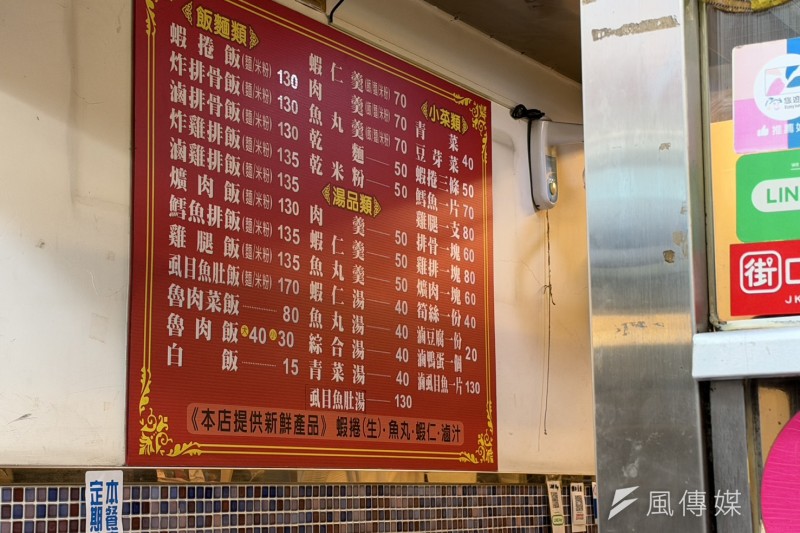
相較之下,台鐵目前仍保留部分100元便當,包括雞腿便當、排骨經典便當與懷舊排骨菜飯等,反而成為平價便當的重要參照。
100元便當究竟還能維持多久?一位小吃店老闆說得直接:「現在一個便當賣100元,根本賺不到錢,除非量很大才有可能賺錢。」他進一步透露,「基本上前50個便當都是賠錢在賣。」這句話反映的,是平價餐飲業愈來愈沉重的固定成本壓力。
每天店門一開,房租、人事、瓦斯、水電及設備折舊就開始計算。每賣一個便當,還必須扣除米飯、肉類、配菜、食用油與餐盒成本。
假設一個100元便當,食材及包材等變動成本為65元,只剩35元可以支付固定營業成本。如果一家店每天固定成本1750元,就得賣出50個便當才能損益兩平。
但當食材及包材成本從65元增加到75元,售價仍維持100元時,每個便當可用來支付固定成本的金額,就從35元降到25元。同樣1750元的固定成本,原本賣出50個便當可以打平,現在卻必須賣出70個才行。
這只是一個簡化的成本模型,卻足以說明為什麼小吃店老闆會說,前50個便當都還在賠錢。當原物料漲價,業者必須賣出更多便當,才能維持過去相同的獲利。偏偏一家小吃店的人力、設備與營業時間有限,不可能無限制增加銷量。
更麻煩的是,除了食材和食用油,老闆說連餐盒、塑膠袋也都在漲價。
目前店面租金雖然還沒有調漲,但明年就要重新跟房東議約,老闆預期租金恐怕又會增加。
在這樣的情況下,100元便當對消費者而言是平價,對業者而言,卻可能已經逼近難以維持的經營底線。
CPI只有2.33%,為什麼民眾連便當都覺得愈來愈貴?
最弔詭的是,當小吃店老闆抱怨原物料什麼都漲,政府公布的物價數字看起來卻沒有那麼驚人。
主計總處11月5日公布,10月消費者物價指數(CPI)年增2.33%,核心CPI年增2.23%,整體物價漲幅仍被認為相對溫和。但另一個值得注意的數字是,10月外食費年增3.01%,已經連續5個月漲幅達3%以上。
為什麼官方統計的物價只漲2%多,小吃店卻感覺每一項成本都漲得驚人?原因在於,CPI衡量的是一般家庭購買各種商品與服務的平均價格變化,小吃店老闆面對的卻是特定的經營成本。食用油、豬肉、雞肉、蔬菜、瓦斯、人事及租金,才是餐飲業者最直接的支出。
而且,官方公布的是一年物價漲幅,小吃店老闆談的,卻是從2020年疫情到2026年,6年來不斷累積的成本。一項商品即使每年只漲3%,6年下來,累積漲幅也接近兩成。當某些重要原料漲得更快,餐飲業者承受的壓力,自然可能比整體CPI高出許多。
同樣地,食物與一般消費商品也不同。
手機可以晚一點換,衣服可以少買幾件,旅遊可以延後,但吃飯是每天都無法避免的支出。如果原本一個便當100元,現在變成120元,對一名每月工作22天的上班族而言,光是午餐每個月就增加440元,一年多出5280元。再假設一家四口每天都有一餐必須在外解決,每人每餐增加20元,一個月30天就要多花2400元,一年增加2萬8800元。
這些金額對高所得家庭或許還能負擔,對薪資有限、必須精打細算的勞工家庭而言,卻是不小的壓力。
一桶沙拉油漲5成,台灣平價外食還能撐多久?
台灣近年受AI及半導體產業帶動,經濟成長表現亮眼,但經濟成長的成果,未必能平均反映在所有產業與家庭的所得上。
對科技業而言,營收與獲利增加有機會支撐薪資調整;對街頭小吃店而言,每天面對的卻是食用油、肉品、包材及人事成本持續上升的現實。
消費者希望便當不要再漲價,小吃店老闆卻擔心不漲價就沒有利潤。
而且,當大型連鎖餐飲企業還能憑藉集中採購、大量製作及供應鏈議價能力控制成本,獨立經營的小吃店卻未必具有相同條件。
這波食用油危機,尤其凸顯小型餐飲業者的脆弱處境。當市場突然少了一家占有3分之1市占率的重要供應商,大型食品企業或許還能透過長期契約、集中採購或直接進口穩定貨源,但小吃店只能依賴熟悉的中盤商、食品材料行,接受每天變動的供貨條件與價格。
一桶沙拉油從800元漲到1200元,表面上只是400元的差距,背後卻牽動數以萬計餐飲業者的日常營運,以及更多家庭的三餐支出。
這場危機也提出一個更深層的問題:當重要民生原料的供應集中在少數業者,一旦其中一家停產,台灣是否有足夠的替代產能與流通機制,確保小店、學校及一般消費者都能取得合理價格的食用油?
從早餐的一顆煎蛋、午餐的一塊炸排骨,到晚餐的一份雞排,食用油都是台灣外食生活的重要原料。當油價上漲5成,豬肉、雞肉6年累積漲了4到5成,連餐盒、塑膠袋和房租也步步進逼,餐飲業者還能吸收多少成本?
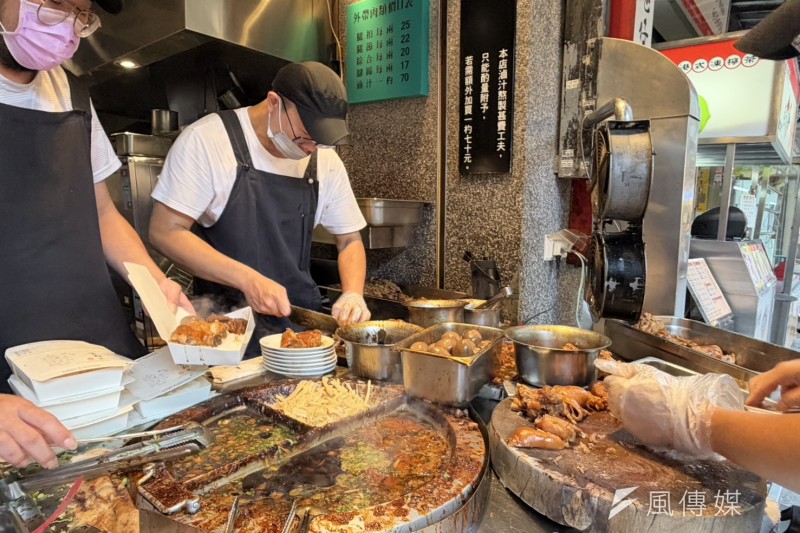
尤其值得思考的是,當小吃店老闆連賣100元便當都賺不到錢,消費者卻又覺得120元的便當愈來愈吃不起,這場從一桶沙拉油開始的成本危機,正凸顯台灣平價外食市場最艱難的處境。 (相關報導: 【新新聞】北宜高鐵土地開發魅力無法擋 林國漳合資夥伴深耕宜蘭土地重劃 | 更多文章 )
如果連每天最基本的一個便當,都逐漸成為家庭沉重的生活負擔,台灣亮眼的經濟成長數字,究竟有多少真正反映在一般民眾的餐桌上?