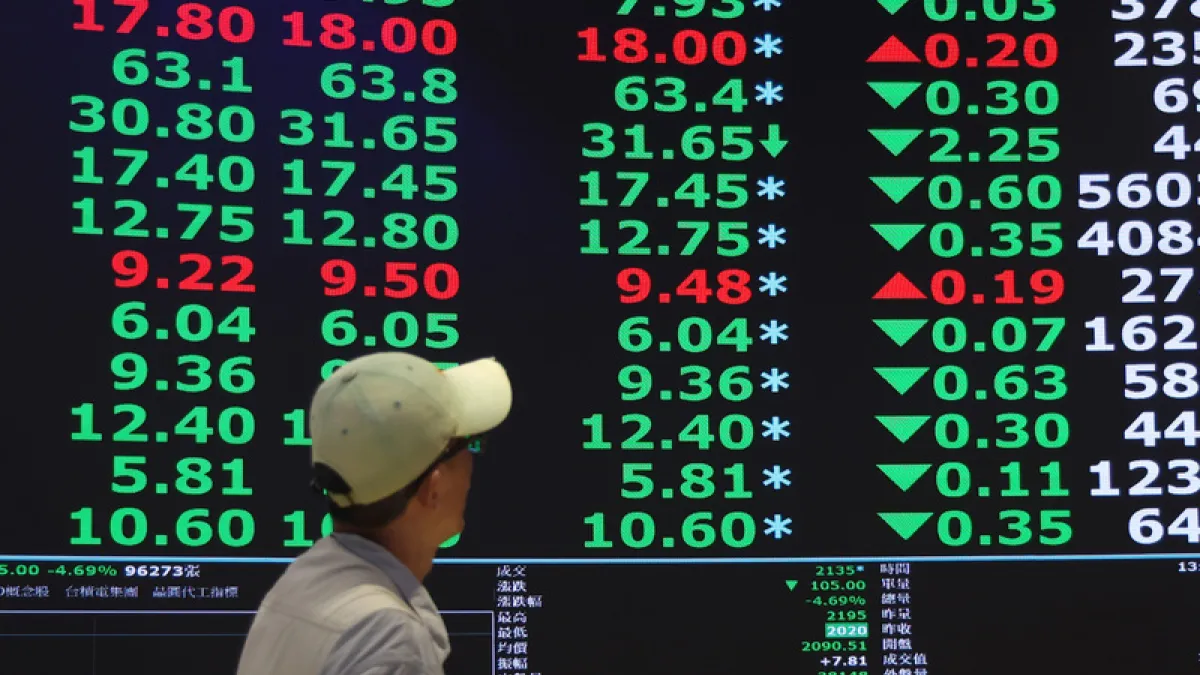
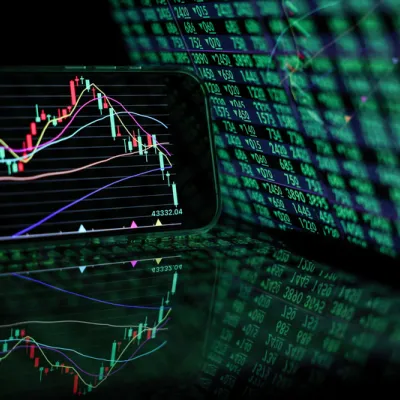
台股短短一個月狂瀉超過萬點,從10月6日盤中49,968點的歷史雲端,直墜11月6日盤中最低37,837點,整整暴跌12,131點,最大跌幅高達24.28%。全台數百萬股民的心情,宛如搭上一部失控的自由落體。
即使尾盤跌勢收斂,但11月6日終場仍跌破4萬點大關,收在39,701點,較一個月前歷史高點蒸發超過萬點,跌幅達20.55%。
一個月暴跌超過萬點,創歷史紀錄
11月6日開盤重挫3700點,盤中跌幅近百分之九,改寫史上盤中最大跌點紀錄。為阻擋台股恐慌氣氛蔓延,國安基金在台股收盤後召開臨時委員會議,決定11月9日出手護盤,金管會也在6日傍晚發布限空令,提出五大救市措施。
這場股災,除了股價崩跌,更令人不安的是融資槓桿正在鬆動。
11月5日,券商已對2,352戶發出融資追繳通知,追繳金額達26.86億元,另有222戶遭到處分,金額達6.42億元。11月6日融資追繳戶數攀升至3,382戶、追繳金額達38.06億元。
從融資減肥的幅度來看,11月6日,上市櫃融資餘額單日驟減564億元;從10月6日至11月6日,上市櫃融資餘額合計減少近1,598億元,減幅達18.5%。原本在多頭市場推波助瀾的槓桿資金,如今正以驚人的速度撤退。
然而,就在融資追繳令陸續出現之際,官方公布的全市場整戶擔保維持率仍高達159.77%。
當台股已經跌掉兩成、部分個股甚至腰斬,官方維持率為什麼還能維持在160%左右?這個數字究竟揭露多少風險,又掩蓋多少危機?
槓桿族的安全氣囊呢?為什麼股票跌22%就要準備斷頭?
假設投資人買進10萬元上市股票,以一般最高融資成數六成計算,只需要拿出4萬元,另外6萬元由券商提供。
剛買進時,股票市值除以融資金額,維持率為166.67%。
但當股票跌至7.8萬元,維持率便來到130%。換句話說,股價只要下跌22%,就可能碰到融資追繳警戒線。
更殘酷的是,股票下跌22%,投資人原本投入的4萬元本金,已經虧損2.2萬元,損失高達55%。
上櫃股票若以五成融資買進,股價下跌35%,同樣會觸及130%的追繳門檻。
依規定,當整戶維持率低於130%,券商須通知投資人補繳。如果無法在期限內補足,維持率又未回升至規定水準,券商便可能強制處分擔保股票,也就是俗稱的「融資斷頭」。
當台股一個月最大跌幅超過24%,對那些在高檔融資追價的投資人而言,22%的追繳警戒跌幅,早已成為真實的財務威脅。
官方算法有灌水之嫌?22個百分點落差背後的美化效果
這場股災最值得追究的伏筆,早在今年七月底就已埋下。
當時台股急跌,民間資訊平台CMoney估算融資維持率已降至143%左右,市場擔心融資追繳潮即將出現。
金管會與證交所卻澄清,官方公布的全市場信用交易整戶擔保維持率仍有175%左右。
7月29日,追蹤融資變化二十多年的CMoney無預警宣布停止提供融資維持率、融券維持率及整體維持率資料,相關歷史數據也陸續下架。
CMoney解釋,由於證交所未提供完整的信用交易原始資料,民間只能利用公開資訊推估,為避免與官方數字不同引發市場疑慮,因此停止提供。
就在股市最需要風險警訊的時刻,一項投資人長期參考的敏感指標,突然無預警「關燈」。
根據一份涵蓋2,360檔證券的個股融資資料,以融資餘額加權估算,11/4的維持率約145.26%;當天券商的整戶維持率也是大約落在145%左右。
但11月4日,官方整戶維持率估算仍有167.42%。兩者落差達22個百分點。
第一,官方採取融資、融券與其他擔保品合併計算,可能弱化個別股票融資風險的可見度。官方整戶維持率涵蓋融資股票、融券保證金與擔保品,也包括符合信用交易資格的ETF等商品。
當不同性質的信用交易部位合併統計,得到的整體維持率,自然可能與單純觀察股票融資的估算不同。但融券部位及ETF究竟讓官方統計提高多少,仍需要主管機關提供拆分資料才能確認。
第二,高維持率部位可能掩蓋低維持率帳戶的危險。假設部分帳戶維持率仍高達200%以上,另一批在股價高點融資進場的帳戶,卻已逼近130%的追繳門檻。即使整體平均數看起來相對安全,也無法阻止後者遭到追繳。這就像全班平均成績80分,不代表沒有學生已經不及格。
官方與個股估算採用不同統計口徑,不能直接認定官方計算錯誤。但如果主管機關只公布整體平均值,卻不揭露高風險帳戶的分布,投資人便難以看清槓桿壓力究竟累積在哪裡。
慘絕人寰!大盤跌兩成,部分個股已經腰斬
這波台股崩跌的慘烈程度,遠超過加權指數反映的平均跌幅。
11月6日,上市櫃合計有1,685家公司股價下跌,一度超過500檔個股觸及跌停,終場股王信驊、奇鋐、雙鴻、京元電等53檔上市櫃個股鎖死跌停。
其中,AI電源大廠台達電,從10月6日盤中最高2,115元,跌至11月6日盤中約1,020元,最大跌幅約51.8%。另一家AI測試設備大廠致茂,10月7日盤中曾達2,560元,11月6日跌至1,205元,跌幅高達52.9%。
這些都是過去AI熱潮下受到市場追捧的科技公司,如今卻在短短一個月內股價腰斬。
對融資投資人而言,股票跌掉一半,可能意味著原本投入的本金早已虧光。但這些個股的慘烈跌幅,已經凸顯一個問題:當大盤跌兩成,部分股票跌掉五成,單靠全市場平均維持率,根本無法完整反映個別投資人的融資風險。
台股危險被「蓋牌」,投資人變韭菜?
真正值得追究的,是資訊落差可能造成的市場心理效果。
7月底,民間估算143%,官方公布175%;11月初,個股融資估算約142%至145%,官方整戶維持率仍有167%。
對一般投資人而言,167%與142%,傳達的是兩種截然不同的風險感受。
看到167%,容易認為距離130%的追繳門檻還有37個百分點,市場似乎相對安全;看到142%,則可能意識到槓桿風險正在逼近。
如果市場只能看見相對高檔的官方整戶平均維持率,卻無法了解高風險股票融資部位的分布,投資人就可能在股價持續下跌時,低估市場正在累積的壓力。
尤其當民間估算數據停止提供,官方又未同步揭露更加細緻的風險指標,投資人失去一項可以交叉比對的警訊。也就是說,當市場最需要即時預警時,現行資訊揭露制度究竟有沒有讓投資人看見真正的危險?
盈虧自負,但投資人必須有知情權
為什麼不能在保護個人資料的前提下,定期公布維持率低於140%、140%至150%等不同區間的融資帳戶數量及融資金額?
為什麼不能分別揭露純融資、融資融券合併、ETF及其他擔保品對維持率統計的影響?
為什麼不能每日公開融資追繳戶數、追繳金額、完成補繳比例與實際處分金額,讓市場提前了解槓桿壓力正在累積還是消退?
台灣如今已有近1,500萬個證券開戶帳戶。隨著零股交易與ETF普及,愈來愈多年輕人走進股市,金融市場早已深入一般家庭財務生活。
因為金融市場最危險的時刻,往往是風險已經悄悄逼近,投資人卻仍然相信自己距離懸崖很遠。當市場最需要警報時,主管機關有責任讓投資人看見危險。