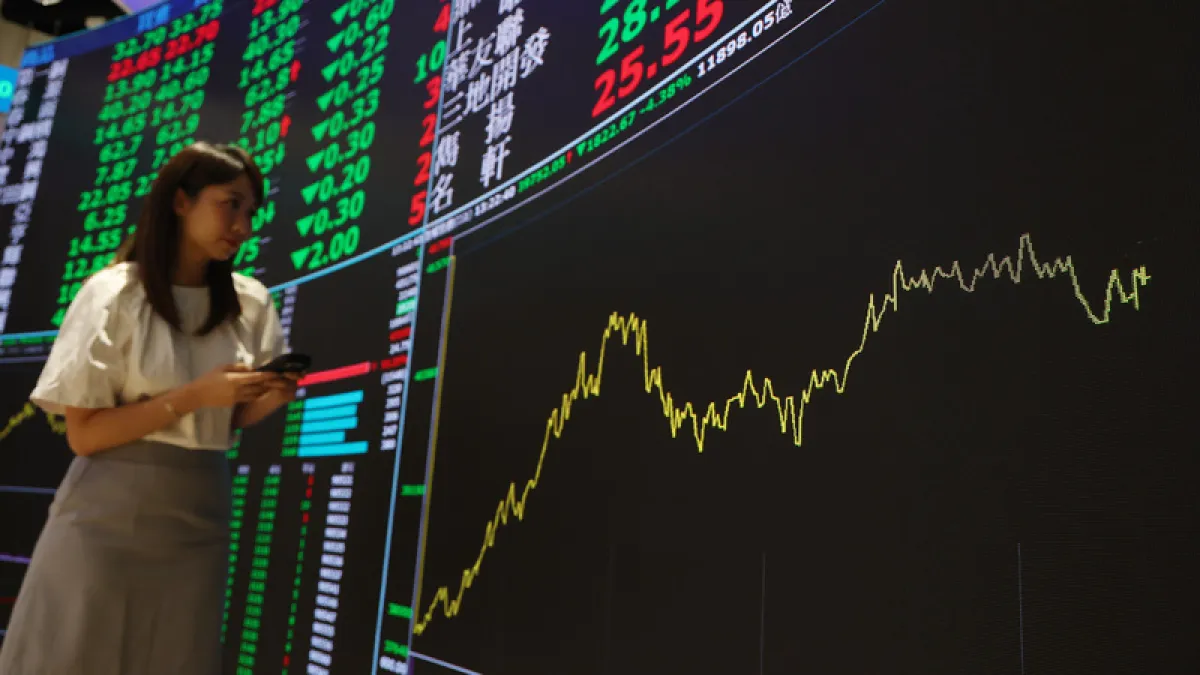
美國大選之後拉下全球股市,更不幸的是台股正好在「震央中心」,理由其實就是一個:不確定性因素,市場似乎認為AI將因此受重擊,但最後結果未必如此悲觀。面對這種不確定性,政府最好多觀望、不宜倉促推救市措施。
美國的期中選舉一般是被視為總統的「期中考」,這回川普顯然是被「死當」,既丟掉參眾兩院的多數又輸掉州長選舉,連幾個長期共和黨執政與占優勢的州(如德州)也敗選,川普成為跛腳鴨總統,從而引發產業與股市的震蕩,至於核心原因也非常明確:AI與監管。
對AI的發展一直存在兩派完全不同的路線,簡單的說就是「積極快速發展派」,跟「加強監管放緩腳步」兩派,而川普屬積極推動派,其核心動機在於確保美國在美中科技競賽中勝出,並藉由鬆綁法規來加速經濟成長與科技創新;對擔心安全的加強監管派,他直斥為「騙局」。
既然川普(共和黨)大敗丟掉兩院成跛腳,代表積極派失勢、監管派要上位了,未來監管會更多更強,新建AI資料中心的數量與速度會受影響而放緩,那些科技巨擘與AI概念股都受衝擊;這也是為什麼道瓊、那指、標指跌3-5%左右,費城半導體指數卻跌了12.25%,AI與半導體相關企業跌幅大都從1成起跳、嚴重者跌2成;美股之外則屬AI概念與科技比重高的台日韓跌幅最大。
這是現在的正常、同時也是「主流敍事」,但最後走勢與結果到底如何,其實現階段仍純屬「瞎猜階段」。
以共和黨敗選所以監管派將成主流的看法而言,雖然德州民主黨的「準州長」宣布將「全面暫停」州內新建的AI資料中心,情勢似乎無比嚴峻,但也留有尾巴:可以建但要「照著新政府的規矩來」,更且原來的共和黨州長在9月時就已暫停核發新的資料中心許可證,因為要等待電網審計結果。
除此之外,也還有幾個「基本面」的地方要觀察,一個是中美在AI領域正激烈競逐,中國快速追趕上來,落後美國的幅度,依照不同人的評估有不同的數字:從Google前執行長施密特說的3-6個月、到黃仁勳誇張式的「幾奈秒」都有,但肯定是差距極小且持續接近中。
而眾所皆知的是:抗中反中、確保霸權是毫無懸念的兩黨共識,如果加強監管、抑制AI資料中心會放慢美國AI腳步、被中國拉近差距,為了美國霸權,民主黨也太可能真的搞出太激進又嚴厲的AI監管。
再者,大部份人看到馬斯克與川普的密切關係、及對共和黨的強力支援,加上川普第2任期後,矽谷許多科技業者不得不低頭扈從,因此很直覺的以為共和黨敗選,那些科技業者都要因此「吃土」去了,但這種看法卻未必就正確。
一來「傳統上」(至少近30多年來)矽谷是以支持民主黨居多,矽谷與民主黨間的連結一直存在且密切;二來任何政黨都希望也需要矽谷科技業者的支持與金援,民主黨監管派即使上位,也不可能弄出會「掐死」矽谷、讓業者窒息的監管措施吧?當然,萬一有過於嚴厲、會壓制AI進步、影響矽谷業者的發展與利益的措施提出,矽谷業者也會有能力與資源設法處理對沖掉此風險。
因此,美股的下跌倒未必真是什麼利空成真,主因其實就是「不確定性」,不確定未來是「向好」還是變壞、或是說變得有多壞,這點其實由美股的變化也可看出─大選結果出來第一時間美股是上漲,原因是華爾街認為白宮與國會分由不同政黨掌控,這種「府會分治」的權力分立意味著任何一個政黨都無法輕易推行極端的法案(例如大規模對企業加稅、大舉提高特定產業監管門檻),這種樂觀讓股市上漲。
但之後又認為AI建設的供應鏈會受影響,特別是AI資料中心落腳的德州將由民主黨主政的影響最大,因此美股、特別是半導體與AI又大跌;接著再回頭思考這種政治僵局的「雙向制衡」可避免極端的監管措施,然後股市又拉回。
換句話說,從漲到跌再到漲升,其依據就是市場的「看法」是悲觀還是樂觀,而無論悲觀樂觀都是因「不確定因素」、而非那個確定已打擊到產業的事實,未來大概率就是依照市場的「悲喜」看法起伏,這個不確定性只能待事實發生後才能消除。而依照正常民主社會與資本主義體系的運作,最終結果多是一個各方都能接受的妥協結果;選舉結果確實會影響AI,但影響程度卻多半是有限且可控。 (相關報導: 美股大逃殺、台股血洗3700點,何時會止跌?專家曝光19次歷史數據:「這時間後」全數漲回來! | 更多文章 )
台股周五下跌1873點跌破4萬關卡,政府官員「依例」的喊話、要股民有信心、必要時會有對策等,市場也「依例」又在呼喊國安基金,此時政府其實是一動不如一靜;台股明顯是與美股與AI科技股「連動」而重挫,未來走勢其實離不開「看美股臉色」;更且台股在10月底近5萬點的高峰已回檔修正多日,既有技術面因素、也有基本面問題,政府(及投資人)不必急著想進場救市這件事,還是觀之為宜、靜待不確定因子塵埃落定吧。