晶圓代工大廠聯電(2303)昨(28)日召開法說會,公布2026年第三季財報及第四季營運展望,不僅單季營收創歷史次高、晶圓出貨量刷新紀錄,更看好2027年產品綜合平均售價(ASP)將年增約10%,並宣布追加約32億美元資本支出,加速布局人工智慧(AI)、矽光子及先進封裝商機。然而,亮眼財報與正向展望仍未能激勵股價,聯電今(29)日開低走低,早盤數度觸及跌停價115.5元,與公司釋出的營運展望形成強烈對比。
聯電財報報喜股價卻重挫!早盤數度觸及跌停
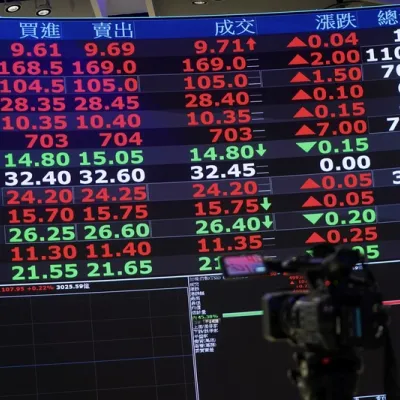
台股今(29)日開盤走弱,加權指數盤中一度下探46,833.60點,下跌194.91點、跌幅0.41%。不過,聯電跌勢明顯大於大盤,早盤以122元開出後賣壓持續湧現,盤中數度觸及跌停價115.5元,成為早盤賣壓較重的權值股之一。
值得注意的是,聯電近期股價已出現明顯修正,統計自近期高點回落以來,短線跌幅超過30%。儘管公司第三季財報表現亮眼,並對第四季及明年營運釋出正向展望,仍未能扭轉股價走弱的局面。
第三季營收742億元創歷史次高!晶圓出貨量刷新紀錄
回顧聯電第三季財報,單季合併營收達742.4億元,季增8%、年增25.6%,創歷史單季次高;毛利率34%,較上季增加1.5個百分點、較去年同期增加4.1個百分點;營業利益率25.1%,季增3.4個百分點、年增6.3個百分點,呈現毛利率與營益率雙升。
獲利方面,第三季營業利益186.4億元,季增24.7%;受到業外收益減少影響,歸屬母公司淨利為164.3億元,季減61.1%、年增9.7%,每股純益(EPS)1.32元。
晶圓出貨表現同樣強勁,第三季出貨量季增7.3%,突破120萬片12吋約當晶圓,創下歷史新高,整體產能利用率也從第二季的85%提升至92%。其中,22奈米製程占晶圓銷售比重達18.3%,22/28奈米製程合計營收占比達35%。
累計今年前三季,聯電合併營收達2,040.1億元,年增16.1%;毛利率32%,年增3.6個百分點;營業利益率22%,年增3.9個百分點;稅後純益748.7億元,年增136.5%,每股純益6元。
明年晶圓代工價格喊漲10%!第四季出貨量估續增
展望第四季,聯電執行長王石表示,受惠高階智慧手機及工業應用需求強勁,加上車用市場持續復甦,預期晶圓代工需求動能將延續。
聯電預估,第四季晶圓出貨量將季增1%至3%,產能利用率維持91%至93%,美元平均售價持穩,毛利率則預期與第三季的34%相當,整體營運表現維持穩健。
至於2027年展望,王石預告,明年產品綜合平均售價(ASP)預期將較今年成長約10%,主要受惠產品組合改善及晶圓代工價格調升,顯示公司對後續產品需求及價格走勢抱持正向看法。
豪砸32億美元擴產!聯電搶攻矽光子、先進封裝商機
除了既有晶圓代工業務,聯電也積極擴大AI相關布局。公司於法說會宣布,董事會已核准追加約32億美元資本支出預算,將加速新加坡及台南廠區擴產,布局矽光子、矽電容及薄膜鈮酸鋰(TFLN)等新業務,相關設備預計自2028年底起陸續安裝,並於2030年達到規劃規模。
王石指出,客戶正積極推進矽光子與先進封裝合作,隨著相關需求增加,聯電目前已將部分既有產能轉作相關用途,以因應短期尚未滿足的需求。隨著新產品陸續完成設計定案,相關業務預計未來幾季逐步貢獻營收。
對於AI業務發展,聯電也訂下明確目標,預期未來3年內,單季AI相關營收占比有望達到25%,矽光子及先進封裝將成為公司未來的重要成長動能。
財報亮眼為何股價不漲反跌?折舊與成本壓力成關注焦點
儘管聯電第三季營收、晶圓出貨量及產能利用率均繳出亮眼成績,並預告明年產品綜合平均售價將上漲約10%,股價卻在法說會後持續走弱。
值得注意的是,聯電財務長劉啟東在法說會中坦言,未來折舊及原物料成本將持續增加,即使晶圓代工報價改善,毛利率仍可能面臨壓力。 (相關報導: 八大官股》狂買友達1.3萬張、富喬近5千張,力積電遭砍逾萬張!台股開高走低險翻黑 | 更多文章 )
隨著聯電加速新加坡及台南廠區擴產,並投入矽光子、先進封裝等新業務,市場後續將關注晶圓代工漲價效益能否抵銷折舊與原物料成本上升,以及新增產能何時能轉化為實際營收及獲利,成為觀察聯電後續營運的重要指標。