近年來,隨著日圓持續走貶,過去不少台灣人對於「日本薪資比較高」的印象,似乎也逐漸產生變化。尤其當日本薪資換算成新台幣後,金額上的吸引力的確已經不如以往。
然而,對於正在考慮赴日工作的台灣人而言,日本薪資真的已經失去競爭力了嗎?我認為,這個問題恐怕不能單純透過匯率或帳面薪資來判斷。
由於我本身在工作上經常接觸日本企業的薪資明細,因此這次想透過具體的薪資試算,和大家分享日本薪資制度背後的真實面貌。
(※筆者是一名在日本執業的台灣人社會保險勞務士,平常主要協助日本企業(或赴日台資企業)處理勞動法令、社會保險及薪資計算等業務。)
月薪40萬日圓,實際能拿到多少? 日本企業在招募員工時,通常會以尚未扣除稅金及社會保險費的「額面薪資」,也就是稅前薪資,作為薪資條件。
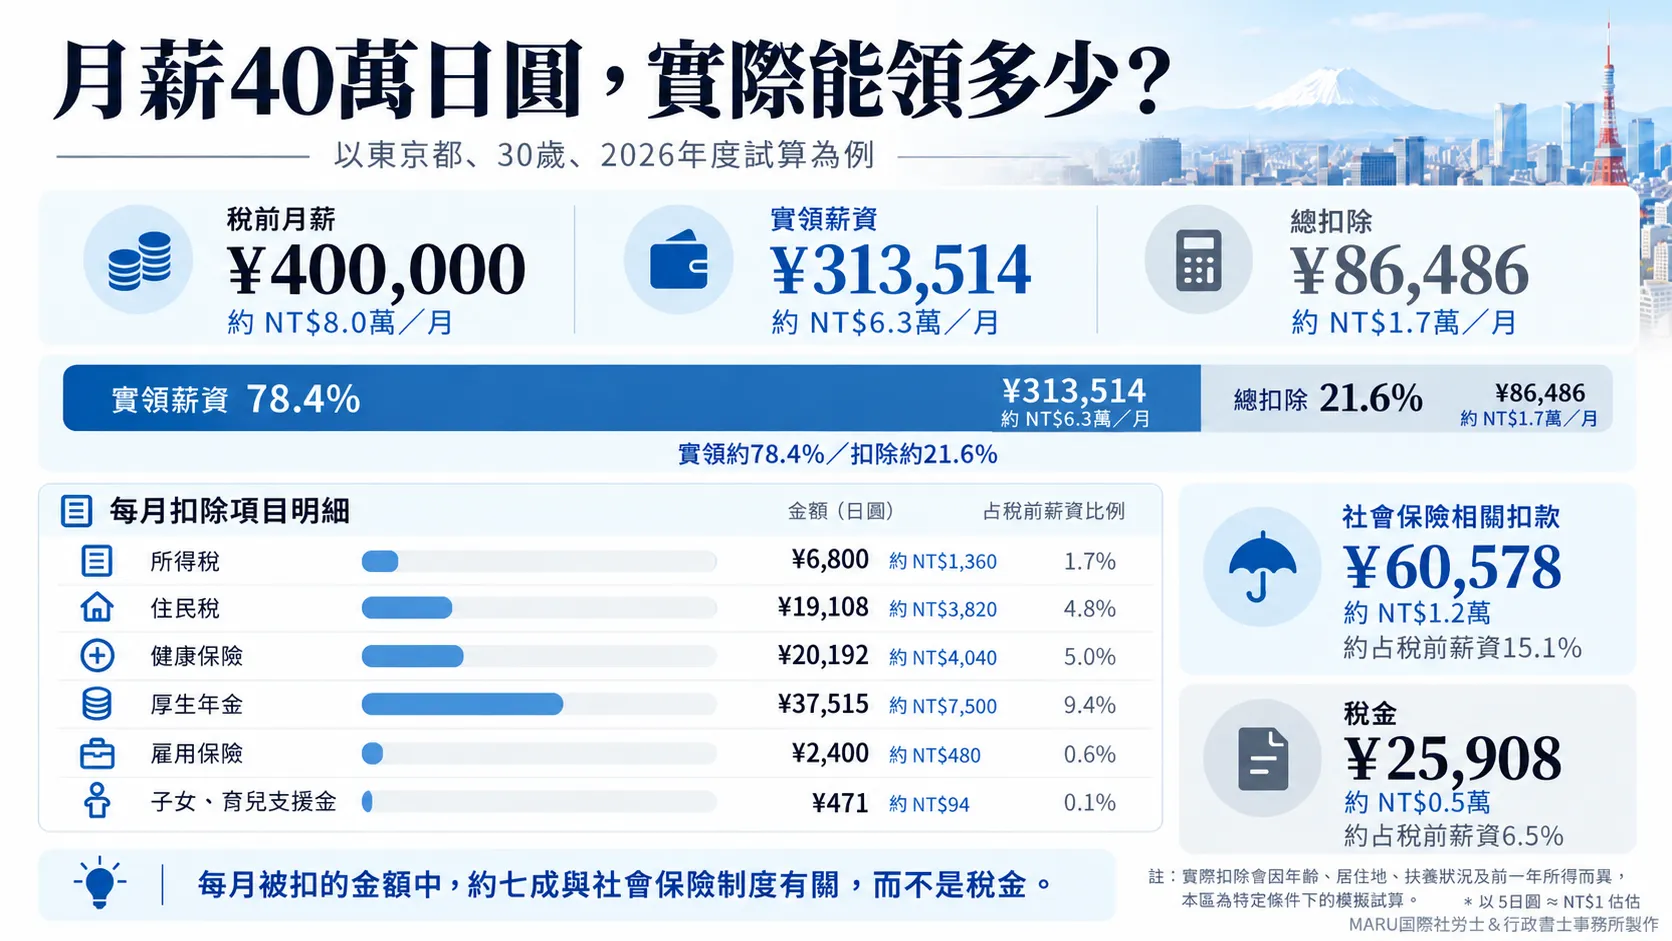
以2026年度東京都一名30歲、月薪40萬日圓的上班族為例,假設全年領取12個月薪資,沒有額外獎金,全年稅前收入為480萬日圓。
根據薪資試算,扣除所得稅、住民稅、健康保險、厚生年金及雇用保險等費用後,每月實際可以領取的薪資約為31萬3,514日圓,等於約有21.6%的薪資被扣除。
不過,仔細觀察薪資明細便會發現,這些扣款並非全部都是稅金。
每月所得稅與住民稅合計約2萬5,908日圓,而健康保險、厚生年金、雇用保險及其他社會保險相關費用則約為6萬578日圓。
換句話說,在每個月被扣除的薪資中,約七成其實與社會保障制度有關,而不是一般認知中的稅金。
日本薪資40萬圓實領試算。(作者提供)
(※ 實際費用會因居住地、年齡、扶養狀況及前一年所得等因素而有所差異,上述數字僅供參考。)
社會保險扣得多,真的只有壞處嗎? 日本受雇員工負擔的社會保險相關費用,常見約占薪資的15%左右。對於初次赴日工作的台灣人而言,看到薪資單上被扣除如此高額的費用,難免會感到驚訝。
然而,我認為這些保費不能單純視為負擔,因為它們同時支撐著日本的社會保障制度。
首先,日本的健康保險與台灣一樣,採取全民健康保險制度。加入日本健保後,一般成年人就醫時,原則上只需自行負擔三成醫療費用。
此外,日本還設有「高額療養費制度」,當符合條件的醫療費用超過一定的個人負擔上限時,可以減輕高額醫療支出帶來的經濟壓力。也可避免如歐美國家「看病會破產」情形發生。
對於加入公司健康保險的受雇員工而言,若因疾病或非職業傷害而無法工作,在符合條件的情況下,也可能申請「傷病手當金」,於一定期間內獲得所得保障。
而雇用保險同樣具有重要功能。除了大家比較熟悉的失業給付以外,當員工因育兒而需要暫時離開職場,或是家中長輩突然面臨需要照護的情況時,也可以在符合條件的情況下,透過休業給付等制度,補償部分休業期間的收入損失。讓員工不用因為遭遇家中變故,就特地辭掉工作。也可省去企業重新招募的成本。
(相關報導:
丸山翔觀點:加班即違法?在日本未簽「36協定」有多危險?
|
更多文章
)
在我看來,這正是日本社會保險制度值得關注的地方。它不只是醫療費用的保障,也在勞工遭遇失業、疾病、育兒及家庭長照等特殊情況時,發揮維持生活收入的作用。
厚生年金:勞資共同負擔的退休保障制度 在日本的薪資扣款中,厚生年金通常占有相當大的比例。
厚生年金可以簡單理解為日本受雇員工的公共退休年金制度,採取勞資共同負擔的方式,保險費率合計為18.3%,原則上由雇主與勞工各自負擔9.15%。
也就是說,員工每個月被扣除厚生年金保費的同時,雇主原則上也必須另外負擔相同金額。
值得注意的是,厚生年金並不只是退休後才能領取的錢。除了老年年金之外,也包含符合條件時可以請領的障害年金(殘障年金)及遺屬年金等保障。
因此,我認為與其將厚生年金視為每個月被扣掉的薪水,不如將它理解成一種兼具退休所得與風險保障功能的社會保險。
回台灣後,繳過的日本年金就白費了嗎? 不少台灣朋友可能會認為,自己未必會在日本工作到退休,因此繳納厚生年金似乎沒有太大意義。
但其實日本針對符合條件的外國人設有「脫退一時金」制度。
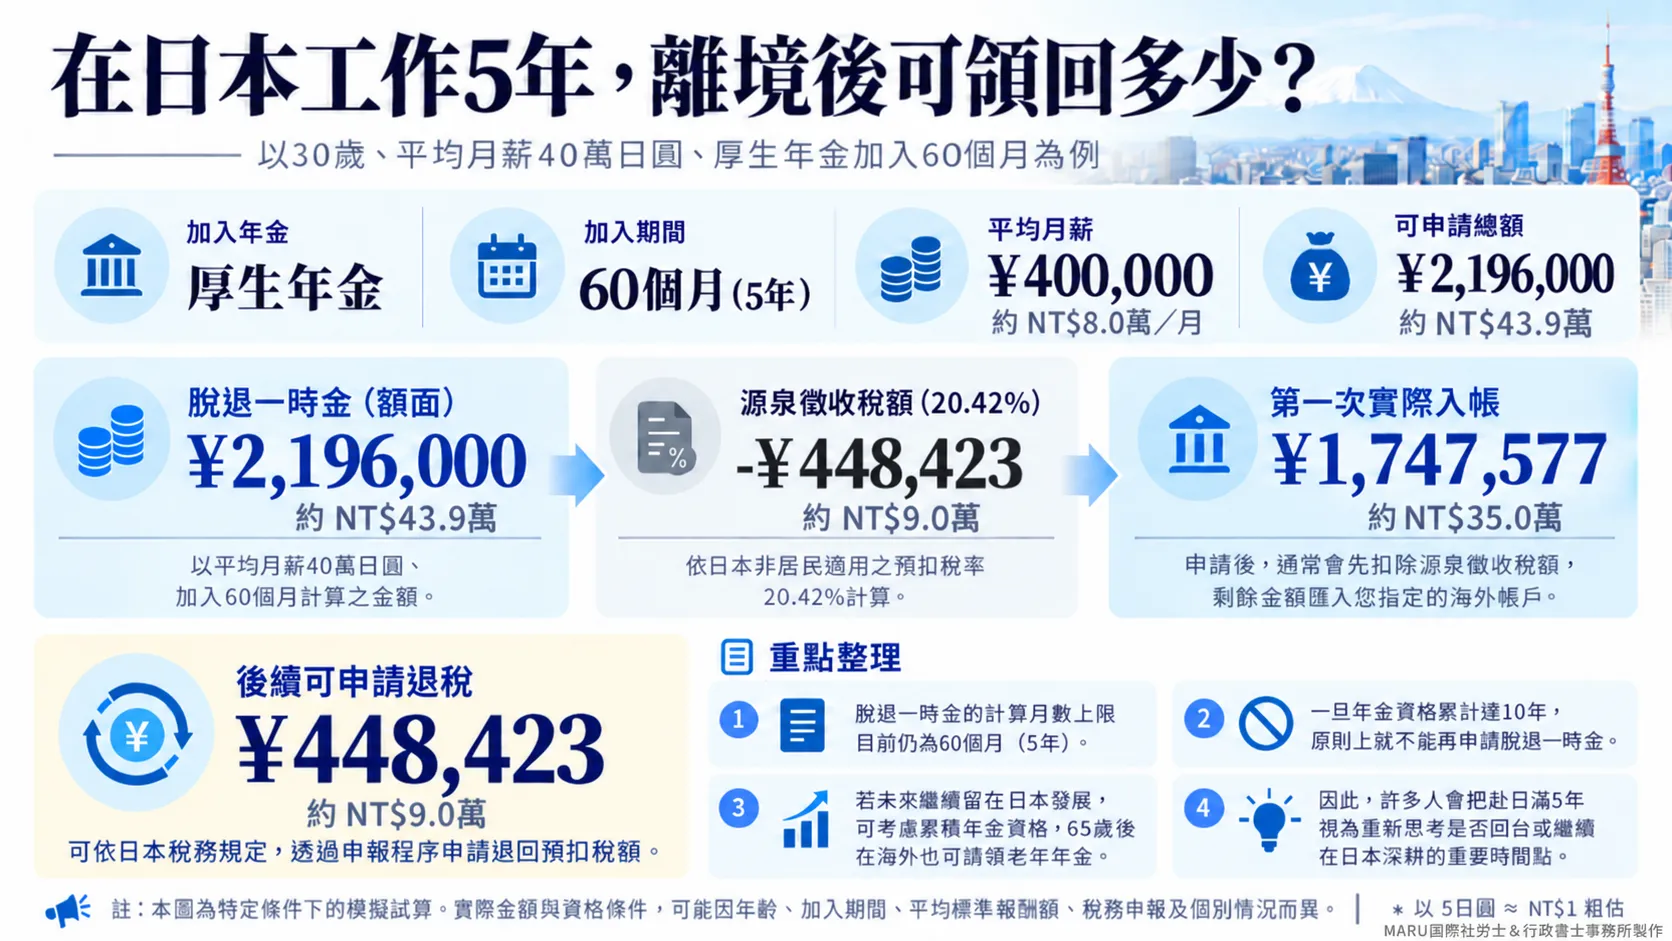
舉例來說,同樣以一名同樣平均月收為40萬日圓的外國人上班族為例,假設在日本加入厚生年金滿5年,共計60個月,並符合相關申請條件。
根據試算,這名員工離開日本後,可以申請的厚生年金脫退一時金總額約為219萬6,000日圓。(約台幣43.9萬)
不過,日本在支付厚生年金脫退一時金時,原則上會先預扣20.42%的所得稅,因此初次收到的金額約為174萬7,577日圓。
至於預扣的約44萬8,423日圓,則可依照日本稅務規定,透過適當的申報程序申請退稅。
但需要提醒的是,脫退一時金並不等於退還所有已繳納的年金保費。目前厚生年金脫退一時金的計算月數上限仍為60個月,也就是5年。即使實際加入期間超過5年,給付金額也不會隨著加入期間無限制增加。
此外,日本的老年年金原則上只要累計符合規定的年金請領資格期間達到10年,就可以取得未來請領老年年金的資格。原則上自65歲起請領,即使退休後居住在台灣或其他海外地區,也可以辦理請領手續。
不過,一旦已經符合10年的老年年金請領資格期間,就不能再申請脫退一時金。
另一方面,如果選擇領取脫退一時金,原則上申請前的日本年金加入期間也將不再計入未來的年金資格與給付計算。
日本年金脱退一時金試算(作者提供)
因此,對於準備赴日工作的台灣朋友,我通常會建議,可以將赴日工作滿5年,作為重新檢視職涯與人生規劃的重要時間點。
如果發現日本的生活環境或職涯發展不符合原先期待,可以考慮返回台灣或前往其他國家發展,並評估是否申請脫退一時金;反之,如果已經適應日本生活,也認為未來值得繼續投入,則可以朝向長期居留、累積年金資格及在日本深耕發展的方向規劃。
日圓貶值以外,更值得思考的事情 如果單純以日圓換算新台幣,日圓貶值確實降低了日本薪資在台灣幣值下的吸引力。尤其對於需要定期匯款回台灣,或計畫未來返回台灣生活的人而言,匯率更是不可忽略的因素。
然而,如果主要是在日本賺取日圓、使用日圓生活,則還需要考量日本當地的物價、房租、稅金、社會保障及生活成本,而不能僅憑匯率判斷實際生活水準。
除此之外,日本的文化、相對良好的治安、整潔的生活環境、公共服務,以及不同於台灣的職場文化,對某些人而言,都是選擇赴日生活的重要原因。
當然,日本也存在職場壓力、語言隔閡、生活適應及薪資成長等問題,並不是每個人都適合長期在日本發展。
身為一名在日本生活、工作的台灣人,我認為台灣與日本都有各自值得珍惜的優點,也存在不同的生活挑戰。
對某些人而言,提高收入是最重要的目標;但對另一些人而言,生活品質、社會保障或海外工作經驗,可能具有更長遠的價值。
因此,對於正在考慮赴日工作的台灣朋友,我會建議,除了比較台日兩地的薪資待遇,也應充分了解社會保險制度、職涯發展、生活成本,以及未來可能涉及的在留資格與居留政策。
不如先問自己:「我希望透過赴日工作,獲得什麼樣的生活與未來?」