爸爸生前把土地送給兒子,兒子收到後早已賣給別人,沒想到爸爸在2年內過世,這筆土地竟然還得算進遺產!財政部高雄國稅局指出,依《遺產及贈與稅法》規定,死亡前2年內贈與特定親屬的財產,即使受贈人已經轉售,仍須依法併入遺產總額,而且土地賣掉與沒賣掉,計價方式也不同。
爸爸生前把土地送給兒子,2年內過世仍要計入遺產?國稅局揭原因
財政部高雄國稅局於2026年8月17日說明,依《遺產及贈與稅法》第15條規定,被繼承人在死亡前2年內,將財產贈與配偶、民法規定的各順序繼承人及其配偶,仍須視為遺產,併入遺產總額計算遺產稅。因此,父親即使已將土地贈與兒子並完成所有權移轉,兒子後來也將土地出售,只要符合上述規定,仍須併入父親的遺產總額。
同樣是爸爸生前贈地,2筆土地為何採不同計價標準?國稅局揭730萬元怎麼算
高雄國稅局舉例,甲先生於2025年2月將名下A、B兩筆土地贈與兒子乙先生,其中A土地公告現值為310萬元,B土地公告現值為334萬元,兩筆土地合計644萬元。扣除當年度244萬元贈與稅免稅額後,課稅贈與淨額為400萬元,依10%稅率計算,甲先生繳納40萬元贈與稅。
到了2025年12月,兒子將A土地出售給第三人,並完成所有權移轉登記。2026年5月,父親甲先生過世,此時距離贈與土地尚未滿2年,因此原先贈與兒子的A、B兩筆土地,都必須併入遺產總額。然而,父親過世時,兩筆土地的公告現值已經上漲,A土地增加至400萬元,B土地增加至420萬元。究竟應以贈與時的價值,還是父親死亡時的價值計算?
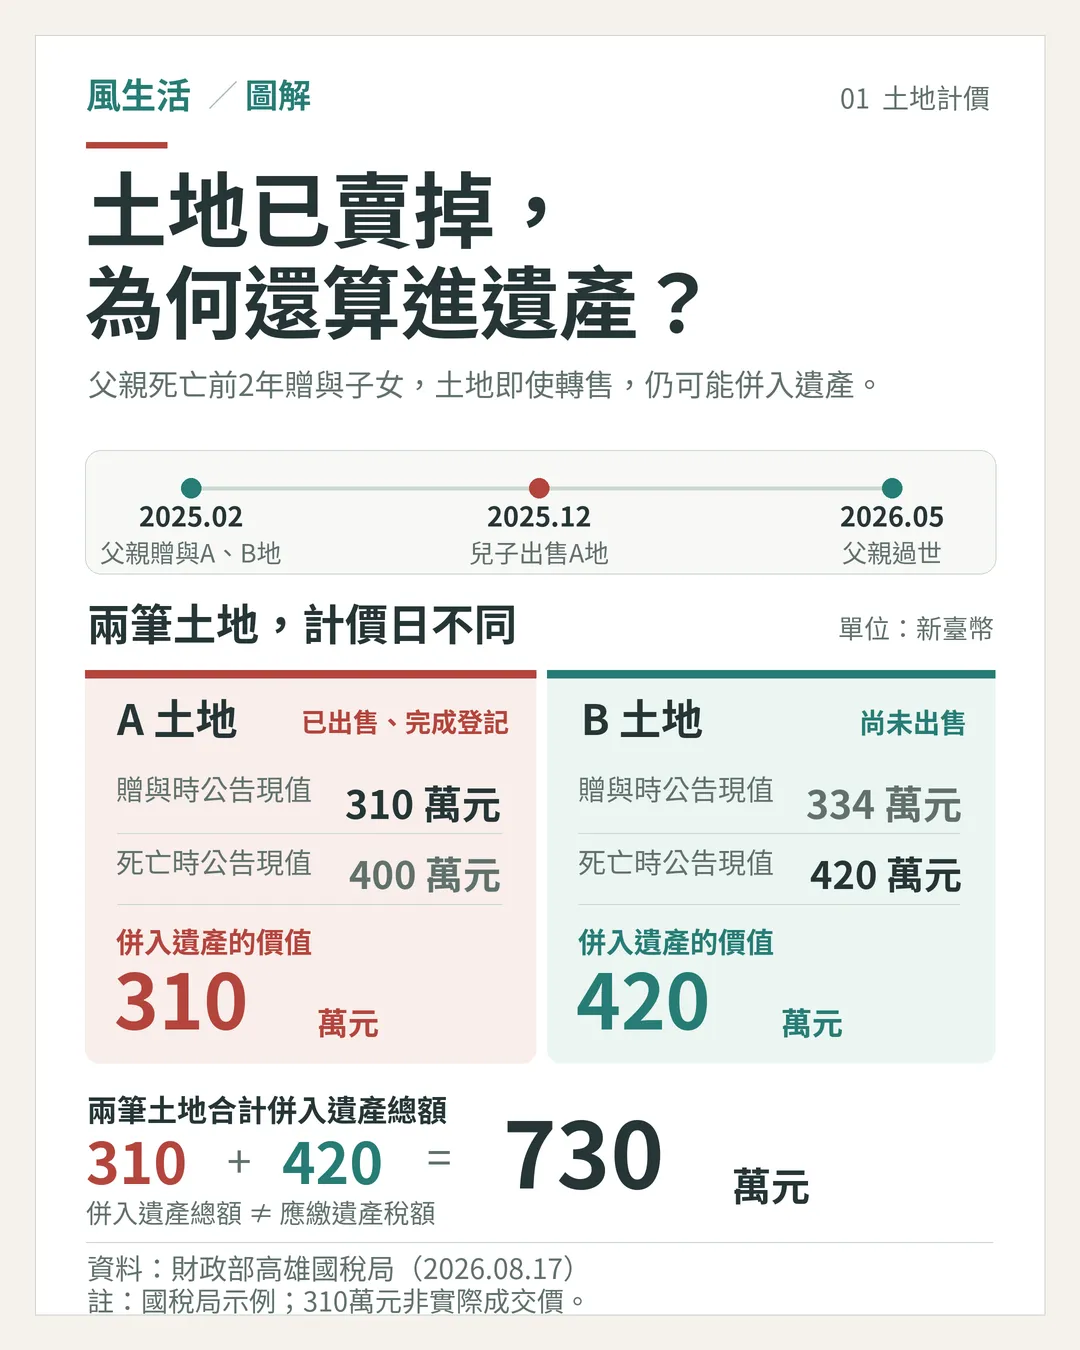
國稅局指出,依照財政部2001年5月21日台財稅第0900453078號令,如果受贈土地在贈與人死亡前,已經由受贈人移轉所有權,為避免土地增值稅與遺產稅重複課稅,應採用「贈與時」的公告土地現值計算;如果土地尚未移轉所有權,則應以贈與人「死亡時」的公告土地現值計算。因此,案例中的A土地雖然在父親過世時公告現值已上漲至400萬元,但因兒子早已出售並完成登記,應以贈與時的310萬元計算。至於仍登記在兒子名下的B土地,則以父親死亡時的420萬元計算。兩筆土地合計應併入遺產總額的價值為730萬元,而非全部按照父親死亡時的公告現值計算所得的820萬元。其中,A土地計入遺產的310萬元,是贈與時的公告土地現值,並非實際出售價格。
爸爸生前已繳40萬元贈與稅,過世後又要繳遺產稅?已繳稅款可依法扣抵
土地贈與時已經繳納贈與稅,卻又因為父親在2年內過世而併入遺產總額,是否代表同一筆財產必須重複負擔兩次稅款?依《遺產及贈與稅法》第11條規定,被繼承人死亡前2年內贈與的財產,如果依法併入遺產總額,已繳納的贈與稅、土地增值稅及依法計算的利息,可以從應納遺產稅額中扣抵。因此,案例中父親先前繳納的40萬元贈與稅,也可依規定辦理扣抵。
不過,扣抵金額不得超過因贈與財產併入遺產總額後,所增加的應納遺產稅額。至於最終是否需要繳稅,還須視被繼承人的全部遺產、免稅額及相關扣除額而定。730萬元是兩筆土地併入遺產總額的價值,並非應繳遺產稅額。
土地早就賣掉,遺產稅究竟誰繳?2026年新法明定受贈人負擔
2026年9月11日修正公布的《遺產及贈與稅法》第6條,已針對死亡前2年贈與特定親屬的財產,新增受贈人負擔遺產稅的規定。財政部南區國稅局於2026年11月3日說明,新制適用於2026年9月13日(含當日)以後發生死亡事實的案件。
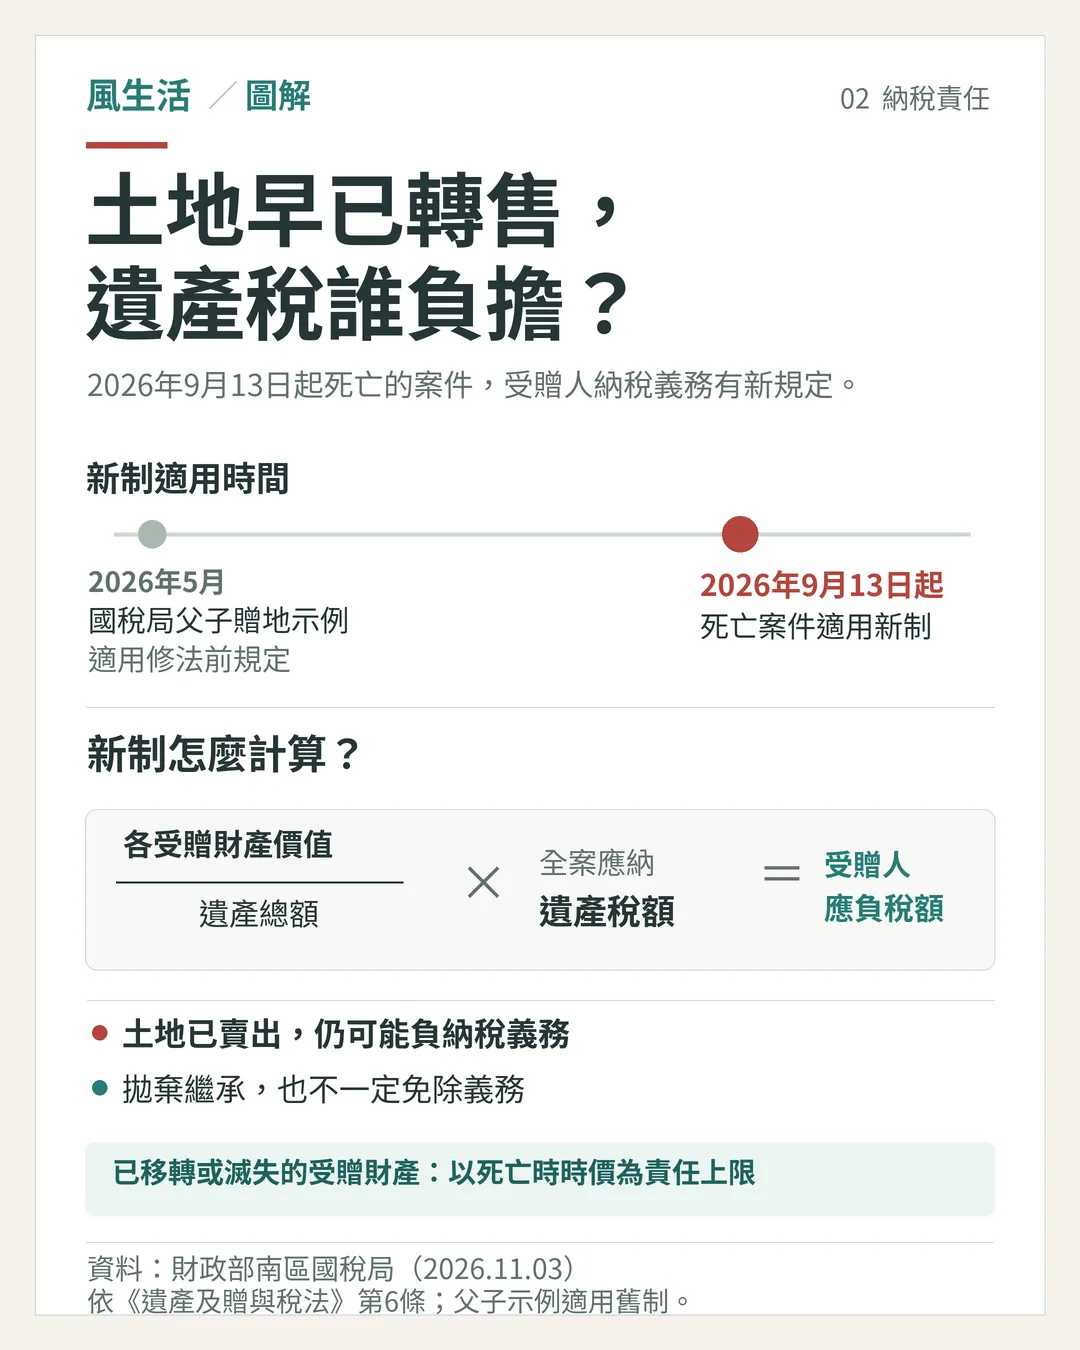
依新規定,被繼承人死亡前2年內贈與特定親屬的財產,應按照各受贈財產占遺產總額的比例,計算受贈人應負擔的遺產稅額。受贈人原則上以受贈財產為限負繳納義務;若財產已經移轉或滅失,則按被繼承人死亡時的時價負繳納義務。即使土地早已出售,受贈人仍可能須負擔相關稅款。此外,即使受贈人已經拋棄繼承、喪失繼承權,或本來就不是法定繼承人,例如符合規定的媳婦、女婿等,仍可能負有納稅義務。
至於高雄國稅局舉出的父子贈地案例,父親於2026年5月過世,早於新法生效日期,納稅義務仍適用當時的規定。申報遺產稅時,土地是否已在被繼承人死亡前完成移轉,是決定採用哪一天公告現值的重要依據。依《遺產及贈與稅法》第23條規定,遺產稅原則上應於被繼承人死亡次日起6個月內申報。 (相關報導: 贈與小孩沒超過244萬元,被課14萬稅金!國稅局曝「沒注意1細節」直接連補帶罰 | 更多文章 )
參考資料:財政部高雄國稅局2026年8月17日新聞稿〈死亡前2年內贈與之土地,於被繼承人死亡前受贈人已移轉所有權者,應如何計算申報其遺產價值〉、財政部南區國稅局2026年11月3日新聞稿〈死亡前2年贈與為擬制遺產之遺產稅,由受贈人負擔〉、《遺產及贈與稅法》第6條、第11條、第15條及第23條、財政部2001年5月21日台財稅第0900453078號函令。