2026年地價稅已於11月1日開徵,許多住宅一樓門前設有騎樓,也有部分房屋將前方空地留作行人通道,沒有圍起來使用。民眾可能以為,只要土地免費讓其他人通行,就能比照騎樓申請地價稅減免。不過,財政部提醒,未經建築的一般空地,不能直接申請騎樓走廊地減免;即使土地沒有使用,或只是留作私人通道,仍應依法課徵地價稅。究竟同樣是供人行走的土地,為什麼騎樓和空地的稅額不同?根據《土地稅減免規則》,供公共通行的騎樓走廊地,可依上方建築物情況減免地價稅;另外,私人無償提供公眾通行的道路土地,符合規定也可全免,但建造房屋依法應保留的法定空地不適用這項免徵規定。 因此,除了土地是否供民眾通行,建築狀況、實際用途及是否屬於法定空地,都是認定的關鍵。
一樓門前空地留給人走,就能免繳地價稅?財政部揭「空地、騎樓」認定差別,1情況不能免
財政部在《地價稅節稅手冊》第10、11題說明,房屋前方的空地即使沒有使用,也不代表可以免繳地價稅,必須先確認土地性質,以及是否符合《土地稅減免規則》相關規定。
依《土地稅法》第14條,已規定地價的土地,除依法應課徵田賦者外,原則上應課徵地價稅。財政部指出,部分房屋為了建築法令、採光、通風或美觀需求,在建物前後四周保留空地,即使沒有興建其他設施,或只是作為庭院、種菜及私人通行使用,仍不能單憑土地閒置就要求免徵地價稅。
此外,騎樓走廊地的減免並非只看有沒有人經過,還涉及建築基地及建築物的認定。如果只是未經建築的一般空地,不能直接依騎樓走廊地的規定申請減免。
騎樓和一般空地差在哪裡?為何沒蓋房子不能比照減免?
財政部指出,騎樓走廊地屬於建築基地的一部分,認定上必須以基地上有建築改良物為前提,這也是騎樓與一般未建築空地的重要差異。
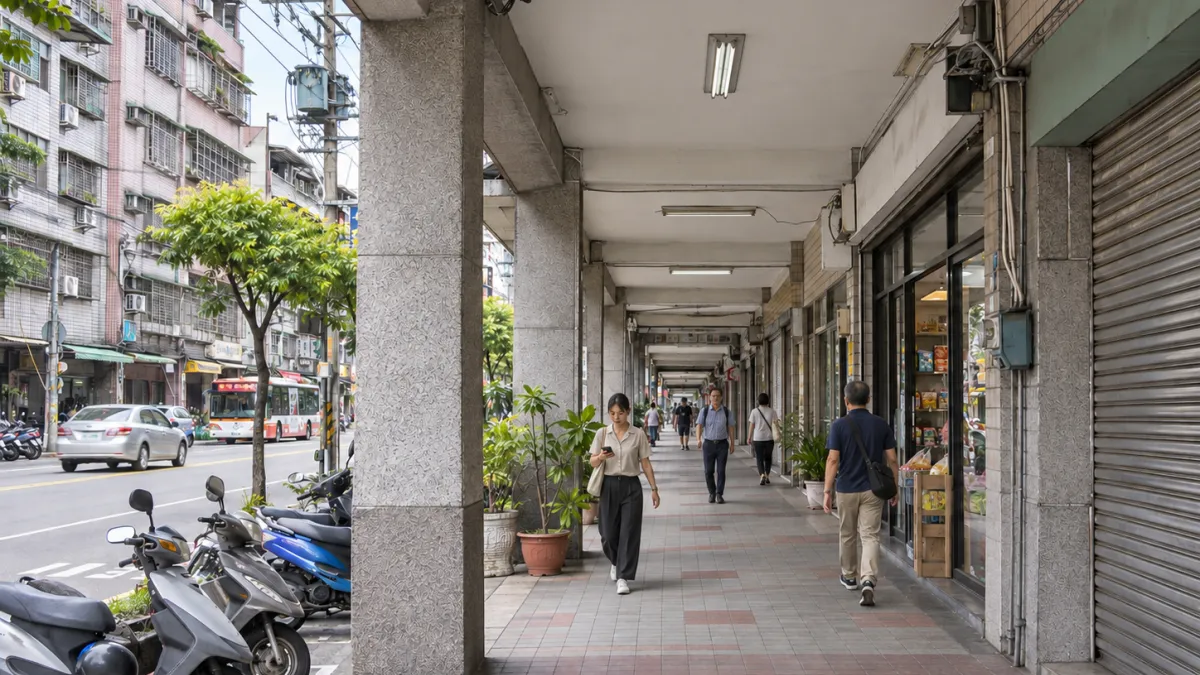
依《土地稅減免規則》第10條,供公共通行的騎樓走廊地,可依其上方是否有建築改良物,以及建築改良物的層數,適用不同減免比例。這裡所稱的建築改良物,包括附著於土地的建築物或工事。
值得注意的是,法規雖然規定「騎樓走廊地無建築改良物者」可以免徵地價稅,但不代表完全沒有興建建築物的一般空地,也能直接全免。
財政部另在騎樓節稅說明中舉例,平房屋簷下的騎樓走廊地,因騎樓上方沒有建物,可符合全免標準;若騎樓上方另有樓層,則依實際建物層數適用不同減徵比例。至於完全未經建築的一般空地,仍不能直接視為騎樓走廊地。
騎樓可以減免多少地價稅?上方有4層以上建物減徵1/5
根據《土地稅減免規則》第10條,供公共通行的騎樓走廊地,依上方建築物情況分為5種減免標準:
- 騎樓上方無建築改良物:地價稅全免。
- 上方有1層建築改良物:減徵二分之一。
- 上方有2層建築改良物:減徵三分之一。
- 上方有3層建築改良物:減徵四分之一。
- 上方有4層以上建築改良物:減徵五分之一。
不過,這些減免比例是針對符合規定的騎樓走廊用地部分,並非整筆住宅土地的地價稅都能依照同樣比例減少。 (相關報導: 去年有繳地價稅,今年11月卻沒收到稅單!財政部曝「1條件」免繳,不是滿65歲就有 | 更多文章 )
財政部也曾說明,騎樓土地如果由整棟樓房住戶持分共有,符合減免規定時,不只有一樓住戶可能受惠,其他持有土地應有部分的樓層住戶,也可能依持分獲得相應減免。