父母生前將存款贈與子女,是不少家庭常見的財產安排方式。一般人認為,贈與稅應該由送錢的父母負責繳納,但如果媽媽生前才將一大筆錢送給女兒,沒過多久就過世,原本應由媽媽負擔的贈與稅,竟可能變成女兒的責任。根據財政部說明,《遺產及贈與稅法》第7條明定,贈與人死亡時,如果贈與稅尚未核課,便改以受贈人為納稅義務人。即使女兒只是收下媽媽贈送的財產,也可能需要負責繳稅。
媽媽生前送女兒一大筆錢,過世後贈與稅誰繳?國稅局揭關鍵
根據財政部稅務入口網說明,依照《遺產及贈與稅法》第7條規定,贈與稅的納稅義務人原則上是贈與人,也就是將財產送出去的一方。不過,法律也設有例外,如果贈與人死亡時,贈與稅仍未核課,便改由受贈人負擔納稅義務。
值得注意的是,贈與稅「已申報」與「已核課」並不相同。即使媽媽生前已向國稅局辦理贈與稅申報,如果死亡時稅款仍未核課,女兒依然可能成為納稅義務人。反過來說,如果媽媽死亡前贈與稅已經核課,就不能僅因稅款尚未繳清,直接適用這項規定,而須依其他相關規定處理。
媽媽送女兒500萬元要繳多少贈與稅?2026年免稅額、稅率一次看
根據財政部公告,2026年贈與稅每年免稅額為244萬元。這筆免稅額是以贈與人為計算單位,同一人在一年內,不論贈與幾次、送給多少人,全年贈與總額合計只能扣除244萬元。
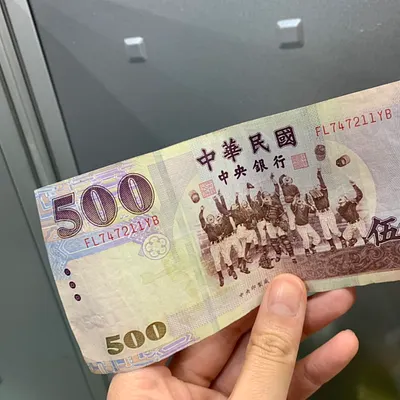
舉例來說,假設媽媽2026年贈與女兒500萬元現金,當年度沒有其他贈與,也沒有其他適用的免稅或扣除項目,扣除244萬元免稅額後,課稅贈與淨額為256萬元。由於2026年贈與淨額2811萬元以下適用10%稅率,因此這筆贈與的應納稅額為25萬6000元。如果媽媽在國稅局核課前過世,女兒就須依第7條規定負擔這筆贈與稅的納稅義務。
依據《遺產及贈與稅法》第24條,贈與人在一年內贈與他人的財產總值超過免稅額時,原則上應於超過免稅額的贈與行為發生後30日內,向主管稽徵機關辦理贈與稅申報。
贈與稅不是都由送錢的人繳!符合3種情況,收錢的人也可能要負責
事實上,除了贈與人過世,財政部指出,還有另外兩種情況,可能讓收下財產的人變成贈與稅納稅義務人。依照《遺產及贈與稅法》第7條規定,第一種是贈與人行蹤不明;第二種是贈與稅已超過法定繳納期限仍未繳納,且贈與人在中華民國境內沒有財產可供執行;第三種則是贈與人死亡時,贈與稅尚未核課。另外,如果媽媽生前同時將財產送給多名子女,死亡時贈與稅仍未核課,依第7條規定,受贈人有兩人以上時,應按各自受贈財產的價值比例,負擔依法計算的應納贈與稅額,而不是由其中一名子女直接承擔全部稅款。 (相關報導: 年薪170萬全交給妻子!58歲男每月只花6000元,退休前一看存款卻崩潰了 | 更多文章 )
媽媽過世前2年送的錢,還可能被計入遺產稅!2026年修法須留意
除了贈與稅的納稅義務轉移,父母過世前2年內贈與子女的財產,也涉及遺產稅問題。依據《遺產及贈與稅法》第15條,被繼承人死亡前2年內贈與配偶、法定各順序繼承人及其配偶的財產,原則上應視為被繼承人的遺產,併入遺產總額計算遺產稅。也就是說,即使媽媽生前已經把錢匯給女兒,只要符合死亡前2年贈與併入遺產的條件,這筆錢仍須列入遺產總額計算。