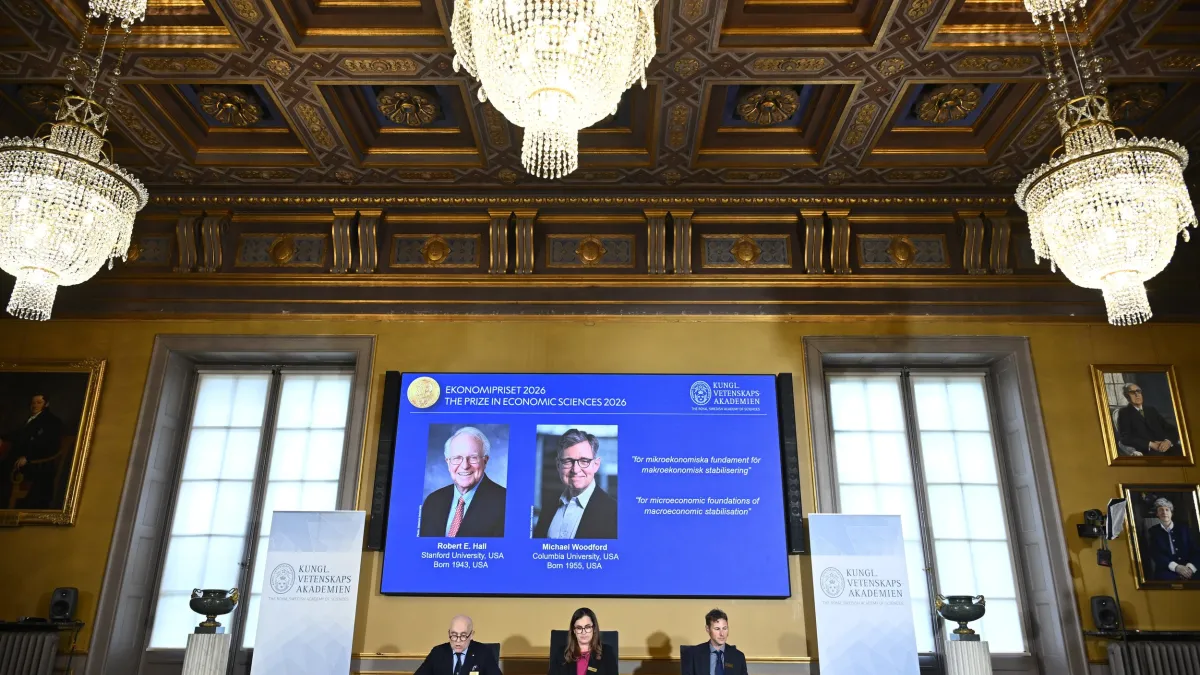
今年諾貝爾獎經濟學奬由霍爾(Robert E. Hall)及伍德福(Michael Woodford)兩位教授獲得,其主要貢獻是建構以經濟個體為基礎的總體經濟穩定政策模型,從而彌補凱恩斯學派理論的缺陷。
凱恩斯學派理論有四大基石:首先,是當期家計單位的消費取決於當期家計單位的所得;其次,在商品供給等於需求的均𧗾下,可推導產出和利率呈負相關的IS曲線;第三,在貨幣供給等於需求的均𧗾下,可推導產岀和利率呈正相關的LM曲線;最後,是失業率和通膨率呈負相關的菲利普曲線。
這些基石描述總體變數間的相關性,但並非源自個體的最適行為。因此,1995年諾貝爾經濟學獎得主盧卡斯,在1976年提出其著名的「盧卡斯批評」:「總體經濟變數間的關係並不穩定,因而根據某些特定關係所制定的經濟政策,是否能達到目標也很可疑。」
霍爾的最大貢獻是改善凱恩斯的消費理論。其1978年的經典論文假設家計單位擁有啓始資產且各期賺取勞動所得,並面對跨期的預算限制。在家計單位具有二次效用函數,且以理性預期選擇各期消費,以使終身效用最大的假設下,他推導出家計單位各期的消費取決於其恆常所得,也就是其目前資產價值加上預期未來勞動所得折現值的總和。此結果和1976年諾貝爾經濟學奬得主費利曼於1957年提出的「恆常所得假說」不謀而合。不過,由於恆常所得難以衡量,故難以檢證此假說。霍爾的最大貢獻是獲得家計單位消費路徑呈現隨機漫步的理論預期,並以美國總體消費資料印證此預期。霍爾及米什金教授在1982年的研究進一步顯示,若採取個體資料,則美國有八成家計單位的消費行為符合其理論預期,而二成則因過度貧窮以致在借貸受限下,而選擇不同的消費路徑。
伍德福則將其建立的新凱恩斯學派模型集結在其2003的 《Interest and Prices》一書。在經濟個體具理性預期、產品價格具僵固性、家計單位追求終身效用最大、壟斷性廠商追求利潤最大,以及中央銀行追求社會總福利最大的
假設下,伍德福以下列三個關係式取代了IS-LM模型及菲利普曲線:首先,是新凱恩斯學派的IS曲線;它描述本期的產出缺口,也就是實際產出扣除「自然產出」,會和預期下期的產岀缺口呈正相關,但和預期實質利率缺口,也就是本期名目利率扣除預期下期的通膨率,再扣除本期「自然實質利率」,呈負相關。其中,自然產出和自然實質利率分別代表價格不具僵固性情況下的產出和實質利率。
其次,是新凱恩斯學派的菲利普曲線,也就是當期通膨率和預期下期通膨率以及當期產出缺口皆呈正相關。
最後,他採用泰勒法則來設定央行利率決策;也就是央行制定的名目利率和通膨率及產出缺口皆呈正相關。由於民眾及廠商在進行決策時會預期央行政策的影響,因此,伍爾德認為央行宜提供未來利率政策走向的「前瞻指引」。
在伍德福的模型中,自然利率變動代表供給面衝擊,而民眾未預期到的利率變動代表需求面衝擊。例如,以近來美伊戰爭造成油價上漲,可探討供給面衝擊如何影響美國聯準會利率決策。油價上漲為供給面的負面衝擊,因而造成自然利率上漲以及自然產岀減少。然而,由於產品價格具僵固性,故產品需求及實際產出減幅會小於自然產出減幅。這導致產出缺口擴大,因而增加通膨壓力,故聯準會宜提高聯邦資金利率。因此,聯準會上月升息,以及利率期貨市場預期未來一年內,聯準會將升息三次,符合伍福德模型的預期。
至於AI衝擊對聯準會利率決策的影響則較複雜。AI發展是否造成生產力提升,仍混沌未明。若AI發展提升生產力,則其導引機制和油價上漲正好相反。換言之,產出缺口會減少,導致通縮出現,故聯準會宜降息。
後續採新凱恩斯學派模型的研究者,值得研究下列兩個議題。首先,是將類似新冠肺炎的黑天鵝事件納入分析。其次,該模型假設價格具僵固性及廠商具壟斷力,惟此兩假設是否合乎現實需要更多論述及證據支持。
*作者為台大教授 (相關報導: 林志忠觀點:1973年諾貝爾物理獎得主江崎玲於奈二三事 | 更多文章 )