父母生前贈與子女房屋、存款或大筆資金,即使已經過了10年,過世後仍可能引發遺產分配爭議。許多人以為,只要贈與時間超過死亡前2年,財產就與遺產沒有關係,但這項規定主要涉及遺產稅,與繼承人之間的財產分配並不相同。根據《民法》第1173條,子女若因結婚、分居或營業而接受父母生前贈與,符合條件時,仍須在遺產分割時計算扣除。以父親10年前資助兒子500萬元開店的假設情境為例,即使贈與早已完成,其他子女仍可能依法主張贈與歸扣,影響兄弟之間的遺產分配。
爸爸10年前送哥哥500萬元開店,過世後弟弟能要求重新計算遺產嗎?
假設一名父親在2016年拿出500萬元,贈與大兒子作為開店創業資金,當時並未要求償還。10年後,父親過世,留下1000萬元遺產,由兩名兒子繼承。弟弟認為,哥哥早已獲得父親500萬元資助,如果剩下的遺產再由兩人平分,對自己並不公平,因此要求將當年的贈與納入計算。哥哥卻認為,父親早已將錢送給自己,經過10年就不應再算進遺產。
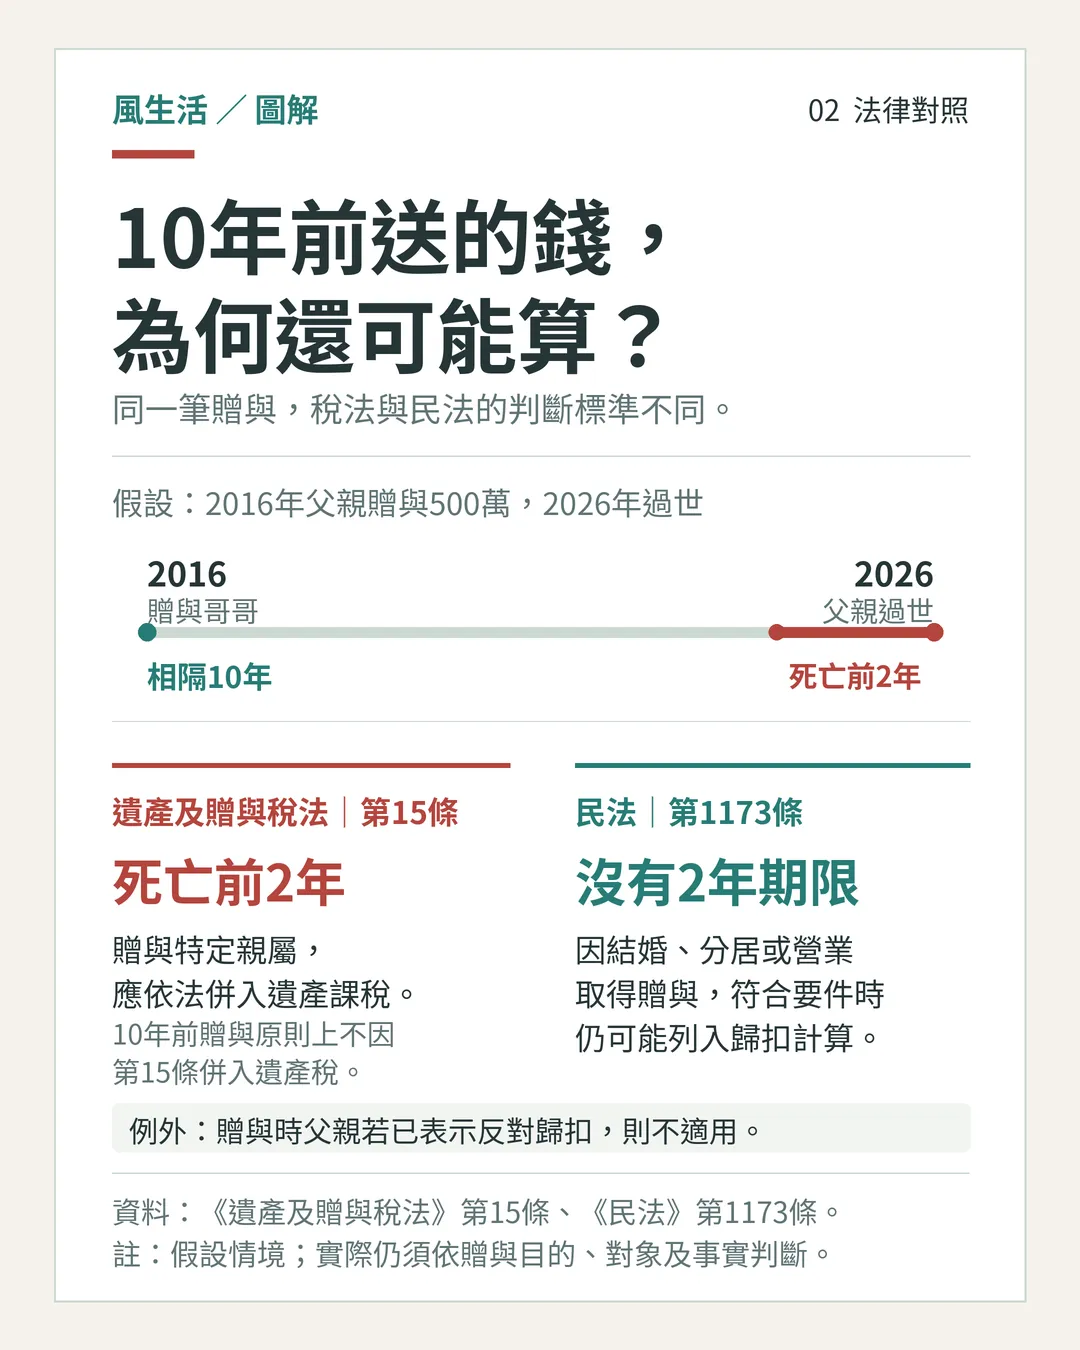
依據《民法》第1173條,繼承人在繼承開始前,若因結婚、分居或營業而接受被繼承人贈與財產,原則上應將贈與價額加入被繼承人死亡時留下的財產,作為計算應繼遺產的基礎,再從受贈繼承人的應繼分中扣除,這項制度稱為「贈與歸扣」。因此,如果父親當年確實是為了資助兒子營業而贈與500萬元,且贈與時沒有表示反對歸扣,就可能符合《民法》第1173條的適用要件。
爸爸留下1000萬元遺產,哥哥先拿500萬元,弟弟依贈與歸扣怎麼分?
依照前述假設,如果父親過世時留下1000萬元,只有哥哥與弟弟兩名繼承人,兩人的應繼分各為二分之一,且沒有配偶、遺囑、債務等其他影響分配的因素,原本各可分得500萬元。但如果哥哥當年取得的500萬元符合贈與歸扣規定,就必須先將這筆錢加上父親留下的1000萬元,計算出1500萬元的應繼遺產。兩兄弟各自的計算上應繼分為750萬元,由於哥哥已經取得500萬元,因此此次可再分得250萬元,弟弟則可分得750萬元。
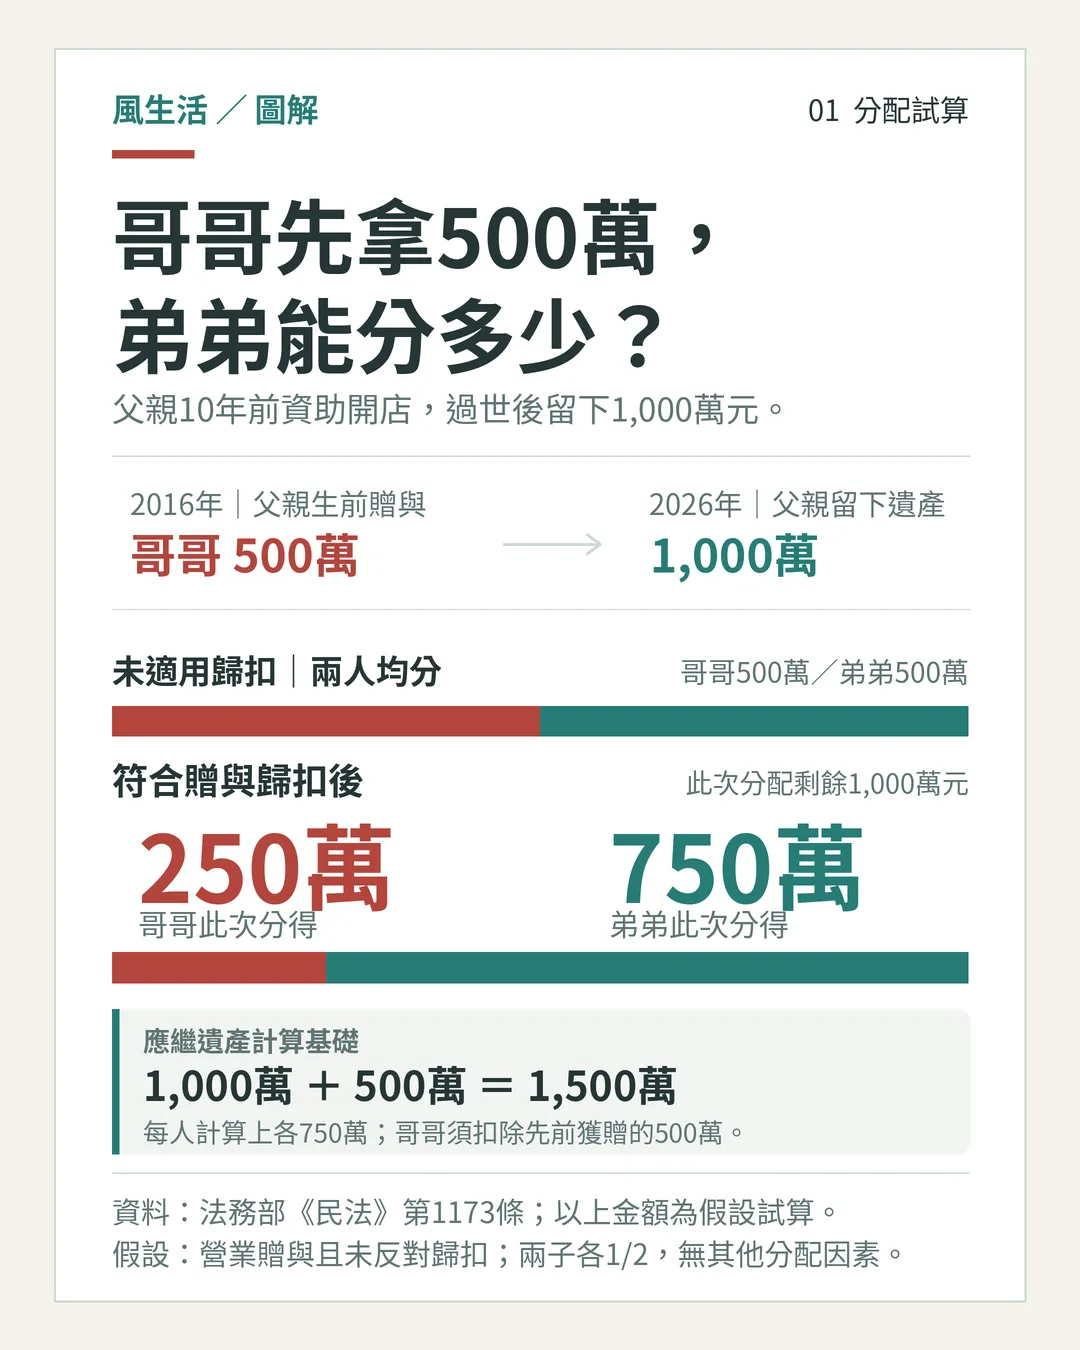
依照上述計算,哥哥此次分得的遺產從500萬元減為250萬元,弟弟則從500萬元增加至750萬元。由於500萬元早已在10年前贈與哥哥,父親過世時實際留下的遺產仍是1000萬元,1500萬元只是計算兩兄弟應繼分的基礎。此外,《民法》第1173條也明定,贈與價額依贈與時的價值計算。如果當年贈與的是500萬元現金,原則上就是以當時的500萬元計入,不會因為10年後物價變動而自行調整金額。
不是父母送子女的錢都要算!法院判決揭關鍵
不過,並不是所有父母生前贈與子女的財產,都必須列入遺產歸扣。法律主要針對因結婚、分居或營業而取得的贈與,一般生活上的金錢贈與未必符合要件。如果父母在贈與當時已表示反對歸扣,原則上也不適用這項規定。
至於如何認定贈與目的,臺灣臺南地方法院112年度家繼訴字第11號民事判決,就曾出現一筆100萬元婚前匯款是否應列入歸扣的爭議。該案中,有繼承人主張,另一名繼承人在2020年7月25日結婚,而被繼承人剛好在前一天匯款100萬元,因此認為這筆錢是因結婚而取得的贈與,應在遺產分割時扣除。
不過,法院認為,匯款可能存在不同原因,不能僅因匯款時間與結婚日期接近,就認定屬於結婚贈與。由於主張歸扣的一方未能提出其他足夠證據,法院最終未將這100萬元列入計算。這起婚嫁贈與案件也顯示,法院認定是否適用贈與歸扣時,仍須確認當初給錢的目的,不能只憑匯款紀錄判斷。若家人主張某筆資金屬於營業贈與,除了匯款紀錄,也可以提出贈與契約、創業計畫、資金用途或相關對話紀錄,由法院依具體事實判斷。
爸爸生前送哥哥的錢超過應繼分,弟弟能要求把多拿的錢還回來嗎?
如果父母生前贈與的金額,已經超過受贈子女原本可以繼承的數額,其他兄弟姊妹能否要求返還超過的部分?法務部2012年3月26日法律字第10100532930號函指出,贈與歸扣採取的是計算扣除方式,而非要求繼承人返還原本取得的財產。
依據該函引用的最高法院90年度台上字第2460號判決,如果繼承人受贈價額超過其應繼分額,便不得再參與剩餘遺產分配,但依該判決見解,無須返還超過的部分。不過,法務部也指出,受贈價額超過應繼分時,是否應返還差額,法律沒有明文規定,學說仍有不同意見。如果繼承人之間因此發生爭議,仍可能需要透過司法途徑解決。
超過死亡前2年就不用算遺產稅?國稅局認定與民法分遺產不同
許多人熟悉的「死亡前2年贈與」規定,與民法上的贈與歸扣其實是兩回事。依據《遺產及贈與稅法》第15條,被繼承人在死亡前2年內,將財產贈與配偶、民法規定的各順序繼承人及其配偶等特定對象,原則上應視為被繼承人的遺產,併入遺產總額課稅。如果父親是在死亡前2年內贈與兒子500萬元,即使已完成移轉,仍可能必須併入遺產稅計算;但如果是10年前就已完成的贈與,原則上不會因這項規定而重新併入遺產總額。
然而,超過2年也不代表當年的贈與沒有稅務義務。依財政部稅務入口網資料,2009年1月23日至2021年12月31日,贈與稅每年免稅額為220萬元。如果父親在2016年贈與兒子500萬元現金,且沒有適用其他不計入贈與總額的規定,就已超過當年度免稅額,原則上應依當時規定辦理贈與稅申報。
即使生前贈與已超過死亡前2年,其他繼承人仍可能依民法主張歸扣,影響實際分得的遺產。因此,父母生前若打算資助特定子女創業,應及早釐清這筆資金究竟是借款、一般贈與,還是用於營業的特定贈與,以及是否希望日後列入遺產歸扣。保留相關書面紀錄,也能減少子女日後對贈與目的產生不同解讀,進而引發遺產分割爭議。 (相關報導: 贈與小孩沒超過244萬元,被課14萬稅金!國稅局曝「沒注意1細節」直接連補帶罰 | 更多文章 )
參考資料: 法務部《民法》第1173條、法務部2012年3月26日法律字第10100532930號函、最高法院90年度台上字第2460號判決、臺灣臺南地方法院112年度家繼訴字第11號民事判決、財政部《遺產及贈與稅法》第15條及財政部稅務入口網贈與稅免稅額相關資料。