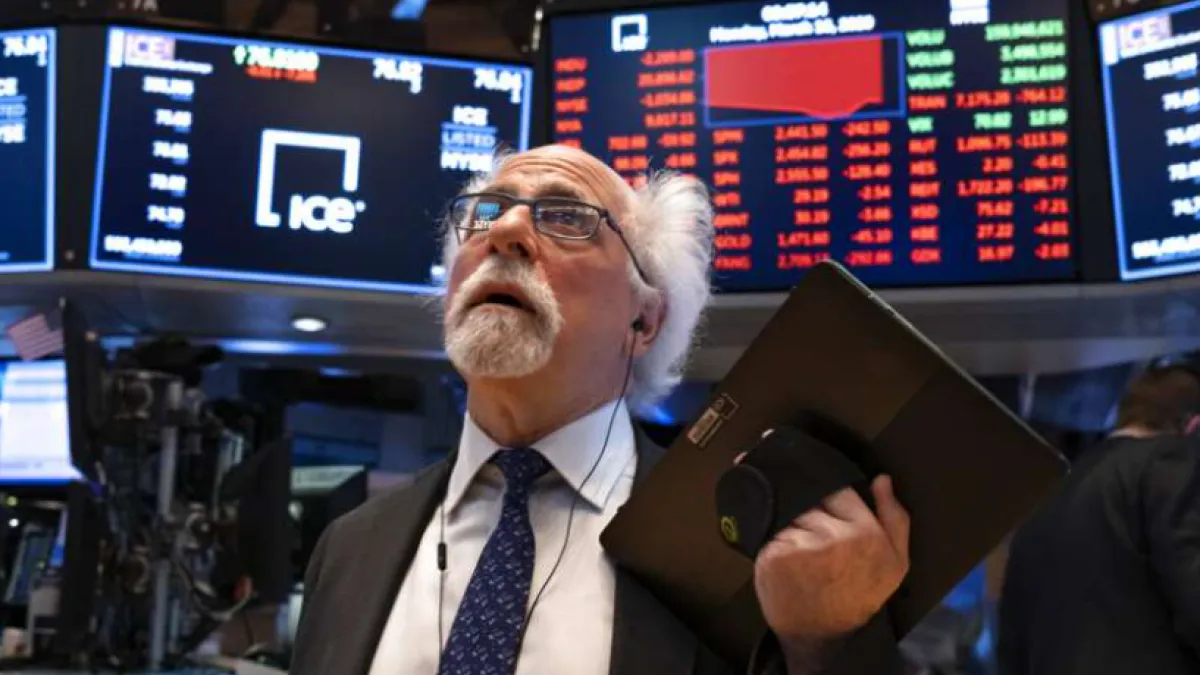
美國公債市場9月再度面臨拋售潮,而且從歷史季節性來看,10月恐怕也難以立即迎來喘息。根據過去10年數據顯示,美債9月平均下跌0.9%,10月也有0.7%的跌幅;在美國財政疑慮、能源價格推升通膨,以及聯準會(Fed)政策立場偏鷹的多重壓力下,美債這波跌勢恐怕還沒看到盡頭。
今年9月的美債已朝2023年以來最差的表現邁進。道明證券(TD Securities)策略師Prashant Newnaha表示,近期債券市場「一團糟」,這場痛苦交易可能持續下去,只要美伊衝突仍未出現解決方案,固定收益資產就可能出現降低風險的操作,甚至進一步蔓延至股市。
殖利率紛紛衝破5% 全球債市同步承壓
美國公債殖利率全面走高,幾乎各主要天期殖利率都已接近或突破5%,市場擔憂能源價格推升通膨,加上美國政府大舉舉債,將使利率維持在高檔更長時間。
美債遭拋售的壓力也迅速蔓延至全球債市,英國、澳洲與日本公債殖利率同步升至多年高點,全球政府債券殖利率平均值已突破4%,創下2007年以來最高水準。
彭博彙整的全球政府債券指數本月迄今下跌2.1%,可能寫下2023年以來最差的9月表現,顯示這一波債市修正已從美債擴大至全球固定收益市場。
市場人士對債市持續疲弱提出不同解釋。花旗策略師認為,美債市場正面臨一場「輕度買方罷工」,買盤不足讓殖利率更容易受到拋售壓力推升。
Yardeni Research則指出,以日圓融資、轉而投資高收益資產的「日圓套利交易」正在退潮,相關部位解除也可能進一步加劇債券市場的賣壓。
10月債市面臨季節性供給壓力
State Street Investment Management資深固定收益策略師Masahiko Loo表示,10月通常是美債面臨「季節性考驗」的時期,隨著美債供給增加、投資人結束夏季淡季,市場流動性與資金配置將重新成為焦點。
Loo指出,進入感恩節前,新增美債供給、企業大量發債,以及AI資本支出持續吸收資金,三股力量同時競逐市場資金,意味著美債價格與殖利率仍可能維持高度波動。
這也意味著,9月美債的跌勢若是由通膨疑慮、財政供給以及政策偏鷹共同推動,10月並沒有明顯的利多可以抵銷這些壓力,尤其美國政府融資需求仍高、企業發債與AI投資持續吸收資金,債市要重新建立穩定買盤,仍需要更多催化因素。
美伊僵持不下 油價成為債市最大變數之一
目前市場最大的風險之一仍然來自中東局勢,美伊談判陷入僵局,通往荷莫茲海峽的航運重啟仍未明朗,油價因此維持高檔,並可能透過能源成本推升通膨預期,進而限制央行的貨幣政策路徑。
利率交換市場目前反映,未來一年聯準會累計升息幅度接近1個百分點;加拿大、英國、澳洲與日本等主要市場,也都出現更多升息預期。
彭博Markets Live策略師Alyce Andres警告,近期美債殖利率的劇烈波動,已將房貸利率推升至2025年1月以來最高,若引發更多避險需求,可能進一步加深債市跌勢。
美債跌深開始浮現價值
儘管市場風險仍偏向殖利率上升、債券價格進一步下跌,部分長期投資人已經開始認為,目前的殖利率水準逐漸具備投資價值。
華爾街資深市場人士Jim Bianco近期轉為看多美國公債,這是他6年來首度對美債採取較為樂觀的看法。長期債券投資人Chris Iggo也認為,經歷連續4年的艱難環境後,債券市場已具備反彈條件。
摩根大通資產管理(JPMorgan Asset Management)香港資產管理人Arjun Vij表示,過去一年實質殖利率上升,已讓全球政府債券「更具價值」,以目前殖利率水準來看,債券存續期間整體而言大致合理,美國、日本與澳洲的長天期公債目前較具值得關注的風險報酬條件。
更多風傳媒獨家內幕: