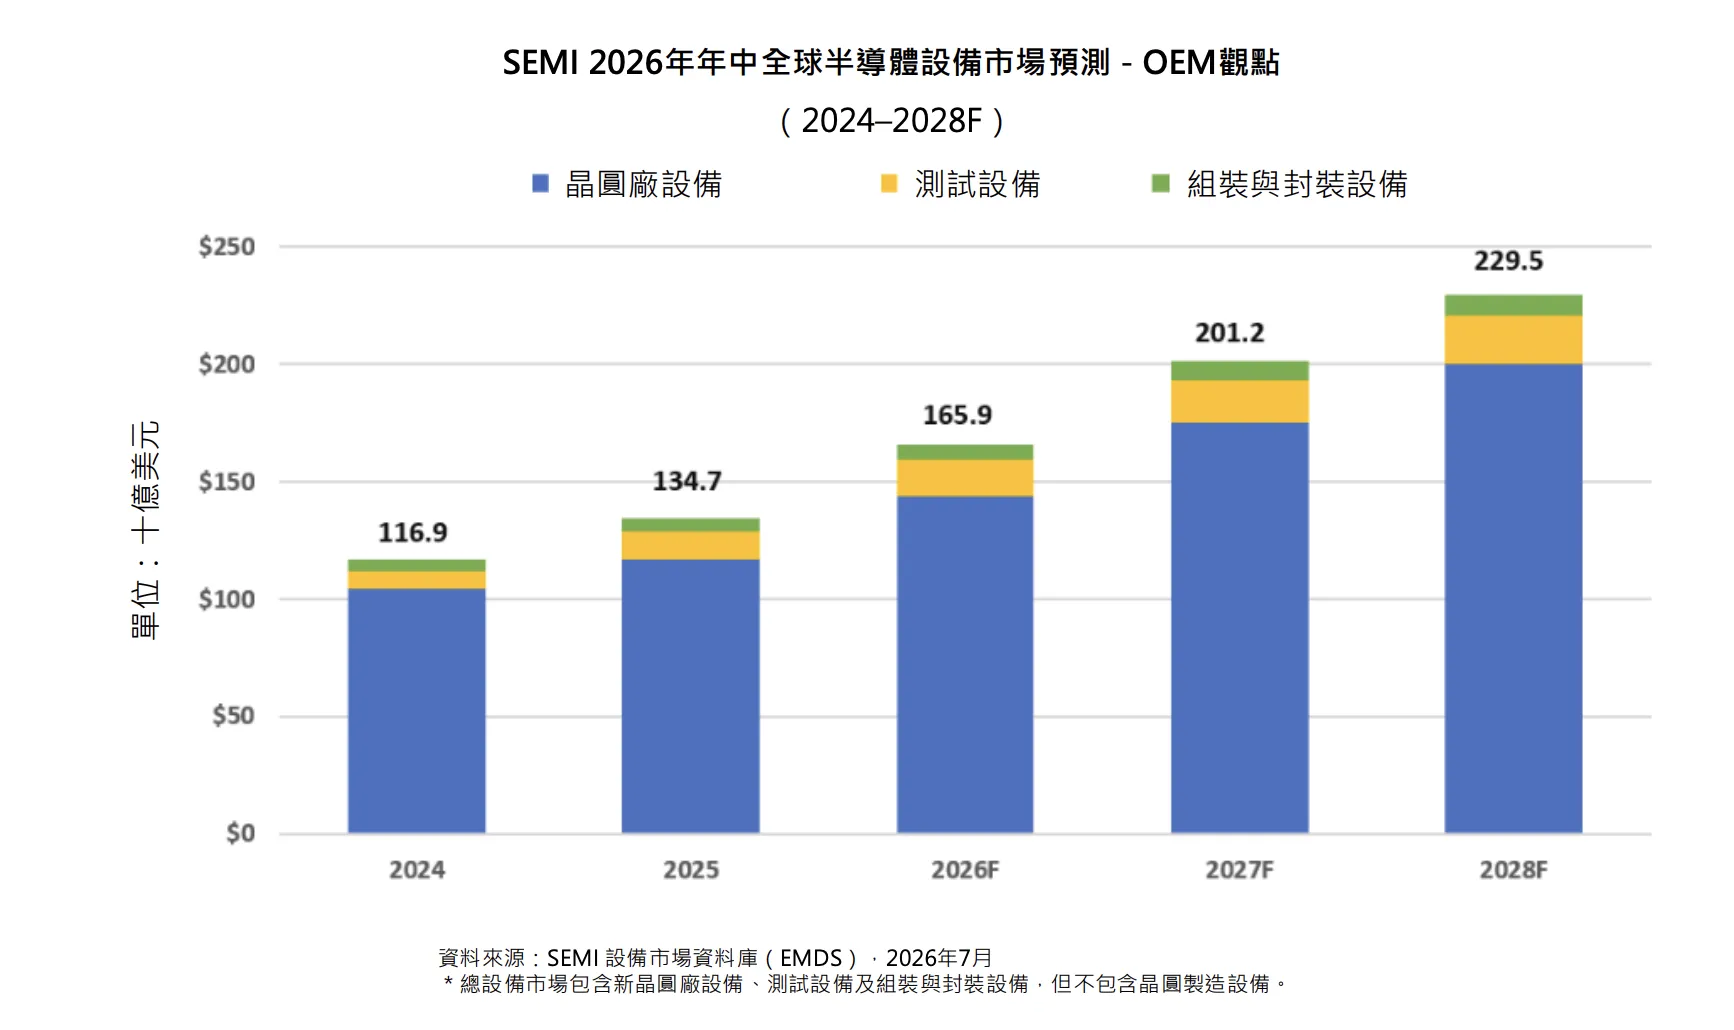
AI基礎建設投資持續擴大,全球晶片製造商的新一輪設備軍備競賽也同步升溫。SEMI國際半導體產業協會最新上修全球半導體設備市場展望,預估2026年全球半導體製造設備銷售額將年增23.2%、達1,659億美元,刷新歷史紀錄;隨著先進邏輯、HBM等先進記憶體,以及測試與先進封裝需求全面擴張,2028年市場規模更可望攀升至2,295億美元,締造連續五年成長的新紀錄。
SEMI最新公布的年中《全球OEM半導體設備市場預測報告》指出,此次調高設備市場預測,主要反映AI基礎建設投資持續加速,晶片製造商也因應運算密度提升、HBM需求增加及半導體元件架構日益複雜,擴大先進製程與後段製程設備支出。
SEMI全球行銷長暨台灣區總裁曹世綸表示:「AI正加速市場對高效能、高能源效率晶片的需求,也帶動全球半導體設備市場投資持續成長。」他指出,隨著晶片製造商積極布局AI時代所需的先進邏輯、先進記憶體,以及測試與封裝能力,設備支出將呈現更高的成長軌跡。
前段設備預測大幅上修 2028年市場突破2,000億美元
從設備類別來看,涵蓋晶圓製程、光罩與光罩版,以及晶圓廠設施設備的全球前段製程設備(WFE),仍是整體設備市場成長的主要動力。
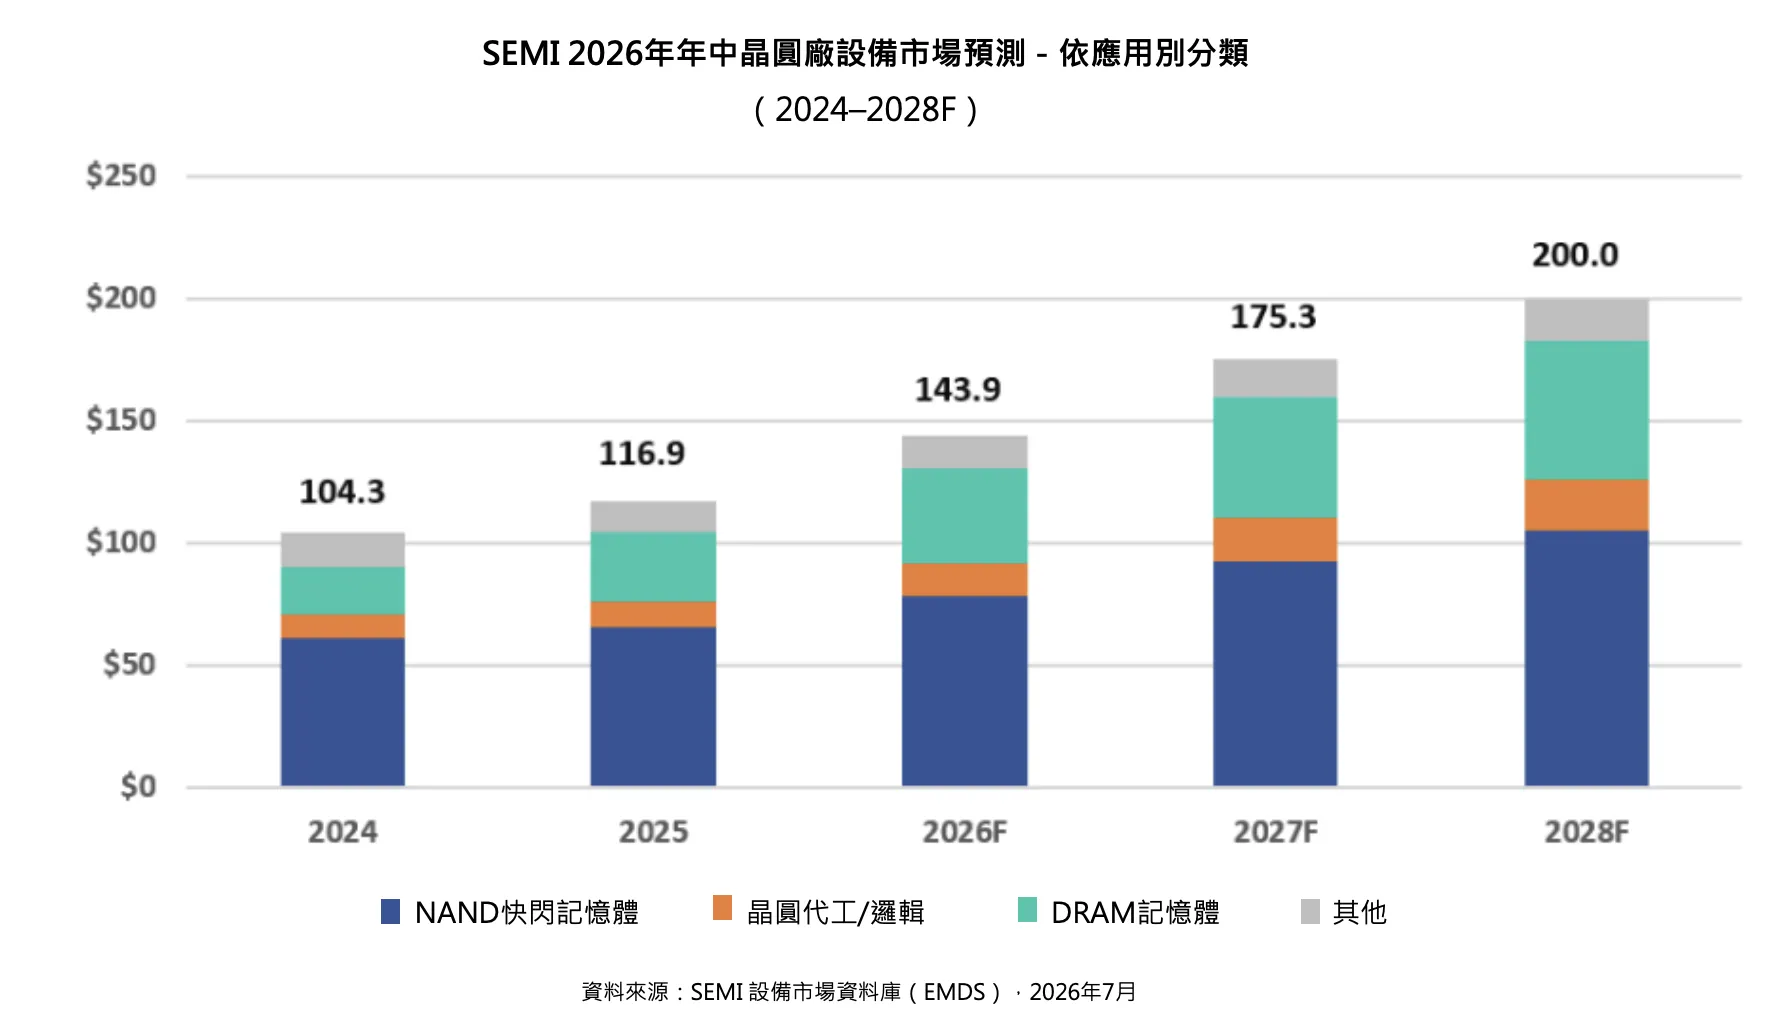
SEMI指出,全球前段製程設備銷售額2025年已達1,169億美元、創下新高,預估2026年將再成長23.1%,達到1,439億美元。相較SEMI於2025年底公布的預測,此次數字明顯上修,背後主要由先進記憶體、HBM相關DRAM技術,以及先進邏輯製程投資增加所推動。
隨著晶片製造商持續擴充AI產能並推進製程升級,SEMI預估前段製程設備市場2027年與2028年將分別成長21.8%及14.1%,至2028年市場規模可望首度突破2,000億美元。
這也顯示,AI晶片投資並非只集中在單一製程節點,而是從曝光、蝕刻、薄膜沉積、量測到廠務設施等環節同步擴張,設備需求的廣度與延續時間均高於先前市場預期。
2奈米GAA量產在即 邏輯與晶圓代工設備規模衝破千億美元
若依應用別觀察,晶圓代工與邏輯晶片仍是前段設備支出的最大市場。
受到AI加速器、高效能運算(HPC)及高階行動處理器持續帶動先進製程產能增加,SEMI預估,晶圓代工與邏輯應用相關前段製程設備支出,2026年將年增18.9%、達780億美元。
隨著產業逐步進入2奈米環繞式閘極(Gate-All-Around,GAA)製程量產階段,晶片製造商除了導入新的電晶體架構,也須同步提升製程控制、量測及良率管理能力。SEMI預估,相關設備支出2027年與2028年將分別成長18.1%及13.6%,2028年市場規模可望達到1,047億美元。
由於2奈米GAA製程是全球主要晶圓代工廠下一階段競爭重點,先進製程設備投資能否如期到位,也將直接影響AI晶片、高效能運算與行動處理器的供應能力。 (相關報導: 半導體下一戰不只先進製程!SEMICON Taiwan 2026揭十五大議題,AI智造與3DIC封裝成焦點 | 更多文章 )
HBM帶旺先進DRAM投資 2026年設備支出大增39%
記憶體設備市場同樣進入新一輪擴張期,其中又以AI伺服器大量採用的HBM,成為推動DRAM設備需求的核心力量。