勞退新制:被低估的退休資產
勞退新制跟勞保是完全不同的制度,不少人會把兩者搞混。
勞保是勞工、雇主與政府共同繳保費給勞保局,退休後按公式領年金。它本質上就像公共制度,退休後依規則給你一層基本保障。
勞退則是雇主每月提撥你薪資的6%到你的「個人退休金專戶」,你也可以自提最多6%。這筆錢是專屬於你的退休帳戶,不會被別人使用,也不會因為換工作而消失,年滿60歲就可以請領。
假設月薪5萬元,雇主提繳6%,你自己也自提6%,每月合計提繳6,000元,年化報酬率假設3%,持續 30年,以這個條件粗估,你的勞退專戶累積金額大約在350萬元左右。如果只有雇主提繳、沒有自提,大約是175到200萬。
在退休規劃中,我認為勞工退休金有三種使用方式:
①地板收入
如果你選擇月領,勞退就變成另一層地板。不過,它不是勞保那種「活到老、領到老」的社會年金,而是把你的個人專戶本息,依平均餘命和利率換算成每月金額,是有期限的月領機制。換句話說,這筆月退休金只發到平均餘命屆滿為止。
依2024年4月起適用的計算基礎(採用內政部公告的生命表),60歲申請時平均餘命為23年,大約領到83歲專戶就會用罄。累積350萬大約可領14,400元(實際年數會隨生命表更新調整,請以勞保局最新公告為準),加上勞保年金的21,297元,你的地板收入就來到每月將近36,000元。
②併入投資組合
如果你選擇一次領,這350萬就變成退休資產的一部分。你可以把它跟其他投資放在一起,用提領策略統一管理。
③橋接資金
這是最容易被忽略、卻可能很有價值的角色。
假設你50歲就達到FIRE條件離開職場,但勞保年金要到65歲才能請領。中間這15年的空窗期,你的投資組合必須獨自撐場。這時候,60歲就能領的勞退專戶,就可以作為「橋接資金」。在勞保年金還沒啟動的這段期間,它可以幫你分擔投資組合的提領壓力。
要把勞退當成哪一種角色,取決於整體退休規劃。不過無論怎麼選,都要先確認這筆退休金的規模,才有辦法做出好決策。
FIRE族須留意制度空窗期
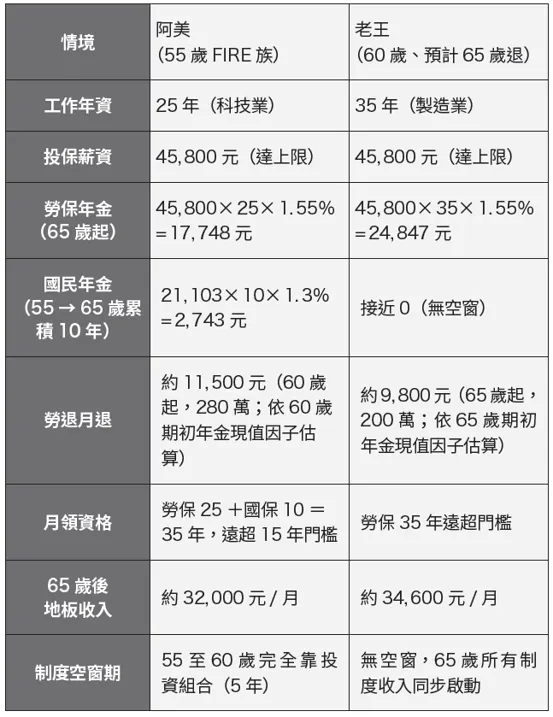
觀念講了不少,最後我們來看看表2-2的兩個例子。同樣有制度收入,但因為啟動時間不同,退休壓力也會不一樣。兩個人的65歲後地板收入只差2,000多元,差別在於,阿美在55到60歲那五年,沒有任何的制度收入,這段時間,投資組合壓力最集中。年資長短不是唯一重點。對FIRE族來說,反而更需要確認制度的空窗期。
作者介紹|陳逸朴(YP)
現任軟體工程師,同時經營Facebook與部落格「小資YP投資理財筆記」,累積瀏覽量突破500萬。文章刊載於《經濟日報》、《Money錢》、《商業周刊》、《財訊》、《理財周刊》、《Cheers》、《風傳媒》、《關鍵評論網》等各大財經媒體。
於2023年起陸續創立YP指投網(YP-Finance)、YP退休網,專注打造以台灣投資人需求為核心的指數化投資與退休規劃工具,協助大眾更輕鬆理解與應用投資數據。
投資理念是「被動指數投資,主動享受生活」,期望透過分享知識與工具,幫助大家避開市場迷思,建立長期且穩健的理財思維。著有《一年投資5分鐘》。
小資YP投資理財筆記:yp-finance.com
YP指投網:tool.yp-finance.com
YP退休網:fire.yp-finance.com
本文經授權轉載自遠流出版《投資10年就退休:給台灣人的退休現金流全指南──用對提領策略,讓你少工作好幾年!》 (相關報導: 只靠勞保不夠用!退休還有1筆錢「沒65歲就能領」在職都能申請,2026勞退新制一文看 | 更多文章 )
責任編輯/李伊晴