這個案例可以說明2件事:一個是「政策性貸款」之不可取、甚至是罪大惡極;再一個是綠色金融雖然聞之高尚,但當綠色金融變綠色呆帳時,才知高尚不代表可確保債權。
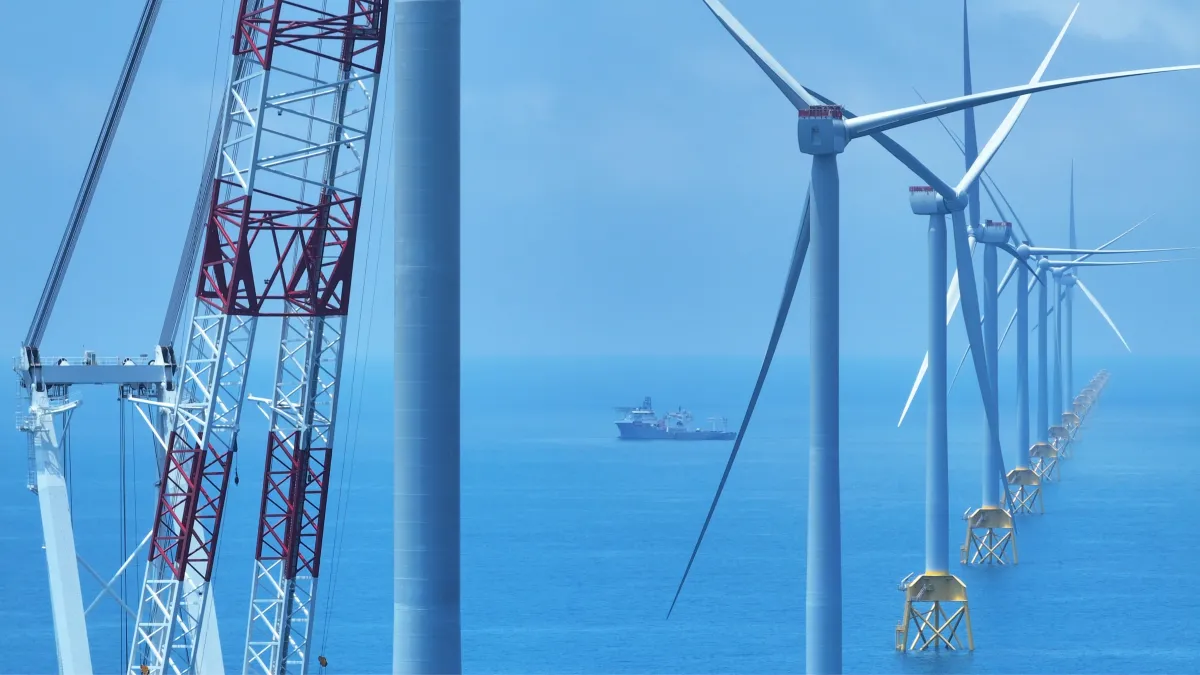
森崴能源子公司富崴能源2020 年承攬台電離岸風電二期工程,那是當時總統蔡英文喊出要為台灣創造另一個新的兆元產業、力推風電國產化政策之時。不過,這股願景與希望很快就撞上現實的牆壁,再加上疫情、俄烏戰爭等導致原物料與海事成本翻倍,多重因素讓成本墊高進度拖延、終而導致資金周轉失靈。
這個未爆彈在今年9月29日富崴董事會通過向法院聲請破產後爆炸,日前台電董事長曾文生就是為此要出面跟富崴的債權銀行團洽商,至於為什麼台電要出面與銀行洽商此事,主因是台電算是「業主」身份,而且,是一個手上有著廠商上百億元資金的業主,銀行團當然希望從這裡挖回一些錢、降低一點損失。
整個案件中,最引起外界矚目的莫過於新聞標題的「9大行庫齊踩雷」:包含台灣銀行、土地銀行、合作金庫、第一銀行、彰化銀行、華南銀行、兆豐銀行、台灣企銀、中國輸出入銀行等九大公股行庫。
這些官股行庫競相參與本案貸款的原因,可不是有多看好產業與廠商的前景與債信,更非行庫有多深厚的專業能力評估後認為債權能確保、獲利應可期,主因只有一個:力挺政府的離岸風電國產化政策,因為從過去民進黨執政的案例看,不力挺政策與政黨的行庫高層最終必然官位難保。
外界或許還有印象:幾年前也有一個「政策性貸款」讓9大行庫齊踩雷:2017年慶富造船承攬國防部的獵雷艦採購案出事,這是一樁被形容是「詐貸」的案件,但卻還是讓9大行庫齊心參與貸款,這9家行庫幾乎就是富崴案的「原班人馬」,只有富崴案中的兆豐換成農業金庫。出事後行庫也是喊冤不已、說參與是為了支持國艦國造政策。這個案件讓9大行庫最終損失超過125億元,行庫高層人事之後迎來一次大幅更動。
這就是所謂的「政策性貸款」之惡與無腦;因為要支持政策,行庫高層可能因此放寬、甚至拋棄應有的專業把關與評估,風險意識在「長官們」的要求下消失無踪。
對官員而言,政策性貸款是「方便好用」、容易讓政策短期見效,更重要的是出事自己不必負責;要官員「克制」不施壓行庫支持政策性貸款,肯定是作不到,其中既是人性也是保官位,但未來還是希望政府少搞一些「政策性貸款」、別遺禍後人。至於行庫高層主管看看慶富案造成的行庫高層變動、主辦行高階主管沾上的司法後,也該有點警惕,真出事了,不必寄望推政策的官員與政府來保你,所以還是專業把關才能保百年身吧。
至於綠色金融變綠色呆帳的案件是否會再增加,則是一個需要關注的課題。蔡政府從2017年開始就力推所謂的「綠色金融行動方案」,這個方案先後推出1.0、2.0、到3.0版;蔡英文就說:「期待金融機構一起支持能源轉型計畫」。在綠色金融方案1.0時就號稱完成1.2兆元的綠色貸款,還有上千億元的綠色債券等。
當初敲鑼打鼓宣傳綠色金融有多大的成就,現在看就是有多大的風險,政府與金融界都該回頭檢視、嚴控綠色金融風險。
至於對銀行團想要拿扣在台電手裡的106億保證金來抵債,就不必想了。因為無論從法律程序與要件、或是各方(甲乙方、放貸2方等)之間的合約而言,台電都沒道理把手上乙方的履約保證金優先返還給銀行,基本上一定要等執行完甲乙方的權利義務要件─白話文講就是台電能從乙方未履約取得的款項都扣完後,剩下的才輪得到債權銀行去分。
再者,從更「務實」的觀點算計,雖然同樣一筆錢是先給台電還是行庫,似乎只是「左手轉右手」的差別,但從國庫或是納稅人觀點看,台電是近乎百分之百的公營公司,行庫則雖然號稱公股銀行,但除了台、土、輸出入3家是百分之百官股外,其它行庫官股占比大都在2-3成左右,因為還是優先考慮台電吧。
相較於慶富案9大行庫近150億元的損失,這次9行庫在富崴案的曝險在67億元左右,損失算是「輕微」,以行庫的量體而言,都在可承受範圍內。據媒體報導說金融圈放出風聲,要是官方對這筆65億的巨額呆帳「沒有一個說法」(意指台電要減輕其損失),未來的離岸風電計劃就不必寄望銀行會支持。
這番話說得很好,希望那些行庫都可作到,因為過去無腦無專業的力挺風電就是錯誤,現在提高風險意識、多一點專業把關,也算是亡羊補牢了。