IC設計龍頭聯發科(2454)今(30)日舉行線上法人說明會,公布2026年第3季財報及第4季營運展望。受惠智慧裝置平台新專案量產,第3季合併營收達1,680.58億元,季增10.4%、年增18.3%,稅後純益281.99億元,每股純益(EPS)17.50元。展望第4季,聯發科預估營收將達2,101億至2,218億元,季增25%至32%。副董事長暨執行長蔡力行指出,首款AI加速器已於9月開始小量出貨,2027年相關業務營收有信心挑戰160億美元,並證實已取得第二家ASIC客戶。不過,聯發科第3季存貨淨額攀升至1,535.31億元,較去年同期增加近千億元,營業現金流更由正轉負,庫存及營運資金變化同樣受到關注。
聯發科Q3營收1,680億超越財測!EPS達17.5元、研發費用突破422億
根據聯發科公布的財報,第3季合併營收1,680.58億元,季增10.4%、年增18.3%,超越原先財測高標;毛利率46.3%,較第2季增加0.1個百分點,年減0.2個百分點。營業利益達271.02億元,季增18.5%、年增22.2%,營業利益率為16.1%。
獲利方面,第3季稅後純益281.99億元,季增14.6%、年增10.8%,EPS達17.50元,高於第2季的15.28元及去年同期的15.84元,營收與獲利同步成長。
累計今年前三季,聯發科合併營收4,693.91億元,年增5.3%;毛利率46.3%,歸屬母公司業主淨利763.71億元,年減7.3%,EPS為47.94元。
聯發科指出,第3季營收成長主要受惠多項智慧裝置平台新專案進入量產,以及電視系統單晶片(TV SoC)反映較高DRAM價格。為維持技術競爭力,公司持續投入研發,第3季研發費用達422.37億元,占營收比重25.1%,高於前一季的393.61億元及去年同期的363.53億元。
Q4營收上看2,218億元!AI加速器放量推升業績、毛利率估45%
展望第4季,聯發科預估以美元兌新台幣31.7元計算,單季營收將介於2,101億至2,218億元,季增25%至32%、年增40%至48%;毛利率預估為45%、正負1.5個百分點,營業費用率則為26%、正負2個百分點。
蔡力行指出,儘管第3季營收基期已高,但隨著AI加速器業務逐步放量,預期仍將帶動第4季營收強勁成長。不過,消費性電子產品的季節性需求變化,將抵銷部分成長幅度。
聯發科表示,資料中心客戶對首款AI加速器的需求依然強勁,產品已於9月開始小量出貨,並有信心在第4季達到25億美元營收目標。公司指出,相關信心主要來自供應鏈產能支持,目前仍持續與供應鏈夥伴密切合作,爭取更多產能,以滿足客戶需求。
AI晶片2027年挑戰160億美元!蔡力行澄清進度疑慮、再添第二家ASIC客戶
市場高度關注聯發科AI特殊應用積體電路(ASIC)業務進展,近期相關業務前景雜音頻傳。蔡力行在法說會中強調,首款AI加速器已於9月開始小量出貨,客戶需求依然強勁,公司有信心2027年相關業務營收達到先前目標區間上緣,約160億美元,相當於AI加速器ASIC市場約20%。
蔡力行指出,相關信心主要來自供應鏈的產能支持,公司目前也持續與供應鏈夥伴密切合作,爭取更多產能,以滿足客戶需求。
聯發科表示,首款AI加速器成功放量,是公司資料中心業務的重要里程碑,也展現整合互連矽智財(IP)、先進製程與先進封裝技術,以及統籌全球供應鏈的能力,能夠為資料中心客戶提供具競爭力的客製化晶片。
針對第二個AI加速器ASIC專案,蔡力行表示,目前開發進展順利,持續朝2028年第1季量產目標推進。這款客製化晶片專為客戶下一代AI基礎建設設計,將在各關鍵環節導入先進技術,使每瓦效能(Performance per Watt)提升數倍,同時大幅降低整體擁有成本(TCO),預期將進一步強化公司市場定位,並為營收成長帶來顯著貢獻。
此外,聯發科也已取得第二家ASIC客戶,持續拓展資料中心業務,並深化與AI生態系主要產業夥伴的合作關係。
聯發科庫存一年暴增966億!週轉天數升至127天、營業現金流轉負
儘管聯發科第3季營收及獲利雙雙成長,財報中的存貨及現金流變化仍值得關注。
根據財報,第3季存貨淨額達1,535.31億元,相較去年同期569.64億元,增加965.67億元,年增約169.5%;若與第2季984.21億元相比,單季增加551.10億元,季增約56%,明顯高於同期營收10.4%的增幅。
存貨週轉天數也持續拉長,從去年同期68天、今年第2季102天,進一步增加至第3季的127天,反映存貨相對銷貨成本的週轉速度放緩。
現金流方面,聯發科去年第3季營業活動淨現金流入391.81億元,今年第2季仍淨流入242.51億元,但第3季轉為淨流出42.56億元,與單季稅後純益281.99億元形成對比。
不過,存貨增加是否主要來自AI晶片新專案備貨、其他產品需求或營運資金配置,目前仍有待公司進一步說明,不能僅憑庫存及現金流變化,就認定終端需求出現惡化。
輝達、Alphabet參與可轉債認購!聯發科布局先進封裝與AI基礎建設
為支持AI相關業務擴張,聯發科第3季完成39億美元海外可轉換公司債發行,輝達(NVIDIA)與Alphabet均參與認購。
蔡力行指出,此舉除了深化與AI基礎建設生態系夥伴的合作,也有助於公司確保關鍵零組件產能,支援未來業務發展。
技術布局方面,聯發科持續推進448G SerDes、3.5D先進封裝及共同封裝光學(CPO)等技術,並將服務範圍由晶片延伸至系統及機櫃級解決方案。
聯發科也與輝達合作NVLink Fusion平台,協助客戶將客製化XPU整合至NVLink生態系,同時支援採用UALink的乙太網路機櫃架構,以降低客戶部署不同AI基礎建設架構的複雜度,縮短產品上市時程。
聯發科表示,未來將持續深化與多家客戶及AI生態系主要產業夥伴的合作關係,期望成為資料中心客戶長期信賴的合作夥伴。
智慧裝置營收年增63%!手機業務衰退17%、旗艦晶片成焦點
觀察聯發科既有業務,第3季智慧裝置平台營收季增20%、年增63%,占整體營收58%,成為最大營收來源。
主要成長動能包括5G Thin Modem、新款AI平板、AI PC及車用座艙等新專案量產,電視晶片業務也反映DRAM價格上升。
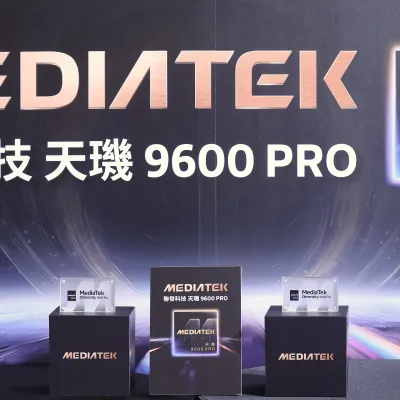
相較之下,手機業務第3季營收季減1%、年減17%,占整體營收37%。蔡力行指出,搭載首款2奈米天璣9600 Pro的旗艦手機陸續上市,帶動旗艦產品表現優於其他手機產品。
另一方面,聯發科股價近期持續承壓,29日下跌4.49%,收在4,045元,30日盤中最低觸及3,805元,較9月高點5,480元回落約30.6%。儘管公司釋出第4季營收強勁成長及AI ASIC業務擴張展望,後續仍須觀察新業務實際營收貢獻、存貨去化速度及營業現金流能否改善。