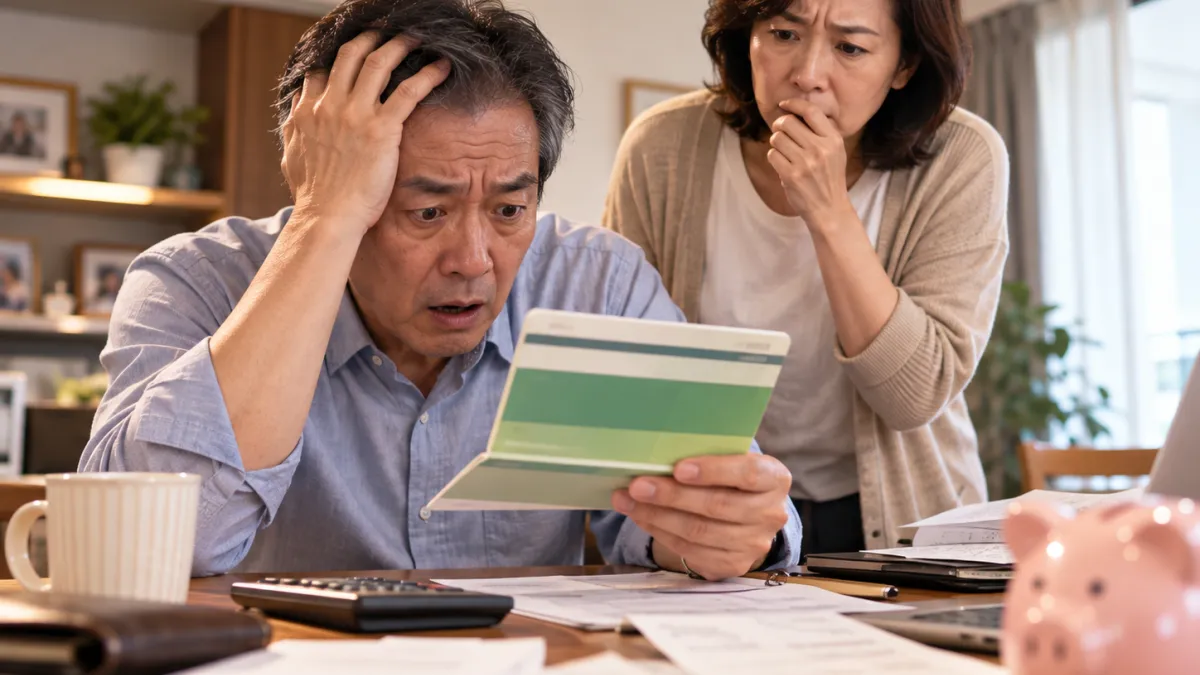
努力工作大半輩子,收入不低,平時也沒有亂花錢,退休後應該能過上安穩生活嗎?日本財經媒體《THE GOLD ONLINE》近日刊載一則家庭理財案例,一名58歲男子年薪高達850萬日圓,婚後一直將薪水交給妻子管理,每月只領3萬日圓零用錢,原以為家中至少存了2000萬日圓,沒想到退休前詢問存款,竟發現只有1200萬日圓,連房貸都還沒繳完。他忍不住質問妻子,工作一輩子的錢究竟去哪裡了?沒想到妻子接下來說出的多年家庭開銷,讓他逐漸明白存款為什麼與預期差這麼多。
以為家裡至少存了2000萬日圓!58歲丈夫一問妻子才知道真相
根據日本《THE GOLD ONLINE》2026年10月7日刊載的家庭財務案例,58歲的正志(化名)在製造業公司任職,年薪約850萬日圓,56歲妻子裕美(化名)則每週兼職工作約3天。夫妻育有兩名子女,如今孩子都已出社會,家中只剩兩人生活。正志婚後便將薪資帳戶交給妻子管理,自己每月固定領取3萬日圓零用錢。雖然知道家裡有房貸、水電費和子女教育等支出,卻很少仔細了解家庭的整體財務狀況。由於妻子從未表示家裡錢不夠用,他一直相信,多年來應該已經累積相當可觀的存款。
直到某天,他在公司聽完退休後工作安排的說明,回家後才突然想到,自己似乎從未認真確認家裡究竟存了多少錢。正志原先估計,家庭存款至少有2000萬日圓,沒想到妻子給出的答案,卻只有約1200萬日圓,比他預期整整少了800萬日圓。震驚之餘,他脫口質問妻子,為什麼自己辛苦工作這麼多年,家裡卻只存下這些錢?原本只是想確認退休資金,沒想到一句話便讓夫妻氣氛瞬間緊張。
工作一輩子的錢都去哪了?妻子說出多年家庭開銷
面對丈夫的質疑,裕美也感到不滿,反問丈夫以為這些年家裡的錢都花到哪裡去了?她接著列出多項家庭支出,包括房屋貸款、兩名子女的教育費、汽車汰換,以及全家出遊等費用。尤其孩子求學期間,教育支出一度相當沉重,有些年份幾乎無法增加存款。等到孩子上大學,更曾必須動用過去累積的儲蓄支付學費。
正志聽完後才逐漸想起,無論是換車或安排家庭旅行,當初自己其實都曾表示贊成。這些年看似平常的家庭開銷逐漸累積,也讓家中存款遠比他想像中少。他過去每月只拿3萬日圓零用錢,因此總覺得剩下的大部分薪水應該都能存起來,卻忽略了家庭開銷不會因為個人花費少,就跟著減少。更讓正志意外的是,夫妻居住的房子至今還有約450萬日圓房貸尚未繳清。
存款1200萬、房貸還欠450萬!夫妻開始重新規劃退休生活
夫妻當天不歡而散,但正志隔天便主動向妻子道歉,坦承自己前一天說話太過直接,兩人也決定利用週末重新整理家庭財務。他們將存摺、房貸還款明細及保險文件攤開,逐項確認家裡目前的資產與支出,同時估算退休前還能增加多少存款。
正志所任職的公司有退休金制度,60歲以後也可以選擇繼續工作,房貸餘額預計會隨著持續繳款逐漸降低。不過,當他實際查看公司的退休給付預估金額後,才發現情況並沒有原本想像中寬裕。另一方面,妻子也表達了自己的想法。她並不希望把所有錢都留到老後,而是想趁夫妻還有體力時,一起出門旅行,享受過去忙於工作和養育孩子時難以實現的生活。經過討論,兩人開始檢視每月生活費、房貸及保險支出,也重新評估現有保單與電信契約,希望在退休前減少不必要的開銷,同時保留實現旅行計畫的可能性。
日本50多歲家庭平均儲蓄1756萬日圓,逾半數仍有負債
事實上,即使有穩定的工作與收入,許多家庭到了接近退休的年紀,仍可能背負房貸或其他債務。根據日本總務省公布的《2025年家計調查(儲蓄、負債篇)》,以戶長年齡50至59歲的兩人以上家庭來看,平均儲蓄金額為1756萬日圓,而有負債的家庭比率達53.7%。顯示在這個年齡層,超過一半的家庭仍有尚未清償的債務。
不過,日本官方統計的「儲蓄」除了銀行存款,也包含股票、部分保險等金融資產,與案例中提到的家庭存款不一定採取相同計算方式。回到正志的例子,他原以為自己努力工作多年,妻子又負責管理家計,退休後應該不必太擔心金錢問題。直到真正攤開存摺與房貸資料,才發現家庭財務與自己想像中的模樣相差甚遠。原本因存款問題而爭執的兩人,最後決定一起面對退休後的生活,也開始重新思考,未來究竟該把錢花在哪些事情上。 (相關報導: 年薪170萬全交給妻子!58歲男每月只花6000元,退休前一看存款卻崩潰了 | 更多文章 )
資料來源
- THE GOLD ONLINE|「これだけ働いて、貯金がこれだけ?」〈年収850万円・小遣い月3万円〉58歳会社員、定年を前に知った「わが家の残高」(2026年10月7日)
- 日本總務省統計局|《2025年家計調查報告(儲蓄、負債篇)》