台灣碳費自2025年施行,並於2026年完成首期的申報繳納;環境部同時啟動排放交易制度的規劃與試行。據此,台灣的碳定價政策的討論,不應被簡化為「碳費或排放交易制度(ETS)」」的二選一問題,也不宜預設碳費僅是過渡工具、而ETS必然成為唯一終局。真正值得關注的問題,是如何在既有法律授權下,建立一套能同時維持價格有效性、總量完整性、產業競爭力與國際相容的複合式碳定價架構。
國際經驗顯示,成熟碳定價制度的共同特徵,並不是形式上的雙軌,而在於清楚的涵蓋適用範圍、避免重複負擔、具可信的減量路徑、穩健的市場基礎,以及必要時適當的制度連結。台灣推動排放交易制度(ETS)具有揭示邊際減量成本、提供排放總量約束與及引導轉型資金配置等政策功能。國內近期包括〈臺灣碳定價新制銜接國際環境部將引領產業因應CBAM〉、〈臺灣碳定價的下一步彭部長與德國專家對談〉、〈碳排放交易制度要來了彭啓明:台灣減碳成敗影響全球AI供應鏈淨零〉等政策論述,也確實將歐盟碳邊境調整機制(CBAM)、國際碳市場接軌以及全球科技供應鏈的淨零要求,列為推動ETS的重要背景。但這些因素只能證成台灣需要建立具可信且能與國際制度接軌的碳定價制度,尚不足以據此推出ETS是唯一可行的工具。CBAM的碳價扣除取決於可歸屬於產品,且有效支付的碳價,而非取決於何種制度名稱;另一方面,供應鏈減碳也不能以可交易配額取代企業的實際製程與價值鏈減量。因此,較穩健的發展方向應是「碳費搭配先導ETS、協調式複合碳定價、實證導向制度收斂」,並以透過明確指標檢視碳費與ETS長期的分工與協調方式。
一、問題不在雙軌並行,而在整體架構
碳費與排放交易制度(ETS)都在使排放者面對碳成本,但兩者所提供的政策確定性並不相同。碳費係先決定價格,實際排放量由企業對價格的反應決定,其優點是減量成本較可預測,也能形成相對穩定的公共收入。而ETS則是先決定排放總量上限,再由市場形成排放額配價格,其優點是能對排放總量提供較明確的約束,並讓減量成本較低者多減、減量成本較高者購買所需配額,在制度設計健全時,有助於以較低社會成本達成同一減量目標。
因此,碳費與ETS並存之本身,既不是優點,也不是缺點。其關鍵在於同一單位排放應由何種工具定價、不同制度間是否產生重複負擔或重複計算、免費核配與優惠費率是否同時削弱價格訊號、不同部門間能否具公平比較,以及轉型成本如何回饋於減量與公正轉型。世界銀行在《State and Trends of Carbon Pricing 2026》報告所揭示的全球趨勢,也是反映當前碳定價工具持續擴張且設計日益多元,而非所有國家都當然遵循單一路徑由碳稅或碳費逐步轉向ETS。 (相關報導: 范建得觀點:美國最高法院判決川普關稅違法─對台灣的意義 | 更多文章 )
對台灣而言,「雙軌」一詞容易掩蓋真正的制度選擇。較精確的分析單位應是複合碳定價架構,至少同時檢視涵蓋範圍、重疊處理、價格與總量、免費核配、抵換、收入使用、市場監理、碳洩漏防護及國際連結。
二、國際經驗的真正啟示
目前國際間便有許多採複合式碳定價制度的案例,他們的經驗值得我們參考
(一)加拿大
首先,加拿大自2019年起依其《溫室氣體污染定價法》(Greenhouse Gas Pollution Pricing Act)建立雙軌並行的碳定價制度,亦即同時兼採化石燃料的消費者碳稅,以及針對大型工業排放源的定價。
然而,加拿大最近的制度調整顯示,碳定價的政治韌性與分配效果兩者同樣重要。《Removing the consumer carbon price, effective April 1, 2025》文件指出,加拿大自2025年3月31日後,各類燃料與可燃廢棄物的聯邦燃料費率均調降為零,亦即自4月1日起實質停止課徵。同時取消各省及地區維持消費端碳價的聯邦要求;另一方面,針對大型工業排放源的碳定價制度則予以保留,並進一步朝強化其減量誘因與長期價格訊號的方向調整。(延伸閱讀:有關大型排放源的碳定價參見同文件的“Strengthening Industrial Carbon Pricing”章節)
加拿大此一政策調整是否意味碳稅的失敗,仍值得進一步檢視。整體而言,加國的調整主要是家庭與交通燃料所承擔的可見成本隨大環境的變化,已轉換為生活成本壓力,而伴隨聯邦政治之衝突,導致碳稅失去了支持。至於碳定價政策的實際減量成效,則不能僅由長期總排放量的變化加以判斷。依加拿大環境與氣候變遷部《Canada’s National Greenhouse Gas Inventory 1990–2021》統計,加拿大溫室氣體排放量由1990年的589 Mt CO₂e增加至2021年的670 Mt CO₂e,增幅約13.8%,但同期整體經濟的溫室氣體排放強度則下降42%;兩項指標呈現不同方向,顯示經濟成長、產業結構、能源效率及能源轉型等因素均可能影響排放表現。將這兩項數據並列,顯然無法用以證明碳定價工具的效用。
至於在該國選擇採行排放交易定價制度的安大略省,其取消「總量管制與交易(cap-and-trade)」的經驗,反倒很具體的提醒我們,制度更迭可能對市場信賴造成之傷害風險不容忽視。早在2018 年,加拿大安大略省進步保守黨政府(Doug Ford 政府)上台後,便宣佈取消安大略省的「總量管制與交易計畫」,並退出與魁北克及加州所建立的連結碳市場。值得注意的是,美國能源與化工巨頭科氏工業(Koch Industries, Inc.)及其關係企業Koch Supply & Trading, LP在制度取消前不久,才於2018年5月舉行的安大略省、魁北克及加州聯合拍賣中,斥巨資(約3,015萬美元)購買了碳排放配額購得排放配額。政策變更後,Koch所持有的排放配額將直接淪為廢紙,且安大略省政府拒絕給予補償。 (相關報導: 范建得觀點:美國最高法院判決川普關稅違法─對台灣的意義 | 更多文章 )
科氏工業隨後依據《北美自由貿易協定》(NAFTA)第 11 章,向加拿大聯邦政府提起跨國仲裁,索賠超過 3,000 萬美元的損害賠償,另加利息及程序費用。他們指控加拿大安大略省取消排放交易制度及不予補償的措施,違反了 NAFTA 第1105條「最低待遇標準」(公平與公正對待)以及第1110條「間接徵收與補償」的條款。仲裁庭於2024年3月13日並未就上述實體爭議作成有利於Koch的判斷,而是以欠缺事項管轄權為由駁回美國科氏工業(Koch Industries)全部請求。仲裁庭認為,Koch所購買的排放配額並不符合NAFTA第1139條所要求的受保障「投資」要件。
Koch案(Koch Industries, Inc. and Koch Supply & Trading, LP v. Canada)是一起非常著名的跨國投資者與國家間所涉爭端(ISDS)仲裁案(ICSID Case No. ARB/20/52)。涉及安大略註銷投資人於聯合拍賣中取得的配額而未予補償,且涉及NAFTA對受保護投資標的的定義(配額是否屬財產權)與仲裁管轄權,這些問題已充分顯示出政府任意取消配額的可能,已被認爲是一種制度性的法律風險。
對台灣而言,未來推動ETS的過程,配額之法律性質、制度變更、配額註銷、退場與補償規則都應在市場形成前加以釐清。
(二)瑞典
瑞典經驗值得參考的重點,應在於對不同碳定價工具的分工。
瑞典自1991年起實施碳稅;2005年歐盟排放交易制度(EU ETS)上路後,瑞典形成由碳稅與EU ETS分工的碳定價架構,其主要原則是排放「由碳稅或EU ETS其中一種工具定價」;依瑞典《Sweden’s carbon tax》說明,納入EU ETS管制的產業完全免徵碳稅,而未納入EU ETS的工業部門原先適用較低的碳稅率,該項優惠稅率則於2018年前逐步取消。換言之,在2018年退場的是非EU ETS工業的碳稅優惠,並非複合式政策有所改變。2018年的制度調整並非改變碳稅與EU ETS並行分工的整體架構,而是逐步取消非EU ETS工業部門的碳稅優惠。同時,2026年天然氣與燃煤的碳稅率為每公噸化石二氧化碳1,520瑞典克朗,反映瑞典長期逐步提高碳稅率的政策路徑,並指出目前碳稅與EU ETS合計已對瑞典超過95%的化石碳排放建立明確碳價。
此一經驗顯示,較高的碳定價涵蓋率,可以透過不同碳定價工具之間明確的制度分工與適用範圍配置加以達成。
簡言之,瑞典最成功的是「長期穩定與經濟脫鉤」。瑞典自1991年開徵碳稅,採較低稅率起步、逐步提高的方式,同時把歐盟排放交易體系所涵蓋的主要工業排放與國內碳稅適度分工。如前所述,目前瑞典已有超過95%的化石燃料碳排放受到碳稅或EU ETS涵蓋。瑞典的政策成果不僅表現在排放下降,也反映於於經濟成長與排放變化之間的逐步脫鉤,亦即當實質GDP近乎翻倍時,排放仍下降約三分之一。不過,瑞典政府也明確指出,其成果並非單一政策工具所致,而是來自碳價、區域供暖、生質燃料、公共運輸、建築節能及技術扶助的共同作用。因此,較嚴謹的說法是:瑞典經驗證明較高的碳價可以與經濟成長並存,但前提是採取長期漸進的調整,並同步提供低碳替代方案;而不是把全部減排成果單獨歸因於碳定價。 (相關報導: 范建得觀點:美國最高法院判決川普關稅違法─對台灣的意義 | 更多文章 )
(三)瑞士
至於瑞士,其較具參考價值之處,在於碳定價工具間的制度分工,以及建立在制度相容性與法律基礎上的排放交易制度跨境連結。該國對高溫室氣體排放活動係依法強制其參與ETS;符合條件的設施可以選擇自願加入(opt-in),碳排放量持續低於二萬五千噸(25,000 tCO2e)者則得申請排除適用(opt-out )。此外,參與ETS之設施得申請退還其使用化石燃料所繳納的二氧化碳費(CO₂ levy),藉此避免同一排放來源同時承擔重複的碳定價負擔。其次,瑞士與EU ETS自2020年1月1日起正式連結,透過雙方排放配額的相互承認,顯然使小型市場獲得更大的流動性與共同價格訊號。然而,這種連結源自瑞士與歐盟間的國際協定、總量管制與申報與查驗(MRV)的整合,不是單純交易平台簽署合作備忘錄即可取代。
整體言之,瑞士碳稅本身的效果最容易辨識,其全國減量幅度雖小於德國與瑞典,但CO₂費課徵對象集中適用於供暖用油、天然氣及其他化石熱燃料等課徵,其價格誘因因而集中作用於建築與熱能使用部門。依瑞士聯邦環境署(FOEN/BAFU)最新資料,2024年建築部門溫室氣體排放量已較1990年減少47%。依據瑞士官方模型評估亦顯示,在扣除建築補助與企業減量協議等效果後,碳稅在2015年估計淨減量約直接減少130萬噸二氧化碳,2005至2015年累積淨減量約690萬噸,其中約四分之三的效果發生於家戶與建築部門。然而,此一結果也凸顯制度邊界的重要性:由於汽油、柴油等交通燃料未納入碳費範圍內,瑞士運輸部門自1990年至2024年的排放量僅減少約10%。換言之,瑞士是碳定價產生可量化部門效果的重要案例,但也是「未被涵蓋的部門不會自動減排」的案例。
(四)德國
德國國家排放交易制度(nationales Emissionshandelssystem, nEHS)則是另一種模式。
依該國《燃料排放交易法》(Brennstoffemissionshandelsgesetz, BEHG),德國自2021年起將燃料於上游階段所產生的排放納入國家排放交易制度,針對EU ETS 1未涵蓋的燃料排放進行定價,尤其涉及建築供熱與道路運輸部門,並包括部分未達EU ETS 1適用門檻的小型工業設施。另一方面,為避免同一燃料排放同時承受nEHS與EU ETS 1的碳定價負擔,BEHG第7條第5項設有避免重複負擔的制度安排,明定燃料如使用於已受EU ETS規範的設施,其可能產生的雙重負擔原則上應事前避免,並授權透過法規命令建立相關燃料排放量之扣除程序。
德國nEHS的價格形成機制,已由固定價格逐步轉向2026年的價格走廊與拍賣制度。不過,歐盟其後於2026年透過Regulation (EU) 2026/667,將ETS2運作延後至2028年;因此,德國nEHS較適合被理解為先行與過渡制度,而不是法律上已自動「併入」ETS2。
具體言之,德國的總量減排最大,但因果歸因最複雜。依德國聯邦環境署資料,1990至2025年間的德國溫室氣體排放量量已減少48.2%。不過,這個數字同時包含德國統一後東部高耗能產業關閉或現代化、再生能源大量擴張、化石燃料退場、能源效率政策,以及EU ETS等多重因素影響。德國聯邦環境署亦指出,近年的排放下降主要與再生能源占比提高及化石能源發電減少有關。此外,德國針對建築與道路運輸燃料的國家排放交易制度(nEHS)自2021年始實施,運作期間尚短,現階段尚難以評斷其績效,因此德國經驗或可用以證明「碳定價若嵌入能源轉型政策組合」能支持大幅減排,但尚無法把1990年以來近五成的減量全部視為ETS績效。 (相關報導: 范建得觀點:美國最高法院判決川普關稅違法─對台灣的意義 | 更多文章 )
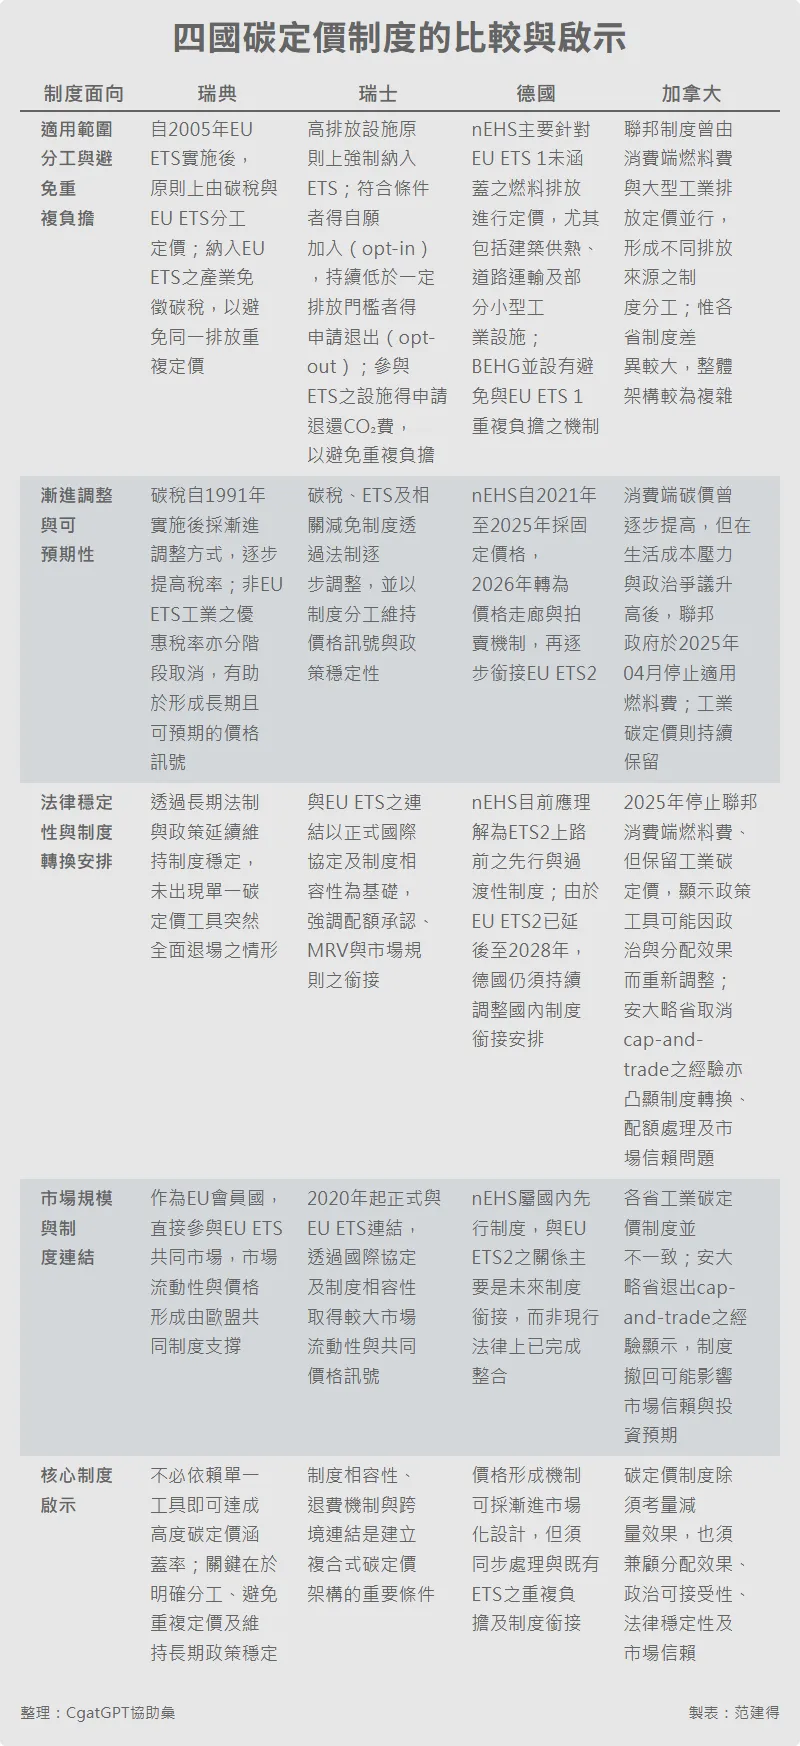
上表並非意在將瑞典、瑞士與德國簡單歸類為成功案例,亦非將加拿大視為失敗個案。四國經驗更重要的啟示在於,碳定價制度能否長期穩定運作,取決於範疇分工、價格調整路徑、法律穩定性、市場連結以及分配正當性等因素是否相互支撐。瑞典顯示,碳稅與ETS可透過明確分工而長期並行;瑞士則說明,跨境市場連結必須建立在制度等效與法律承諾上;德國提供由固定價格、價格走廊及逐步轉向市場化定價,以及銜接ETS2的階段性經驗;加拿大則提醒,即便具有法律架構與政策協調,若民眾無法辨識收入返還、分配效果與減碳效益,制度仍可能因政治輪替而被大幅調整。
因此,比較研究可歸納出五項對臺灣有直接參考意義的重點:其一,以法律明定碳費與ETS的適用範圍及對重疊排放的處理原則;其二,透過固定價格、價格走廊或分階段納管等方式,降低制度轉換所產生的衝擊;其三,公開碳價、排放總量與制度銜接的中長期路徑,同時保留依法檢討與調整的空間;其四,待總量管制、監測、申報與查驗(MRV)與市場監理等達到足夠的相容性後,再推動國際市場連結;其五,把收入使用、產業轉型支援與弱勢保護納入制度核心。臺灣需要補強的不是預先宣布碳費退場或ETS單軌化,而是建立可檢驗、可調整且具有政治韌性的協調規則。
三、台灣已有碳定價法律基礎,惟碳費與ETS間尚欠缺協調規則
台灣現行法並非只有碳費,而沒有排放交易制度(ETS)授權。《氣候變遷因應法》第28條已授權分階段徵收碳費,第32條與第33條則將碳費、排放額度拍賣或配售所得等收入納入溫室氣體管理基金,並明定其用途;另一方面,第34條至第36條則已就總量管制計畫、納管排放源、分階段排放總量目標、免費核配、拍賣或配售、額度帳戶、移轉與交易,以及與外國政府或國際組織共同實施的可能性。第8條並已將溫室氣體總量管制交易制度的建立,列為環境主管機關主辦,並由經濟部、金管會及外交部協辦。
因此,當前問題不宜表述為「ETS沒有法源,必須另立專法」,而是現有法律授權是否足以支撐未來市場制度所需的規範密度。若初期僅建置現貨履約市場,現行法應可作為制定總量計畫與子法的基礎;惟若日後允許金融仲介機構、槓桿交易、衍生性商品或廣泛投資人參與,則應再增訂市場操縱、利益衝突、部位限制、清算與交割,以及跨市場監理之規範。
碳費方面,現行一般費率為每公噸二氧化碳當量新臺幣300元,經核定自主減量計畫並符合指定減量目標者,得分別適用每公噸50元或100元的優惠費率;環境部《碳費收費辦法》另設有K值、高碳洩漏風險事業之排放量調整係數以及減量額度扣除等安排,使事業實際應繳碳費並非單純由公告費率決定。根據環境部氣候變遷署〈Taiwan's Carbon Pricing System Reaches Key Milestone: Enterprises Report Total Carbon Fee Payments of NT$4.97 Billion〉資料,2026年首期共有240家企業、461個廠場完成碳費繳納,其中402個廠場經核定自主減量計畫而適用優惠費率。此一結果顯示,現行制度下的一般名目費率,與個別事業實際承擔的有效碳成本之間,可能存在相當差異。因此,未來設計排放交易制度(ETS)時,真正需要協調的重點,並非兩種政策工具的名稱或形式,而是碳費與ETS並行下,同一排放來源的實際碳成本如何計算與分配,並避免重複負擔。 (相關報導: 范建得觀點:美國最高法院判決川普關稅違法─對台灣的意義 | 更多文章 )
四、ETS的必要性不宜僅憑CBAM或供應鏈壓力加以證成
國內有部分觀點係以CBAM、國際碳定價接軌或供應鏈減碳需求等面向來支持推動ETS。環境部自2024年起,即把排放交易規劃、國際碳定價接軌、CBAM與科技供應鏈競爭力置於同一政策脈絡;2026年又以產業低碳轉型、國際碳市場連結及綠色金融等說明ETS的政策價值。環境部長其後更直接把台灣在全球AI與半導體供應鏈的地位,連結到ETS及國際減碳責任。因此,CBAM與綠色供應鏈是現實存在的政策理由,而不是假想的反方;但其政策意涵仍應分別檢驗。這些因素可以支持臺灣建立更可信、更具國際相容性的碳定價制度,但尚不足以單獨證明只有ETS才能達成目標。
實則,台灣推動ETS是有充分的國內政策理由的。其一,透過設定具有可信度的排放總量上限,可以把國家與部門減量路徑轉化為逐年收緊的排放額度,提供碳費較難直接提供的數量確定性。其二,藉由排放額度交易,可逐步揭示不同事業的邊際減量成本,促使資本流向成本較低或技術較成熟的減量機會。其三,若配合配額拍賣、價格穩定機制與中長期總量(cap)軌跡,亦有助於形成投資人評估低碳設備投資、燃料轉換與製程改善的共同訊號。
但上述這些效果並不會因為制度名為ETS而自動出現。若排放總量上限設定寬鬆、免費核配比例過高、抵換額度品質或數量失控、或市場交易量不足,配額價格可能無法反映排放額度的稀缺性。另一方面,若市場供需高度集中於少數大型事業,亦可能提高市場力集中及價格操縱的風險。臺灣需要的是具有總量完整性的ETS,而不是只有交易介面的ETS。
台灣以電子、半導體、鋼鐵、水泥、石化及精密製造構成出口體系,因此,建立排放交易制度(ETS)的價值不應侷限於CBAM目前涵蓋的水泥、鋼鐵、鋁、肥料、電力與氫等產品。其更廣泛的政策利益,還包括形成跨產業邊際減量成本資訊、引導金融資源投入、支援低碳產品市場、促成電力與工業政策協調,並為未來可能的制度連結預作準備。換言之,CBAM可以是推動ETS的背景因素之一,但不宜成為制度選擇的單一依據。
五、CBAM著重有效支付,而非ETS制度標籤
歐盟CBAM原則上允許進口商證明相關進口產品在原產國已就其內含排放實際支付碳價,並據以扣除相應金額。因此,台灣碳費並不因名為「費」即當然被排除;環境部亦已依CBAM相關規範說明,碳費屬可被納入扣除判斷的碳定價形式。然而,「可納入判斷」並不表示臺灣碳費的一般費率得直接且全額換算為所有出口產品可扣除的碳價,也不代表不同企業均可取得相同的扣除效果。實際可扣除程度,仍取決於個別產品之內含排放、實際支付碳價、優惠費率或減免安排,以及相關證明文件是否符合CBAM要求。
歐盟執委會於2026年公布的CBAM第三國已支付碳價實施規則草案(Draft Implementing Regulation on the Carbon Price Paid in a Third Country under the CBAM, Ares(2026)4841230)顯示,扣除計算將聚焦於碳價是否已就特定產品的內含排放實際且有效支付,其計算並非僅以名目碳價為準,而須一併考量免費配額、基準值以下排放、免徵或退款、其他金錢補償、匯率換算、實際排放量及獨立認證等因素。因此,即使ETS的市場配額價格較高,若企業取得大量免費配額,其實際承擔的碳成本仍可能相對有限;反之,若碳費確已支付,且能明確歸屬於出口產品的內含排放,原則上亦可能納入CBAM碳價扣除的計算。換言之,CBAM所重視的是碳成本的實際支付及其與產品內含排放之可歸屬性,而非出口國所採碳定價制度是否冠以「ETS」之名。 (相關報導: 范建得觀點:美國最高法院判決川普關稅違法─對台灣的意義 | 更多文章 )
價格比較也必須使用正確期間。2026年CBAM憑證價格採EU ETS拍賣價格的季度加權平均,第一季為每噸75.36歐元,第二季為75.28歐元;自2027年起才改為每週價格。[15]將台灣一般費率新台幣300元直接除以單一季度價格,只能用來說明數量級差距。個別產品的實際差額仍須考慮優惠費率、收費排放量、EU免費配額調整、產品內含排放與匯率。台灣導入ETS或許有助建立與EU ETS較易比較的MRV、核配與有效碳價資料,但只有在配額確實造成可歸屬於產品的支付負擔時,才可能反映於CBAM扣除;制度名稱或名目市價本身並不會使認定較為有利。
六、供應鏈需要的是可驗證減量
配額、碳信用與企業排放清冊具有不同功能。ETS中的額配(allowance)是係主管機關依總量管制制度核發或拍賣,用以履行法定減量義務的合規單位,碳信用( carbon credit)則通常代表相對基準產生的減量或移除成果;至於企業範疇一、二、三(Scope 1、2、3)溫室氣體盤查及產品碳足跡,則用以衡量特定組織或產品邊界內的實際排放情形。因此,企業繳回一單位排放配額,所代表的是完成相應的法定履約義務,並不當然等同於該企業或特定產品的實際排放量已同步減少,也不能直接取代品牌客戶對其範疇三(Scope 3)排放所提出的減量要求。
GHG Protocol要求企業以價值鏈活動資料核算範疇三(Scope 3)排放,並將排放清冊與碳抵換、配額等市場交易工具分開揭露。SBTi 於2026年發布的《The Corporate Net-Zero Standard V2.0》亦持續將企業自身營運及價值鏈減量置於核心,對未反映於實體清冊的市場工具另行處理,並要求剩餘排放的中和符合專門條件。因此,台灣產業真正需要的是可查驗的製程減量、供應商特定排放資料、產品碳足跡、低碳電力與長期採購承諾。此時,ETS的制度效果可能有所助益。
ETS可以透過價格訊號支持上述行動,也能使低碳製程的相對成本更具競爭力;但政策論證不宜將ETS配額描述為「ETS配額是一項可直接用於供應鏈碳中和的資產」。配額是否具有可交易性,與其是否得作為企業環境宣稱、碳中和主張或供應鏈減量之依據,屬於不同的制度與會計問題,不宜混為一談。
七、台灣碳定價的三階段路徑
第一階段為「碳費搭配先導型ETS」。先導階段宜優先納入已受碳費管制、排放規模較大、監測、申報與查驗(MRV)制度成熟,且具一定內部碳管理能力之事業,藉由實際運作檢驗基準年設定、總量管制、配額核配、登錄、履約、交易及價格穩定機制等制度設計。環境部亦已表示,試行目的在於透過實際操作驗證制度設計,並協助企業熟悉未來履約程序。然而,先導階段不宜僅停留於交易模擬,而應同步建立並公開轉入正式制度的檢核指標與條件。
第二階段是「協調式複合碳定價」。政府應以法律或明確法規規定碳費與ETS對同一排放的處理順序:例如,納入ETS的直接排放,原則上不再重複課徵碳費,或建立透明可驗證的抵充;未納入ETS的部門,則繼續以碳費提供價格訊號;碳費也可在必要時作為ETS價格下限或收入補充,但必須避免優惠費率、免費配額與抵換同時過度放寬。
第三階段是「實證導向的制度收斂」。此時不應先預設碳費必然退出,而應根據制度績效決定其角色。碳費可能保留為非ETS部門工具、最低價格、公共收入來源,或在相同涵蓋範圍逐步退出。政策重點不是宣布終局,而是提出可檢驗的決策規則。
八、制度收斂的判斷標準
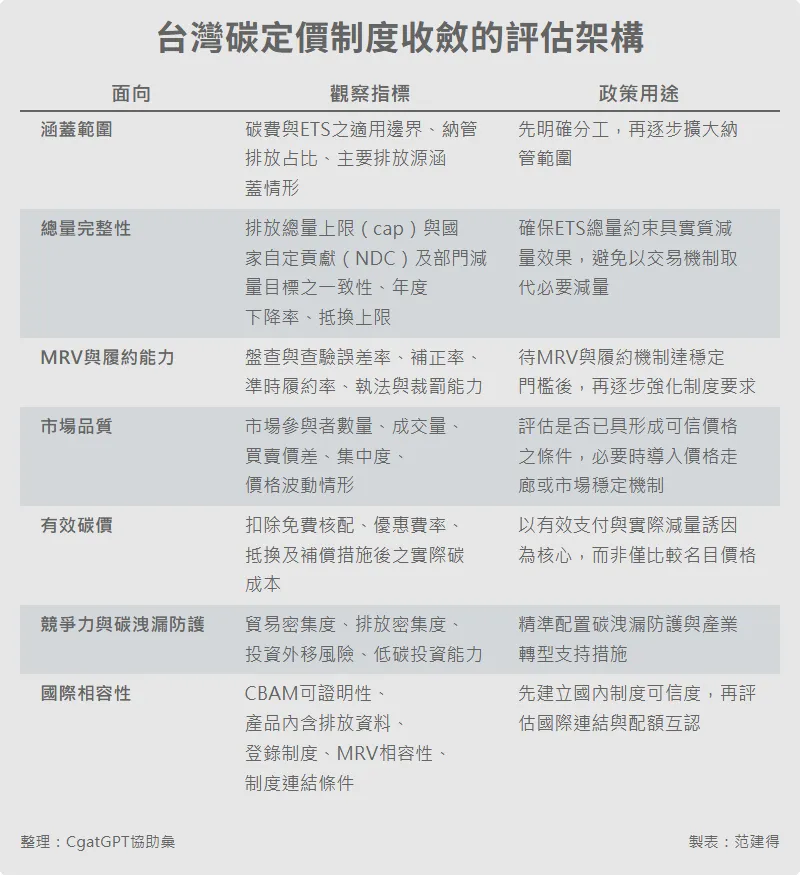
台灣可用八個條件來評估是否由先導期轉入強制ETS,以及是否調整碳費角色。 (相關報導: 范建得觀點:美國最高法院判決川普關稅違法─對台灣的意義 | 更多文章 )
第一,涵蓋範圍是否足以反映主要排放源,且與碳費之適用邊界清楚銜接。
第二,排放總量上限是否與國家及部門減量路徑一致。
第三,監測、申報與查驗(MRV)與執法是否能支撐逐年履約。
第四,市場參與者與交易量是否足以形成可信價格。
第五,在扣除免費核配、優惠費率、抵換及補償措施後,實際碳成本是否仍具有足夠的減量誘因。
第六,碳洩漏防護措施是否依產業之貿易密集度與排放密集度精準配置。
第七,CBAM所需證明、產品內含排放與供應鏈資料能否相互銜接。
第八,排放額度登錄、清算交割、市場行為監理與跨境連結的法律規則是否完備。
這些判斷標準也能避免把國際連結浪漫化。瑞士與EU ETS的連結證明小型經濟體可藉共同市場增加流動性,但連結的前提是制度相容、配額相互承認及穩定的政府間法律安排。英國與歐盟已於2025年就推動UK ETS與EU ETS連結達成共同方向,並於2026年持續進行正式談判與法律安排;日本則自2026財政年度起正式啟動具強制參與性質的排放交易制度,對一定規模以上的直接排放事業者課以參與及履約義務。因此,台灣應先建立可被信任的本國制度,再討論配額互認或跨境連結,而不是以交易所合作代替政府間制度整合。
九、結論
從實施成果觀察,瑞典、德國與瑞士均已出現明顯的絕對排放減量,但三國的成功機制並不相同。瑞典的優勢在於長期、漸進且相對穩定的碳稅制度,並搭配低碳能源與替代方案,使經濟成長與排放逐步脫鉤;德國透過EU ETS、國內燃料排放交易及能源轉型政策形成政策組合,達成最大幅度的總量減排;瑞士則在於特定部門的政策效果較容易辨識,其在供暖燃料與建築部門呈現最清楚的可歸因效果。相較之下,加拿大雖在電力減碳與排放強度方面取得進展,但油氣產業排放成長、交通依賴及碳價負擔的政治爭議,削弱了總量績效與制度持久性。
因此,加拿大與其被描述為碳定價無效的反例,更適合作為制度若欠缺分配正當性、產業轉型配套與穩定政治承諾,即可能遭遇政策逆轉的警示案例。若單純依「全國排放減幅」排序,大致是德國、瑞典、瑞士、加拿大;若看「碳定價本身可辨識的政策效果」,瑞士的證據最直接;若看「長期穩定性與經濟脫鉤」,則以瑞典最具代表性。
台灣推動ETS是有其理由的,其中包括將其與CBAM、國際接軌及全球綠色供應鏈相連結。然而,這些背景因素不足以支持三個較強、也容易被反駁的命題:碳費無法被CBAM納入碳價扣除、國際供應鏈必須以可交易配額作為碳中和工具,以及成熟碳定價制度最終均將走向ETS單軌化。畢竟在事實上,碳費仍可能依CBAM規範納入已支付碳價的扣除計算;供應鏈減碳首先要求的是實際、可查驗且可歸屬於產品或價值鏈的減量成果;而國際制度發展的共同趨勢,也更接近不同碳定價工具之間的分工、協調與制度銜接,而非預設單一制度終局。
相對者,較有說服力的政策命題是:碳費提供價格可預期性與公共收入,ETS提供總量約束、價格發現與跨事業減量彈性;台灣未來應利用兩者的比較優勢,同時避免重複負擔、有效碳價、總量完整性與功能監理控制制度風險,降低複合制度運作所可能產生的風險。政策上應可由「碳費搭配先導型ETS」起步,逐步進入「協調式複合碳定價」,再依可量化績效,決定碳費與ETS的長期收斂方式。如此,ETS才不會只是新增一個交易平台,而會成為台灣產業外部成本內部化、低碳投資與國際競爭力重整的制度基礎。 (相關報導: 范建得觀點:美國最高法院判決川普關稅違法─對台灣的意義 | 更多文章 )
*作者為清華大學永續長,清華大學永續學院院長。