儘管面對全球能源危機、高利率、關稅不確定性與氣候干擾,印度2026年的經濟表現,仍繳出超過7% 的傲人成績單,然而這個全球成長最快的超大型經濟體,其國內股票市場卻成為今年全球表現最差的市場之一,而且近期的回檔走勢,更讓趨勢呈現一路向下。
路透數據顯示,代表印度大型上市企業的基準Sensex與Nifty 50指數,在經歷「連續8週下跌」之後,5日終於出現微幅反彈上漲,前面一波頹勢,已創下25年來最長連跌紀錄。
外媒甚至做出最殘忍的比喻,倘若散戶今年將資金投入Nifty指數操盤,其財富平均縮水達15%。相比之下,假如投資人自1月開始,將同樣資金放入韓國股市(Kospi),收益率將高達62%,過去兩年的累計回報率更高達170%。
根據伯恩斯坦研究(Bernstein Research)統計,過去十年外資注入印度股市的淨額(扣除賣出與提領後)已幾乎歸零,單單過去兩年,外資機構投資人(FII)從印度股市提領的資金,就高達驚人的400億美元(約新台幣1.28兆元)。
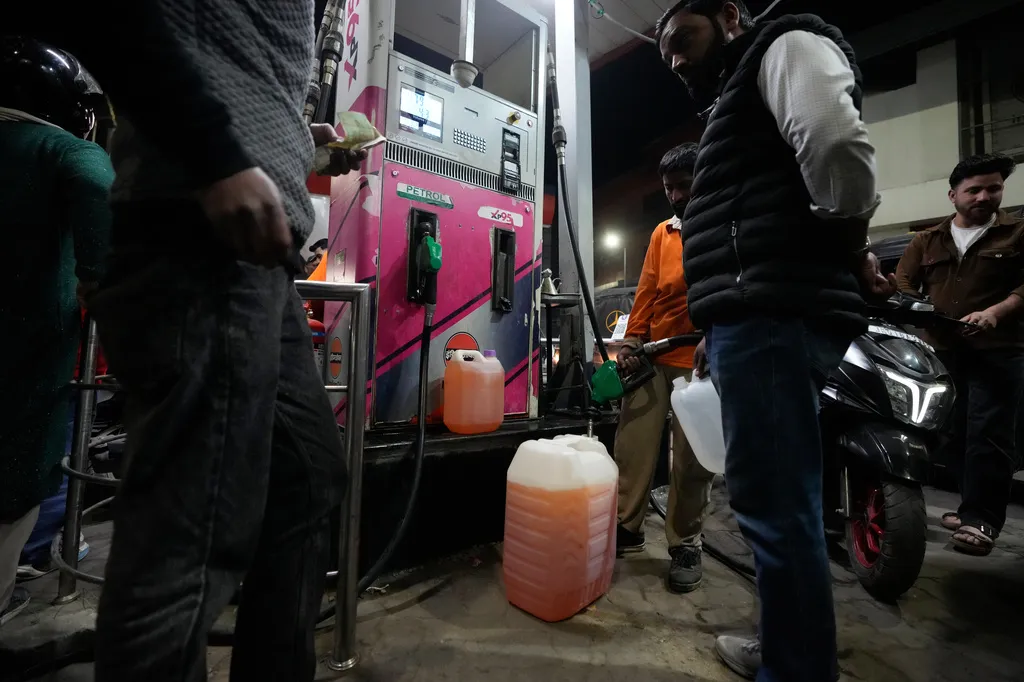
國內9000億美元死守防止崩盤
印度龐大的本土機構與散戶資金,持續源源不絕湧入共同基金等金融工具,防止該國股市陷入崩盤危機。印度共同基金的資產管理規模(AUM),從2016年的1250億美元,暴增至今年的9000億美元,將資金投入股市與基金的印度民眾人數,更一路成長兩倍,達到1.5億人。
然而,近期的該國股市不斷下跌,也讓外界擔憂,許多本就受到就業市場疲軟、高通膨與消費不振困擾的印度家庭,如今連股票積蓄也正面臨嚴重蒸發,會不會波及印度國內經濟走向,或引發更嚴重的衍生社會問題。
為什麼實體經濟成長卻無法帶動股票市場?外媒給出五大主因:
一、中東衝突引發持續性能源衝擊
隨著荷莫茲海峽(Strait of Hormuz)的航運封鎖,進入第八個月時間,國際原油價格長期徘徊在每桶90至100美元之間,遠超分析師預期。富蘭克林鄧普頓(Franklin Templeton)印度基金經理人夏姆桑德(Hari Shyamsunder)指出,「市場能吸收每桶70至90美元的油價,但一旦突破100美元,就會對通膨等宏觀經濟變數,以及企業利潤造成巨大壓力。」

印度超過90%的原油需求全都仰賴進口,而且近一半原油與大量液化石油氣(LPG)都必須經由荷莫茲海峽運抵印度。雖然新德里積極採購俄羅斯原油,但美國總統川普(Donald Trump)不斷施壓威脅,甚至不惜對與莫斯科貿易的國家,加徵最高100%關稅,讓能源問題變得更加複雜棘手。
二、全球利率居高不下 資金回流美債
油價飆升推高通膨,導致全球央行維持高利率。美債有效殖利率,目前維持在5%以上,處於近25年的高位。對於全球機構資金而言,美債屬於無風險資產,當其殖利率維持高點時,外資自然會傾向撤離印度等高風險的新興市場股票,轉向擁抱相對安全的美債。
三、印度盧比匯率走弱 削弱美元計價收益
對外資而言,印度盧比貶值進一步侵蝕其投資回報。以美元計價,過去十年Nifty 指數的年化回報率,僅僅只有6%,相較於其他新興市場來說,完全缺乏吸引力。
四、股票估值偏貴
儘管過去兩年的回檔,拉低印度股市相較於其他新興市場的溢價,讓其比過去十年的平均水準便宜,但相較於企業盈餘(PE)而言,印度股市的價位依舊沒有吸引力,特別是當南韓與台灣等市場,大量企業受惠於人工智慧(AI)暴發,創造出可觀的利潤成長時。
五、缺乏全球級AI科技巨頭
印度股市最嚴重的短板,在於錯失本輪AI與新經濟浪潮。伯恩斯坦研究報告就直言,印度許多超大型上市公司,代表的是過時的經濟時代,多數企業沒有積極投資未來,而是持續依靠政策保護,讓他們手握壟斷優勢免受全球競爭。
雖然印度企業也在積極投資數據中心與晶片代工,但迄今為止,這個南亞霸主未能孕育出像是OpenAI、Anthropic,乃至於中國的DeepSeek等科技巨頭,不只無法在這波浪潮中,進駐供應鏈並獲取豐厚利潤,同時也無法吸引國際科技基金的目光進行投資挹注。
印度信用評級機構CareEdge表示,假如地緣政治緊張緩解,較具吸引力的股票估值,或許還能吸引外資回流,但貿易摩擦與能源高價,仍將是該國企業獲利的嚴峻考驗。對於1.5億印度散戶而言,這場高成長與低股價的失衡之戰,現在才剛剛開始。 (相關報導: 盟友信任崩盤?跨國民調揭澳洲、日本與印度民眾 對美國的防衛信心正在減弱 | 更多文章 )