輝達(NVIDIA)執行長黃仁勳婚外情風波延燒,美系券商Baird於美東時間11日將輝達評等從「優於大盤」調降至「中立」,目標價從500美元砍至200美元,降幅達60%。同日,摩根士丹利也將輝達移出首選股名單,但維持「加碼」評等。根據路透引述LSEG統計,追蹤輝達的64家券商中,仍有59家給予「買進」或「強力買進」評等,占比約92%。
輝達為何遭Baird降評?黃仁勳去留、政府調查與通路成本成焦點
Baird分析師葛拉(Tristan Gerra)表示,對輝達維持審慎看法,接下來將觀察三件事:
- 黃仁勳是否續任執行長。黃仁勳坦承婚外情後,輝達董事會已啟動獨立調查。Baird將執行長去留列為影響輝達股價的變數。
- 美國政府調查結果與國會聽證後續。Baird關注政府調查將得出什麼結果,以及國會聽證後,美方是否採取進一步行動。
- 銷售通路調整的財務影響。Baird希望進一步釐清通路調整會影響多少營收,以及可能衍生多少費用。
H200若再遭限售,Baird估輝達恐面臨50億美元庫存減記
Baird估算,若美國進一步限制H200晶片銷往中國,部分已運抵亞洲倉庫、等待中國客戶接貨的庫存,恐面臨約50億美元減記。至於H300晶片,Baird指出需求仍高於供應、交期很長;但美國若收緊出口規定,可能堵住東南亞資料中心的轉運管道,Baird估計受影響的銷售通路占比約10%至30%。
Baird也指出,供應受限,加上需求近期出現放緩跡象,使2027年資料中心業務展望更難掌握。Baird估計,大型雲端業者的AI資本支出在2027年可能年增約40%,成長率也可能略低於這個水準。
輝達跌逾25%觸發停損,大摩移出首選股仍維持「加碼」
摩根士丹利分析師摩爾(Joseph Moore)指出,輝達自10月2日納入首選股名單後已下跌超過25%,觸發名單的停損規則,因此將輝達移出。摩爾認為,黃仁勳的領導對輝達的策略方向至關重要,短期仍有不確定性,但大摩維持「加碼」評等與300美元目標價。
美國銀行也將輝達移出美國優選投資名單,仍維持「買進」評等。另有多家券商下修目標價,花旗由315美元降至285美元,維持「買進」,富國銀行由315美元降至300美元,瑞穗證券則由315美元降至250美元。
逾9成券商為何仍看多輝達?本益比僅11.4倍,遠低於AMD
根據路透引述LSEG數據,輝達目標價中位數為314美元,換算約有82%上漲空間。以未來12個月預估獲利計算,輝達本益比僅約11.4倍,低於超微(AMD)的30.4倍與博通的16.5倍。大摩維持「加碼」的理由,則是看好AI建置需求強勁且持久,並認為一旦土地、電力與機房成為資料中心的限制,輝達有機會進一步擴大市占。
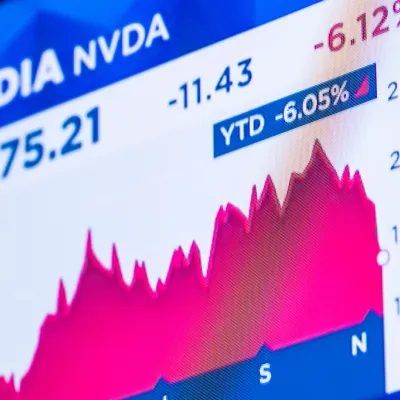
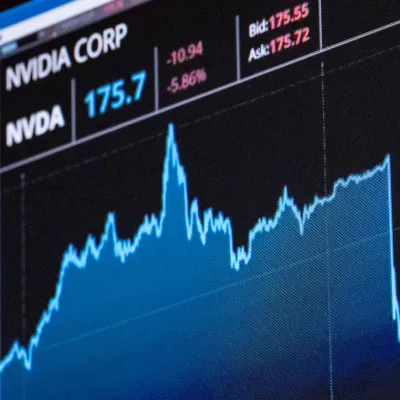
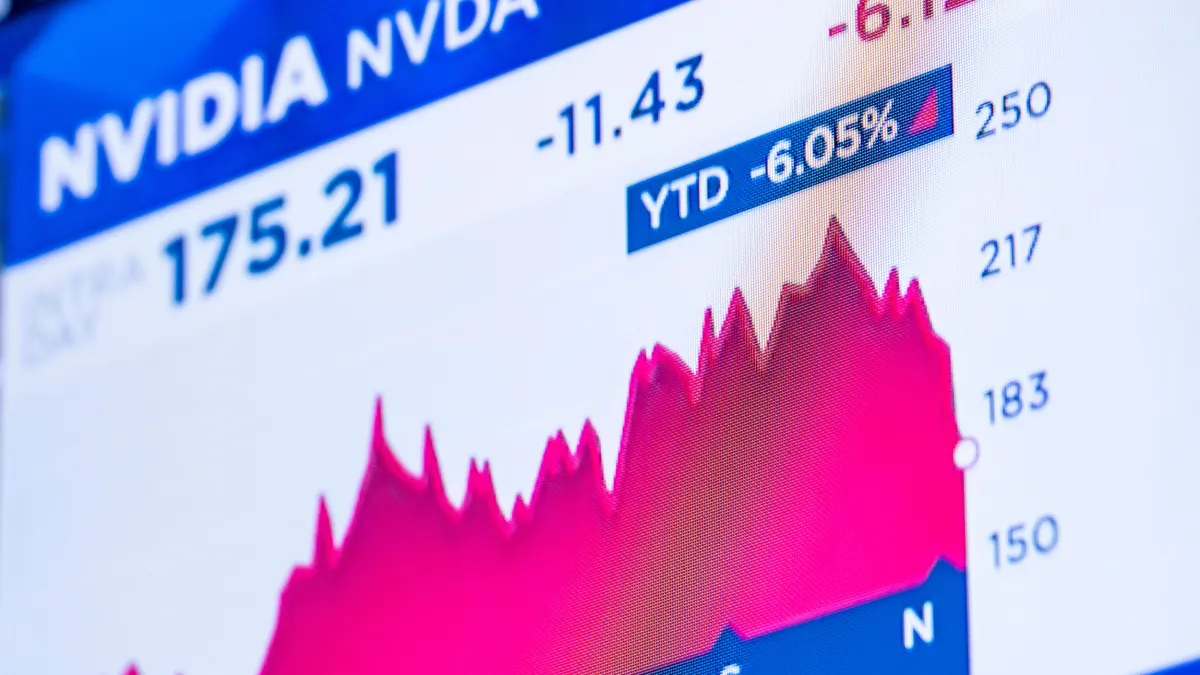
股價方面,輝達在連跌兩個交易日後,美東時間11日收漲約2.9%,報173.73美元,盤後一度下跌逾8%。 (相關報導: 輝達盤後股價重挫10%!黃仁勳被爆還有另一段婚外情,恐遭董事會逼宮下台 | 更多文章 )
資料來源:The Globe and Mail(路透)、TipRanks、Investing.com、The Private Banker。本文不構成投資建議,投資前應自行查證。