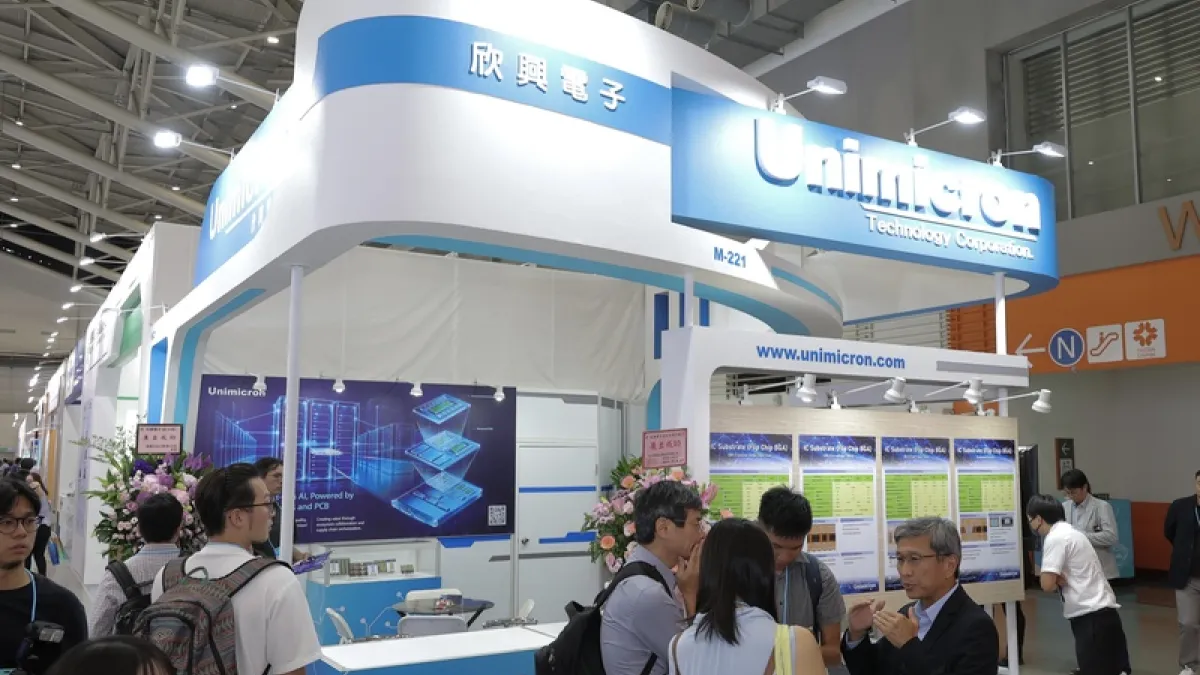
人工智慧(AI)伺服器需求持續推升高階IC載板市場成長,載板龍頭欣興(3037)昨(27)日公布最新財報,2026年第3季稅後淨利達100.52億元,雖較上季減少23.35%,仍創歷史單季次高紀錄;累計前三季稅後淨利更達282.1億元,年增798.79%,獲利約為去年同期9倍,每股盈餘(EPS)達17.85元。隨著高階ABF載板需求持續升溫,亞系外資看好欣興未來營運成長,給予目標價1,870元。欣興今(28)日股價開高後在平盤附近震盪,早盤最高來到1,145元,景碩、南電等載板廠股價同步反彈,臻鼎-KY早盤漲幅也超過3%。
欣興第3季淨利100.52億元!前三季EPS達17.85元、獲利年增近8倍
欣興27日公布2026年第3季財報,單季營收達526.5億元,季增22.76%、年增54.88%,創下歷史新高;毛利率28.85%,較上季增加4.05個百分點、較去年同期提升15.47個百分點,顯示本業獲利能力持續改善。
獲利方面,第3季稅後淨利100.52億元,季減23.35%、年增358.05%,為歷史單季次高,僅次於今年第2季,每股盈餘達6.36元。欣興說明,第2季因業外IFRS 9相關金融工具評價認列金額較多,第3季認列金額相對減少,影響單季獲利比較。
累計今年前三季,欣興營收達1329.86億元,年增37.74%;毛利率24.48%,較去年同期提升11.2個百分點;營益率14.99%,年增10.53個百分點;歸屬母公司業主淨利282.1億元,年增798.79%,每股盈餘達17.85元,明顯優於去年同期的2.06元。
法人看好,隨著高階ABF載板產能持續擴充,加上產品組合優化,欣興第4季營收及毛利率仍有進一步提升空間,預估今年每股稅後純益有望超過25元,明年更有機會挑戰50元。不過,相關數字仍屬法人預估,實際獲利表現仍須觀察市場需求及產能擴充進度。
AI載板供不應求到2029年?亞系外資喊欣興目標價1870元
隨著人工智慧(AI)及高效能運算(HPC)需求快速成長,高階ABF載板市場供需持續受到關注。亞系外資最新報告指出,全球AI ABF載板市場規模預估將於2027年達130億美元,2028年進一步擴大至180億美元,年增率分別達100%及41%,供應緊俏情況可能延續至2029年。
亞系外資分析,除了AI晶片出貨量增加,產品規格持續升級,也將推升單位載板價值,包括載板層數增加、尺寸擴大等。以輝達(NVIDIA)AI平台為例,從Blackwell升級至Rubin,載板價值預估將提升約100%,有利於高階載板供應商。
不過,載板產業擴產仍面臨供應鏈瓶頸。亞系外資指出,由於關鍵設備交期延長,加上ABF薄膜及T-glass等材料供應短缺,預估2027年及2028年ABF載板供給缺口將分別達18%及16%,供需失衡情況可能持續至2029年。 (相關報導: 傳輝達、AMD、英特爾「再拿50億美元砸台廠」!這3台灣公司占住AI供應鏈關鍵 | 更多文章 )
在此背景下,亞系外資看好欣興受惠於高階載板需求成長,給予目標價1,870元。不過,目標價屬法人依據產業供需、企業獲利及評價模型所作的預測,並非股價必然達到的水準,後續仍須觀察市場需求及產能擴充進度。