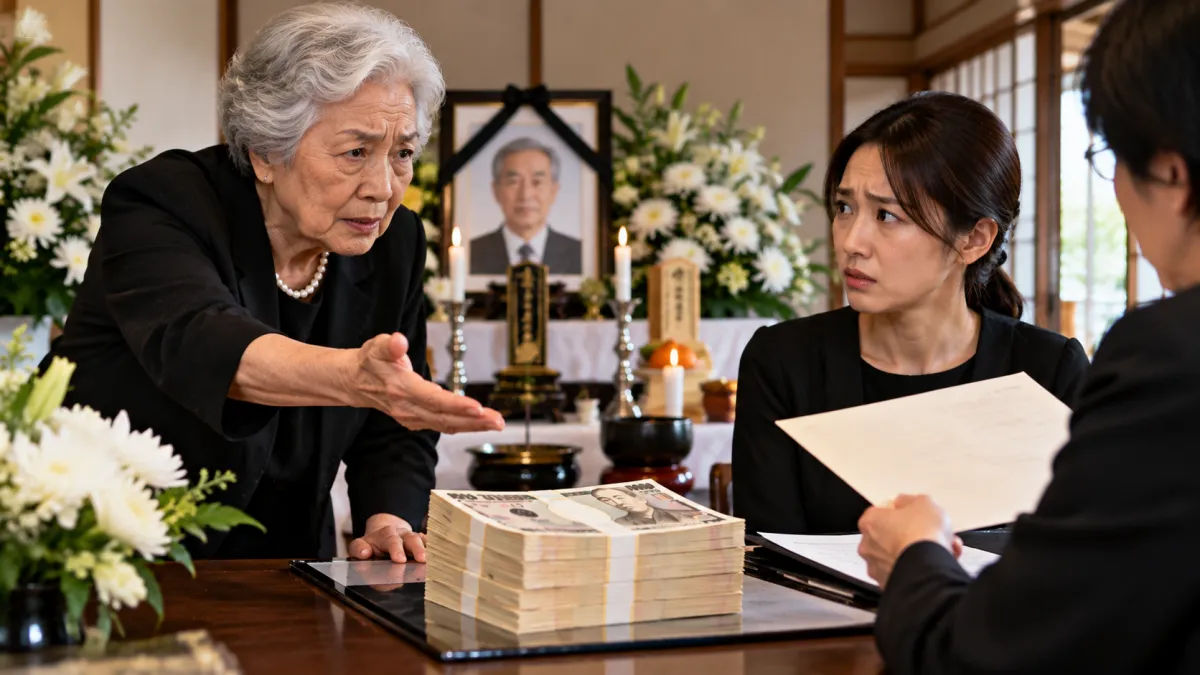
丈夫突然過世,留下3000萬日圓死亡保險金,原本以為至少能暫時撐過家庭經濟難關,沒想到四十九日法會才剛結束,76歲婆婆就找上門,要求媳婦把兒子留下的錢分一份給她。然而,這筆保險金究竟歸誰,關鍵就在丈夫生前早已將死亡保險金受益人從母親改成妻子。據日媒《THE GOLD ONLINE》報導,48歲的木村潤子與52歲丈夫木村修住在日本茨城縣,夫妻育有一名19歲兒子,正在東京都內私立大學工學部就讀。當時正值兒子學費支出較重的階段,修卻在某天下班返家途中突然因急性心肌梗塞倒下,最終不治。
丈夫猝逝留下3000萬日圓保險金,1800萬日圓房貸也獲清償
丈夫突然離世後,潤子一邊處理喪禮,一邊還得面對家中接下來的生活費與兒子學費問題。所幸,修生前曾投保人壽保險,過世後支付3000萬日圓死亡保險金。此外,家中尚未清償的約1800萬日圓房貸,也因團體信用生命保險而全數清償,潤子之後每個月還能領到約12萬日圓遺族年金。
如此一來,至少在兒子大學畢業以前,生活與學費暫時有了著落。然而,潤子才剛稍微放下心來,丈夫四十九日法會結束後不久,76歲婆婆朋子卻突然找上門。
朋子的丈夫數年前已經過世,目前獨自住在鄰近城市。她一見到潤子,就開口表示:「修留下來的錢,也分一點給我。我應該也有權利拿吧。」突如其來的要求,讓潤子一時說不出話來。
婆婆原先曾是保險受益人,兒子婚後改成妻子
婆婆之所以認為自己有資格取得這筆保險金,原因和保單過去的受益人設定有關。修剛進入職場時還沒有結婚,當時投保人壽保險,將死亡保險金受益人設定為母親朋子。不過結婚之後,他沒有事先告知母親,便把受益人改成妻子潤子。
朋子其實知道兒子已經更改受益人,也似乎長期對此感到不滿。因此在兒子過世後,她才會上門要求媳婦分出部分保險金。然而,從日本法律來看,這筆3000萬日圓死亡保險金,並不能直接視為一般遺產來分配。
丈夫留下妻子與兒子,母親原則上不是法定繼承人
依日本民法規定,配偶始終是法定繼承人,而配偶以外的親屬中,子女屬於第一順位繼承人;父母等直系尊親屬則屬第二順位,只有在沒有子女或代位繼承人的情況下,才會成為繼承人。因此,像修這樣同時留下妻子與兒子的情況,母親朋子原則上沒有法定繼承權,即使進行遺產分割協議,也不是協議當事人。此外,死亡保險金是否屬於遺產,還要看保險契約如何設定。
以本案而言,修同時是要保人與被保險人,死亡保險金受益人則已指定為妻子潤子。在這種情況下,丈夫死亡後支付的保險金,原則上屬於受益人潤子本人的財產,而非由所有法定繼承人共同分配的遺產。換句話說,雖然朋子過去曾經是這張保單的受益人,但修生前已將受益人變更為妻子,朋子不能因自己過去曾被列為受益人,就主張仍有權分得部分保險金。
更改死亡保險受益人,原則上不需取得原受益人同意
依日本《保險法》,在死亡等保險金支付事由發生以前,要保人原則上可以更改死亡保險金受益人。也就是說,本案中修將受益人從母親改成妻子時,並不需要取得原受益人朋子的同意。
不過,如果要保人與被保險人並非同一人,在變更死亡保險金受益人時,則需要取得被保險人同意。因此,以本案的契約內容而言,朋子要求媳婦將3000萬日圓保險金分給自己的主張,並沒有法律上的分配依據。
媳婦若再把保險金分給婆婆,可能另被視為贈與
理財專家指出,指定受益人取得死亡保險金後,如果之後再自行把其中一部分交給其他親屬,法律性質可能不再是遺產分割,而是受益人另外將財產贈與對方,因此可能涉及贈與稅。本案中,這筆3000萬日圓死亡保險金原則上屬於潤子本人的財產。即使她之後基於親情或家庭關係,將部分金額交給婆婆,也不代表婆婆原本就對這筆保險金具有分配權。專家指出,這類爭議往往不完全來自法律規定本身,也可能與家人對保險安排的認知差異有關。即使受益人變更程序本身合法,若原受益人對相關安排長期存有不滿,仍可能在親人過世後因保險金問題演變成家庭糾紛。 (相關報導: 台北滿65歲別漏領!2026長輩補助一次看,敬老卡、健保費、生活津貼都有 | 更多文章 )
本文內容依公開報導案例整理,相關法律、稅務與保險認定仍可能因個案事實、契約內容及適用法令而有所不同,如有實際爭議,應以當地主管機關或專業人士意見為準。