
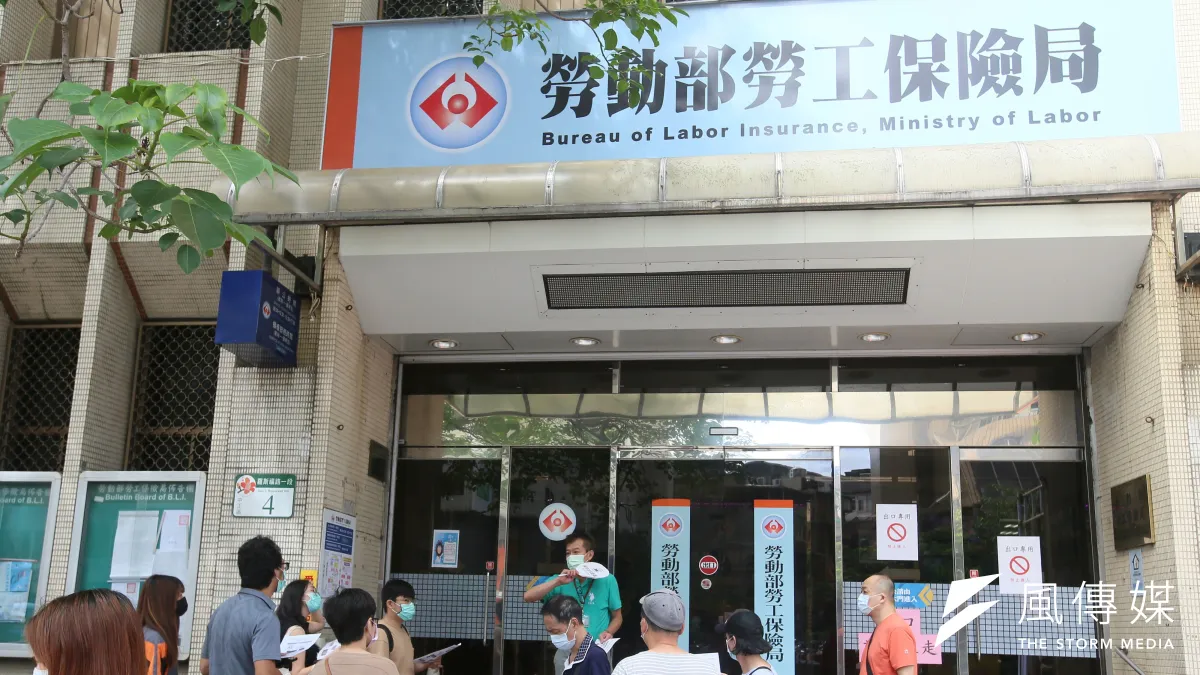
勞退自提6%能為退休生活多攢一筆預備金,但每個月實領薪資跟著變少,往往讓不少上班族、小資族猶豫不決,勞退自提到底划不划算?根據勞保局最新統計,截至今年8月底,勞工自提比率已衝上20.8%,創下歷史新高紀錄,且勞退基金今年績效也有29.25%的亮眼表現。對此,粉專「退休研究室」在臉書發文指出,若是看到勞退基金29%的高報酬才起心動念那可能需要暫停腳步,決定自提前先做這3件事。
勞退自提6%是什麼?和雇主提繳有何不同?
根據勞退新制規定,雇主每月至少須按勞工月提繳工資提繳6%退休金,這筆錢由雇主負擔;勞工還可選擇由薪資再自願提繳1%至6%,存入自己的勞退個人專戶。兩者可以同時存在,若勞工選擇自提6%,雇主仍須依法提繳至少6%,不能因此減少原有提繳金額。
自今年7月17日起,仍適用勞退舊制、未曾選擇新制的「純舊制勞工」,也可以自願提繳退休金,建立勞退新制個人專戶,參與勞退基金收益分配。
勞退自提6%真的有必要嗎?粉專曬數據:績效僅有台股的一半
勞退自提到底划不划算?退休研究室指出,勞動基金運用局自己的月報裡就列了2個報酬率比較對象,台股加權指數漲了59.26%,MSCI全球股票指數漲了14.31%(像 VT 這類全球股票 ETF,追的就是全球股市)。所以勞退基金今年的 29%,大約是全球股市的2倍,卻只有台股的一半。
退休研究室分析,勞退自提到底划不划算,看的從來不是勞退基金自己賺了多少錢,而是它與「你不自提的那筆錢會放的地方」之間的報酬差距,這在投資學上就是標準的「機會成本」。由於勞退基金本身屬於股債混合型配置,本來就不可能與全押股票的投資組合漲得一樣,因此勞工真正需要比較的,是自己實際會拿這筆錢去投資的工具。
勞退基金績效29.25%不香嗎?長期數據與台股落差逾4個百分點
退休研究室進一步指出,只看單一年的績效表現會產生非常大的誤導,今年若拿台股來比,勞退基金大幅落後30個百分點;但若拿全球股市來比,勞退基金反而領先15個百分點。然而,勞工自提退休金往往一提就是數十年,因此真正具有參考價值的,應該是二、三十年以上的長期報酬率紀錄。若參考勞動基金運用局自己公布的「五年平均」績效,數據就穩定許多,勞退基金跟全球股市的差距不到1個百分點,但跟台股相比,5年平均落後差距仍在4個百分點以上。
幾歲開始自提才划算?所得稅級距12%要46歲、5%要55歲
究竟勞退自提6%到底該不該提?退休研究室拆解,真正決定答案的只有3件事:
- 你的所得稅級距。
- 你距離60歲法定請領年齡還有幾年。
- 長期來看,你不自提的那筆錢每年能比勞退基金多賺幾個百分點。
退休研究室分析,以所得稅級距12%、假設未自提資金每年能比勞退基金多賺1個百分點來試算,大約要到46歲以後開始自提才真正划算;若所得稅級距為5%的一般上班族,則要等到55歲以後自提才比較夠本。
退休研究室直言,許多人做的自提決定碰巧是對的,但理由卻完全不是算出來的。因為今年基金賺29%而衝動開始自提,正是典型的「對的答案,錯的理由」。如果無法確定「不自提的那筆錢」會不會真的被拿去進行長期投資,而是會在某個月不小心被花掉,那麼「現在就開始自提」依然是個好選擇。因為把錢強制鎖到60歲,對某些缺乏財務紀律的人來說,本身就是一種最好的資產保護機制。
更多風傳媒獨家內幕: