一、台灣社會對立最慘酷的事實:羊毛出在羊身上,公教成了勞工不養羊的「代罪羔羊」 2018年蔡英文推動年金改革,建立在「公教月退金」與「勞保年金」一個絕對金額,完全不對等的比較基礎上,並以年輕勞工每月基本工資才22 K,來羞辱年改後尚可以拿6.7萬元的大學退休校長李家同,不知滿足。
現在年改經過七年,年輕人基本工資調升為29,500元,增加了35%,而公教人員的月領額,反向減少32.5%,大部分基層公教跌至法定的32,160元樓地板,若再計入近年通貨膨脹與物價飛漲10%,公教人員實質購買力,已經足足減少一半以上,是名符其實的「台灣新貧階級」。
日前,行政院依照司法院大法官釋字第782、783號解釋令:在主計處統計今年CPI累計增幅已突破 5%法定門檻之下,預計自2027年1月1日起調升公教人員的月退休金5.89%。此舉卻引發勞工團體痛批,稱目前教育人員平均月退約5,6萬元,但勞工族群平均月領僅約2.5萬元(1.9萬元+6.000元),認為此舉擴大了社會的「相對剝奪感」。
但是,根據國際貨幣基金組織(IMF)報告,2026年台灣實質GDP 25.8兆,全球排名第 22 名;而名目人均個人所得為42,103美元(約新台幣135萬元),接近OECD國家水準,稍多於德國,卻說:「台灣勞工的月退休金只有2.5萬元」,只有德國勞工退休金1/6(10-12萬元),而且其中1.9萬元,還是政府補助的「勞保年金」,此種說法恐怕會令台灣的出口國家,尤其是美國,認為台灣是靠政府補貼,剝削勞工的「血汗工廠國家」?
事實,依據本人2026-01-03發表之:【勞工退休金已是被「年改」公教的二倍─賴政府還要繼續「霸凌」嗎? 】統計,若是我們以2018改革當年,公教簡廌委任最高薪136.130元、84,025元、及58,810元,與同樣薪資水準的勞工,一樣年資35年,65歲退休,在現有勞工及公教人員退休法制上,若是兩方都選擇公(勞)保年金及退休金月領:三種勞工月退休金,分別高達88.940元、64.066元及49.232元,而「年改」公教則分別62.059元、42.508元、33.669元,勞工每種類都完勝公教2萬元以上,若再加上依據「勞工退休金條例」第24條之2規定,退休勞工死亡時,可以完全領回本金,分別為7.105.968元、4.386.105元及3.069.882元,則勞工一輩子領的退休金,將為「年改」公教二倍以上。
(相關報導:
勞保局實施重要新制!9月全台上路「退休金領錢規定不同了」,國保勞退最新改動一文看
|
更多文章
)
但是,實際上勞工領的退休金為什麼沒有公教二倍以上,原因是出在於「勞工退休金條例」第23條所規定的「保證收益率」只有以「當地銀行2年期定期存款利率」1%~2%,使勞退新制2005年實施至今21年,雖然總人數已經達到1,310萬戶,總提繳人數786.4萬人(平均月提繳工資為48,555元)。但是,個人自提6%人數只有154萬人,自提率19%。而且,更糟糕因「保證收益率」1%~2%,比起13.5%的勞保年金利率,根本不具吸引力,況且勞工對政府的信任度不足,所以既使自提勞工退休時,99.9%還是選擇一次全部領取,使「勞工退休金條例」年金化規定,完全沒有發揮作用成為具文。
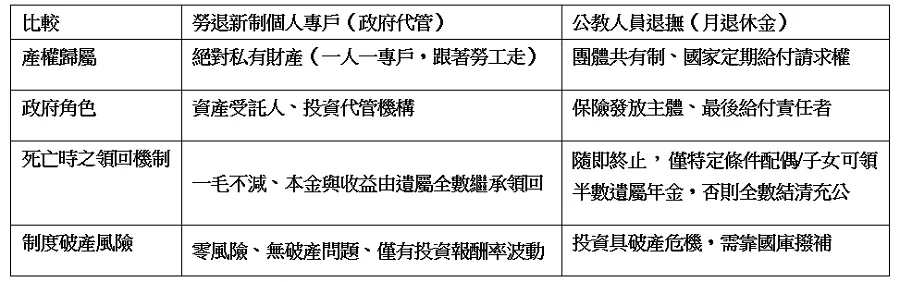
二、退休金本質的差異:勞退是政府的「代管資產」,公教是法定應付的「遞延薪資」 勞退基金是勞工自己且絕對能拿回的資產,政府只是幫忙賺錢;而公教退撫則是隨生命終止而消滅的封閉體系。這項本質上的差異(表一)意味著:政府全面推動勞退年金化,並不會改變勞退基金屬於勞工私有資產,這是安定勞工信心的最有力基石,這也是過去社會大眾普遍混淆、進而引發無謂對立的盲點。
(一)勞工退休金:政府僅具「代管性質」,勞工有絕對私有產權,死亡一毛不減退回 依據《勞工退休金條例》之規定,勞退新制採取的是「個人退休金專戶制」,雇主為勞工提繳的退休金、以及勞工本人的自提金額,全部均歸屬於勞工個人的私有產權,勞動基金運用局的角色僅是受託的「資產代管者」。
本金資產絕對安全: 勞工不論是隨時轉換工作,其帳戶資產皆如影隨形、持續累積。 死亡一毛不減退回: 若勞工在請領年齡前、或請領期間不幸身亡,其專戶內的「本金與歷年累積收益」將全數列為遺產,由遺屬一次領回,政府絕無沒收或充公的法律權利。
(二)公教人員退休金:遞延薪資,死亡時隨即終止給付。 1, 公教人員選擇「支領月退休金」,其權利性質便轉化為一種對國家行政主體的「定期給付請求權」,被釋憲實務視為「遞延薪資」。
2, 隨死亡而終止: 公教人員一旦選擇領取月退休金,該筆金流即與其生命存續深度掛鉤。一旦領取人死亡,其退休金給付即刻終止,國家不會將任何剩餘餘額退還給其他親屬。
表一:勞退與公教月退制度之核心差異比較。
三、勞工月退休金收益優化:建議將保證收益率提高至4%,並建立「平準制度」
(一)勞退基金十年績效表現堪稱驚豔,實證保證收益率調升至4%是可行 截至2026年年中的統計顯示,新制勞退基金近5年的平均年化收益率高達 15.85%;而近10年(2016年至2026年)的長期平均年化收益率亦高達 12.24%。 2025年全年度新制勞退基金更是大賺7,469億元,收益率達 15.60%。 既然長期平均報酬率高達12%以上,政府依法卻僅承諾1-2%的保證收益,顯然過於保守。所以,政府應具有充足底氣,將法定的最低保證收益率提高至4%。如此,即可向全民宣示:勞退基金不僅產權安全,更是一筆能穩定擊敗通貨膨脹的高品質投資工具。
(二) 創設「平準」機制: 為了因應金融市場的劇烈波動,在調高保證收益率的同時,必須同步建立「勞退基金平準制度」。其運作邏輯為:如投資報酬率高於4%時,政府不將收益全數分配至勞工專戶,而是提撥高於4%盈餘,進入「中央勞退平準基金專戶」。當未來遭逢全球金融海嘯、景氣衰退,導致報酬率低於法定的4%時,即由平準基金帳戶撥款補足,免除動用國庫撥補的壓力。以新制勞退過去10年,平均回報率高達12.24%,除了2022年績效 -6.67%以外,其餘盈餘全部超過4%很多,十年基金累積已經成長一倍以上,在財務上完全能夠自給自足。
(相關報導:
勞保局實施重要新制!9月全台上路「退休金領錢規定不同了」,國保勞退最新改動一文看
|
更多文章
)
四、強制與擴大提撥勞退基金的自提比率:應該讓勞工知道「羊毛出在羊身上」的道理 現行制度下,雇主必須強制為勞工提撥薪資的6%,而勞工則可「自願相對提撥」1%至6%。然而,截至2026年自提的人數僅151萬人,自提率僅約19%。這代表高達 81%的勞工完全沒有自提,而且有自提的勞工退休時99%選擇一次領回,至目前為止,只有幾百人選擇按月提領。所以,統計上變成勞工只有平均1.9萬的勞保年金,而沒有退休金。
勞工在提撥不足的情況下,奢望退休後能憑空獲得豐厚的月退金,無異於緣木求魚。所以,政府的政策必須從「鼓勵自提」走向「強制提撥」,並進一步研擬將提撥率級距擴大,這才具備與公教年金一較高下的實質本錢,建議改革三階段藍圖:
第一階段(強制自提對等化): 修改《勞工退休金條例》,明定勞工亦須強制提撥相應的 6%。由原先的「6%(雇主)+ 0%(勞工)」全面轉型為雙向制度化的「6% + 6% = 12%」基本盤。 第二階段(穩健提升至8%):考量台灣經濟成長與企業營運承載力,於修法通過三年後,將雇主與勞工的法定提撥率同步調升至 8%(合計16%)。 第三階段(終極目標10%):於修法通過六年後,最終落實雇主與勞工各提撥 10%(合計20%) 的國際先進級距(新加坡、日本、德國個人皆提撥10%或者以上)。
五、 實證精算:30歲青年「工作35年」,在不同提撥情境下的退休金大公開
(一)基礎假設
初始條件: 30歲青年起薪40,000元,年資35年(65歲退休)。 薪資成長率: 每年固定調薪 2%。至第35年時,其月薪將成長至約78,543元。 勞退基金年化報酬率: 採取政府優化保證收益與平準制度後的穩健保守估算值 4.0%。 勞退年金請領參數: 依據台灣現行內政部平均餘命年金生命表,65歲退休後之平均餘命約為24年(共288個月),並以年化4.0%之精算利率折現計算月領年金(註:係指將專戶總額依平均餘命精算為按月給付之年金,若領取期間不幸身亡,未領完之餘額專戶仍由遺屬依法全數全額繼承領回)。
(二)勞保年金基本盤(第一層保障): 不論勞退如何提撥,該青年退休時,可依法請領第一層的勞工保險老年年金給付。
依據勞保現行精算公式,其最高60個月的平均投保薪資,由於該青年後半輩子薪資已超越勞保現行最高級距,故以最高上限 45,800元計。 勞保老年年金薪資替代計算:45,800x 35x 1.55% = 24,847元。
(三) 勞退新制專戶累積與月領年金(第二層保障): 以下針對6%(含自提共12%)、8%(含自提共16%)、以及10%(含自提共20%)三種政策情境進行模擬:
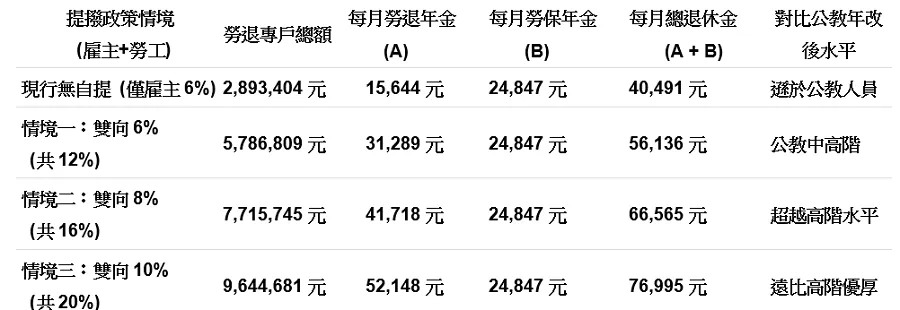
情境一:落實全面自提之基本盤【雇主6%+勞工強制自提6%=12%】 (1) 退休時專戶累積總額: 約 5,786,809元。
(3) 退休總月領(勞保+勞退):24,847 + 31,289 = 56,136元。
情境二:制度中階優化【雇主8%+勞工強制自提8%=16%】 (1) 退休時專戶累積總額:約 7,715,745元。
(3) 退休總月領(勞保+勞退):24,847 + 41,718 =66,565元。
情境三:終極改革目標【雇主10%+勞工強制自提10%=20%】 (3) 退休總月領(勞保+勞退):24,847 + 52,148 =76,995元。
表二:30歲青年不同提撥率之退休年金與公教對比。
六、結論:以法制紅利落實勞退「年金化」,根本拔除台灣社會職業對立的毒瘤
現在世界各國勞工年金實施比較好的國家,例如:德國、日本、新加坡,強制勞工自提率都在10%以上,所以以台灣經濟表現,本文分三階段達到10%,堪稱可行。台灣一名30歲青年透過本文精算可以確證,只要在健全自提率6-10%勞退體制下穩定工作35年,退休時「勞保+勞退」雙層年金,合計每月可領取 5.6萬至7.6萬元 的優渥退休金,比較起一名薪資50,225元,每月提撥退休金5,274元 ,公保1,269元,自提率23%的公教薦任九職等年功七 (高階科長/資深教師),若依年改計劃完成,只能領42.508元,不只月領總額能穩穩超越,更保有「身故後專戶餘額由子女一毛不減全數繼承」的私有產權絕對優勢,一輩子的退休金收入將穩穩超過公教人員二倍以上。
俗話說:羊毛出在羊身上,高儲蓄率才能帶來高含金量的退休生活。當勞工都能透過法制化改革,享有比公教人員更優渥、更安全、且絕對看得見也領得到的退休年金時,「職業別落差」的社會對立與相對剝奪感,將在實質的制度紅利下煙消雲散,徹底翻轉「勞工退休保障次人一等」的刻板印象,從根本上拔除引發社會職業對立的毒瘤。這才是台灣走向社會和解、落實世代公平的終極正途。
(相關報導:
勞保局實施重要新制!9月全台上路「退休金領錢規定不同了」,國保勞退最新改動一文看
|
更多文章
)