全球IC設計大廠聯發科(2454)正迎來AI資料中心業務的關鍵轉折。聯發科今(30)日舉行2026年第三季線上法說會,公布第三季合併營收達1,680.58億元,季增10.4%、年增18.3%,稅後淨利281.99億元,每股盈餘(EPS)17.50元。隨著首款AI加速器ASIC開始放量,聯發科預估第四季營收將進一步攀升至2,101億至2,218億元,季增25%至32%,呈現明顯的成長加速態勢。更值得注意的是,管理層預期2027年全年營業利益率可望突破20%,顯示AI ASIC業務不僅將大幅推升營收規模,也有機會改變聯發科未來的獲利結構。
聯發科執行長蔡力行表示,第三季營收再度超越原先設定的財測區間,主要受惠於客戶需求優於預期,以及供應鏈產能供應狀況改善。聯發科目前正持續擴大從邊緣裝置到資料中心的AI布局,尤其首款AI加速器已於9月開始小量出貨,成為第四季營運大幅成長的重要動力。
根據聯發科公布的第三季財報,單季毛利為778.48億元,毛利率46.3%,較前一季增加0.1個百分點,較去年同期下降0.2個百分點;營業利益271.02億元,季增18.5%、年增22.2%,營業利益率16.1%,較前季提高1.1個百分點。稅後淨利281.99億元,季增14.6%、年增10.8%,EPS則由前季15.28元提高至17.50元,去年同期為15.84元。
手機營收年減17%!智慧裝置平台年增63%成長主力
從聯發科第三季各產品線表現觀察,公司的營收結構已出現明顯變化。過去扮演營運主力的手機晶片業務,第三季營收季減1%、年減17%,占整體營收37%;相較之下,智慧裝置平台業務季增20%、年增63%,營收占比達58%,成為帶動公司成長的重要來源。
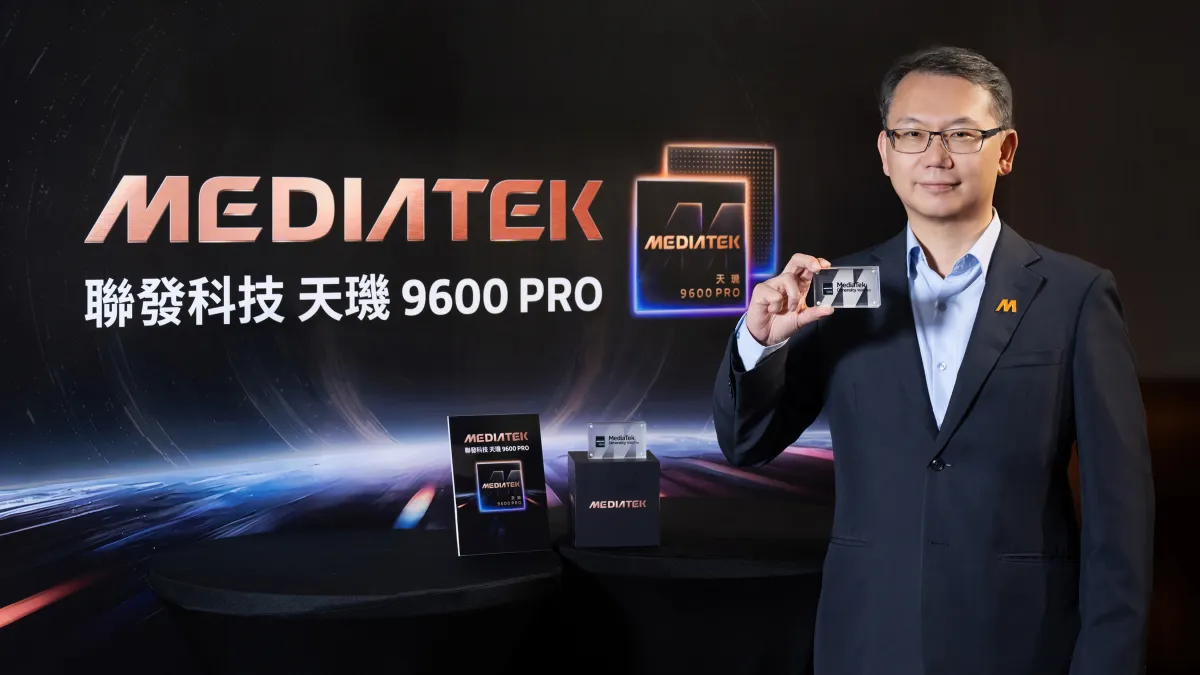
蔡力行指出,手機業務雖然受到整體市場需求影響,但旗艦產品表現相對優於其他產品。其中,採用聯發科首款2奈米天璣9600 Pro的旗艦智慧型手機陸續上市,有助於公司維持高階手機市場的產品競爭力。
智慧裝置平台方面,則受惠於多項新專案進入量產,包括5G Thin Modem導入新的智慧型手機客戶,以及AI平板、AI PC與車用座艙等新產品。電視系統單晶片(TV SoC)營收也因產品中DRAM價格提高,帶動相關營收成長。
此外,電源管理IC業務第三季營收季增1%、年增18%,占整體營收約5%,主要成長來源為資料中心相關業務市占率提升。
從產品組合來看,聯發科目前除了持續經營智慧型手機市場,已逐漸將業務擴展至AI PC、車用電子、智慧裝置及資料中心。這也意味著公司未來的營運成長,將不再完全取決於智慧型手機市場的景氣循環。 (相關報導: 聯發科攜NVIDIA擴大AI機櫃布局!整合NVLink Fusion、448G SerDes與CPO搶攻資料中心 | 更多文章 )
AI加速器放量!第四季營收上看2218億元、季增最高32%
展望第四季,聯發科預估合併營收將介於2,101億至2,218億元,依照預估美元兌新台幣匯率31.7元計算,季增25%至32%、年增40%至48%,毛利率預估為45%上下1.5個百分點,營業費用率則為26%上下2個百分點。