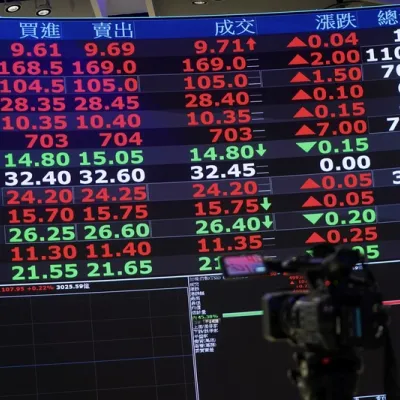
台灣近期市場資金需求升溫,銀行流動性管理也面臨壓力,外界開始關注國內是否出現「錢荒」。中央銀行總裁楊金龍明確反對這種說法,強調台灣整體資金來源仍然充裕,部分銀行流動性指標下降,主要與存款結構及企業、股市資金需求增加有關,不能因此認定市場陷入資金荒,他更直言過去國銀流動性覆蓋比率(LCR)一度達130%,水準偏高,目前約120%「剛剛好」。
LCR降至120%不是錢荒 楊金龍:130%反而有點太高
根據金管會統計顯示,截至8月底,國銀平均LCR為120.57%,高於法定最低標準100%。這項指標主要衡量銀行在未來30天可能面臨資金流出時,是否持有足夠的高品質流動性資產因應。
舉例來說,若銀行預估未來30天可能出現100元的淨現金流出,依照LCR計算,銀行必須持有至少100元的合格高品質流動性資產;若LCR為120%,則代表相應的流動性資產約為120元。這些資產包括現金及符合規定的公債等,可在資金流出時提供緩衝。
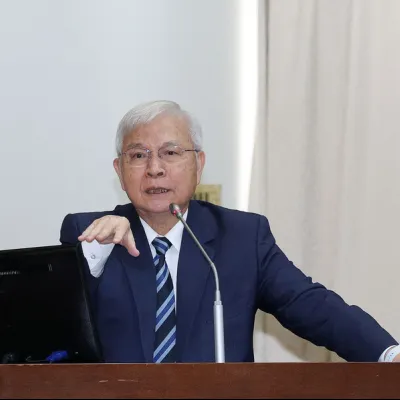
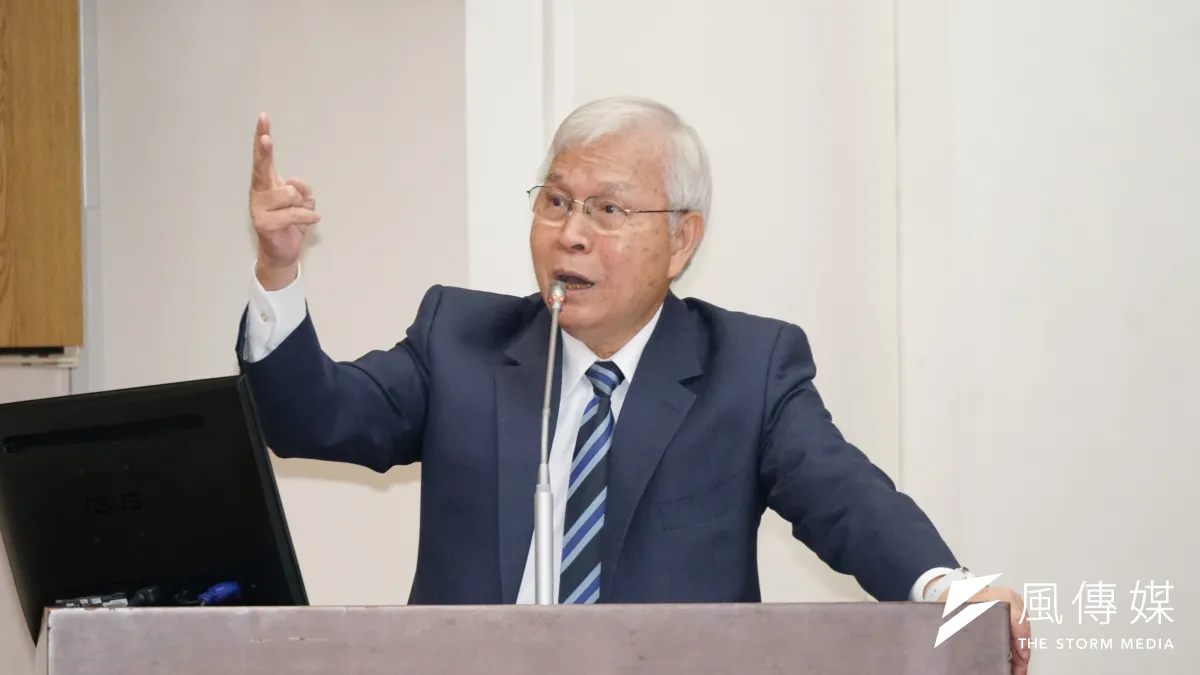
楊金龍今(28)日赴立法院財政委員會進行業務報告,朝野立委紛紛關注近期資金趨緊問題。楊金龍表示,他非常不贊同「錢荒」的說法,過去國銀LCR達130%有點過高,120%才是比較合適的水準。
楊金龍指出,今年企業及股市資金需求都相當旺盛,確實可能造成部分邊際客戶被排擠,這是資金需求變化下可能出現的現象。
但他強調,若國內真的出現全面性的資金短缺,銀行放款年增率就不會維持在目前的高水準,因此不能單憑銀行流動性指標下降,就認定台灣已經陷入錢荒。
企業存款流動性較低 銀行積極尋找更穩定資金來源
至於為何部分銀行的流動性管理壓力升高?楊金龍進一步解釋,部分銀行的存款來自大型企業,這類存款可能因為企業資金調度需求而突然大額流出,穩定性相對較低,銀行因此希望提高小額存款占比,並透過發行金融債券等方式,增加資金來源的穩定性,改善流動性指標。
換句話說,銀行面臨的挑戰,除了資金需求增加,也包括如何維持穩定的資金來源。即使整體金融體系資金充裕,若個別銀行的存款容易大幅波動,或資金需求在短時間內快速增加,仍可能面臨流動性管理壓力。
楊金龍提到,台灣擁有龐大的超額儲蓄,顯示國內資金來源仍相當充裕。不過,今年經濟成長強勁、股市表現熱絡,企業投資與市場交易同步推升資金需求,超額儲蓄規模龐大,並不代表所有企業或投資人都能毫無阻礙地取得資金。
能源補貼若退場、油價續漲恐推升物價
除了市場資金問題,立委也關注國內通膨走勢,尤其台灣消費者物價指數(CPI)年增率已經連續5個月高於2%警戒線,央行是否可能透過升息抑制物價。
楊金龍表示,近期通膨率雖然持續高於2%,但考量主要機構預期國際能源價格將回落,明年台灣通膨率可望降至2%以下,目前物價情勢仍在可接受範圍。根據央行預測,今年CPI年增率為2.03%,2027年回落至1.83%。
他指出,央行仍須密切觀察國內物價、經濟情勢,以及其他機構對台灣通膨的評估。如果明年通膨確實回落,或是維持在2%左右,央行仍可接受;但若大幅高於2%,就必須提高警覺。
對於國際油價上漲可能帶來的通膨壓力,楊金龍認為,這主要屬於供給面因素,政府透過能源價格穩定機制因應,比起直接升息更具針對性。若以升息處理供給面造成的物價上漲,不僅影響範圍較廣,抑制通膨的效果也可能有限。
立委詢問,如果政府未能通過預算撥補台電、中油,是否會對通膨造成衝擊? (相關報導: 台灣經濟這麼好,為何新台幣一路走貶?楊金龍強調「睡得安穩」,沒設特定防線 | 更多文章 )
楊金龍表示,即使預算撥補未能通過,只要政府持續採取能源價格穩定措施,通膨仍然可控;但如果預算撥補未通過、能源補貼也未能持續,加上國際油價繼續上漲,國內通膨率就可能進一步攀升。