台塑四寶今(14)日股價全面走揚,台塑化(6505)延續昨日漲勢,盤中一度上漲至126元。隨著中東地緣政治風險升高,國際油價及成品油供需變化受到市場關注,煉油利差維持高檔也成為法人看好台塑化後續獲利的主要原因。本土投顧最新報告將台塑化投資評等調升至「買進」,目標價上修至150元,並同步調高2026年及2027年每股盈餘(EPS)預估。此外,台塑化第3季EPS達2.76元,前三季累計EPS為7.08元,獲利表現及第4季煉油事業展望成為市場關注焦點。
台塑化目標價上看150元!本土投顧調升評等、上修未來兩年EPS
本土投顧最新報告指出,台塑化受惠煉油利差維持高檔,加上第3季獲利表現亮眼,因此將投資評等調升至「買進」,並以2027年每股淨值55.23元、股價淨值比2.7倍估算,將目標價上修至150元。
獲利預估方面,本土投顧同步上修台塑化未來兩年EPS,2026年預估值調高10%至9.09元,2027年則上修14.9%至7.10元,反映對煉油事業獲利表現的正向看法。
此外,另一家本土法人同樣看好台塑化煉油利差表現,認為獲利可望維持高檔,並將目標價調高至125元。不過,各家法人對台塑化的獲利預估及股價評價仍有差異,後續仍須觀察國際油價、成品油供需及煉油利差變化。
台塑化第3季EPS達2.76元!9月營收年增65.6%、前三季賺7.08元
觀察台塑化最新營運表現,9月合併營收達869.28億元,月增6.1%、年增65.6%。受到中東地緣政治風險推升杜拜原油均價,以及外銷油品與原油價差擴大帶動,煉油事業營收年增83.6%,成為推升整體營收的重要動能。
獲利方面,台塑化第3季自結歸屬母公司稅後淨利約262.89億元,EPS為2.76元;累計前三季歸屬母公司稅後淨利約674.74億元,EPS達7.08元,顯示今年以來獲利表現強勁。
股價方面,台塑化昨(13)日強勢上漲,午盤過後攻上119元漲停價,單日成交量約6.86萬張,法人調高目標價的動向也受到市場關注。
不過,三大法人操作呈現分歧。根據昨日法人買賣超資料,外資賣超9,080張,投信則買超約1.5萬張,自營商買超86張,顯示外資與投信操作方向不同。
中東戰事影響成品油供給!台塑化看好第4季柴油、汽油價差
展望第4季,台塑化認為,全球煉油廠進入密集檢修期,加上中東與俄羅斯部分煉油設施受到戰事影響,成品油供給持續受到干擾,大西洋及亞洲市場柴油價差維持高檔,預期第4季柴油價差將明顯優於歷年同期。
汽油方面,受到中東及俄羅斯戰事影響,相關地區汽油出口減少,台塑化預期亞洲汽油價差也將高於過往冬季水準,有助於支撐第4季煉油事業獲利表現。
不過,由於煉油廠定期檢修可能使稼動率下滑,後續仍須觀察產能利用率變化,以及國際油價與成品油利差走勢,相關因素都可能影響實際獲利。
除了煉油業務,台塑化也持續推動生產成本優化,規劃透過乙烯相關設備改造,提高使用乙烷作為進料的彈性,以降低原料成本。相關工程進度及實際效益,仍須視公司後續執行情況而定。
台塑四寶全面走強!南亞、台化攻漲停 台塑化盤中漲至126元
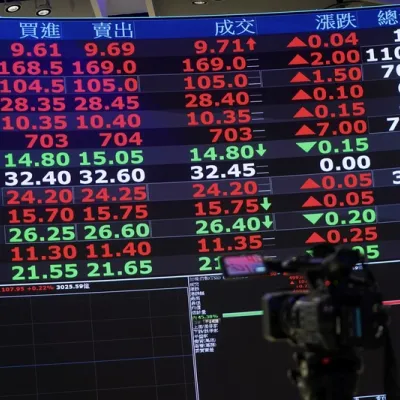
隨著市場資金流向傳產石化族群,台塑四寶今日盤中同步走揚。南亞(1303)盤中來到350.5元漲停價,台塑(1301)一度上漲逾9%至88.2元;台化(1326)盤中來到85.5元,台塑化也延續前一交易日強勢表現,一度上漲至126元。
成交量方面,台塑四寶早盤交易熱絡,開盤不到半小時,南亞成交量已接近10萬張,一度超越友達(2409);台塑、台化及台塑化成交量分別達6.5萬張、5.96萬張及3.72萬張,均躋身上市公司成交量前10名。
在台塑四寶等傳產權值股走強帶動下,加權指數今日盤中一度上漲623.36點,最高來到48,967.67點,市場持續關注石化族群後續表現。 (相關報導: 台塑四寶9月營收全線飆漲!南亞前三季狂賺逾1個股本 EPS 10.07元創新高 | 更多文章 )
投資提醒: 法人目標價與獲利預估屬研究機構評估,並非未來股價或獲利保證。國際油價、煉油利差、地緣政治局勢及市場資金流向均可能影響股價表現,投資人應審慎評估相關風險。