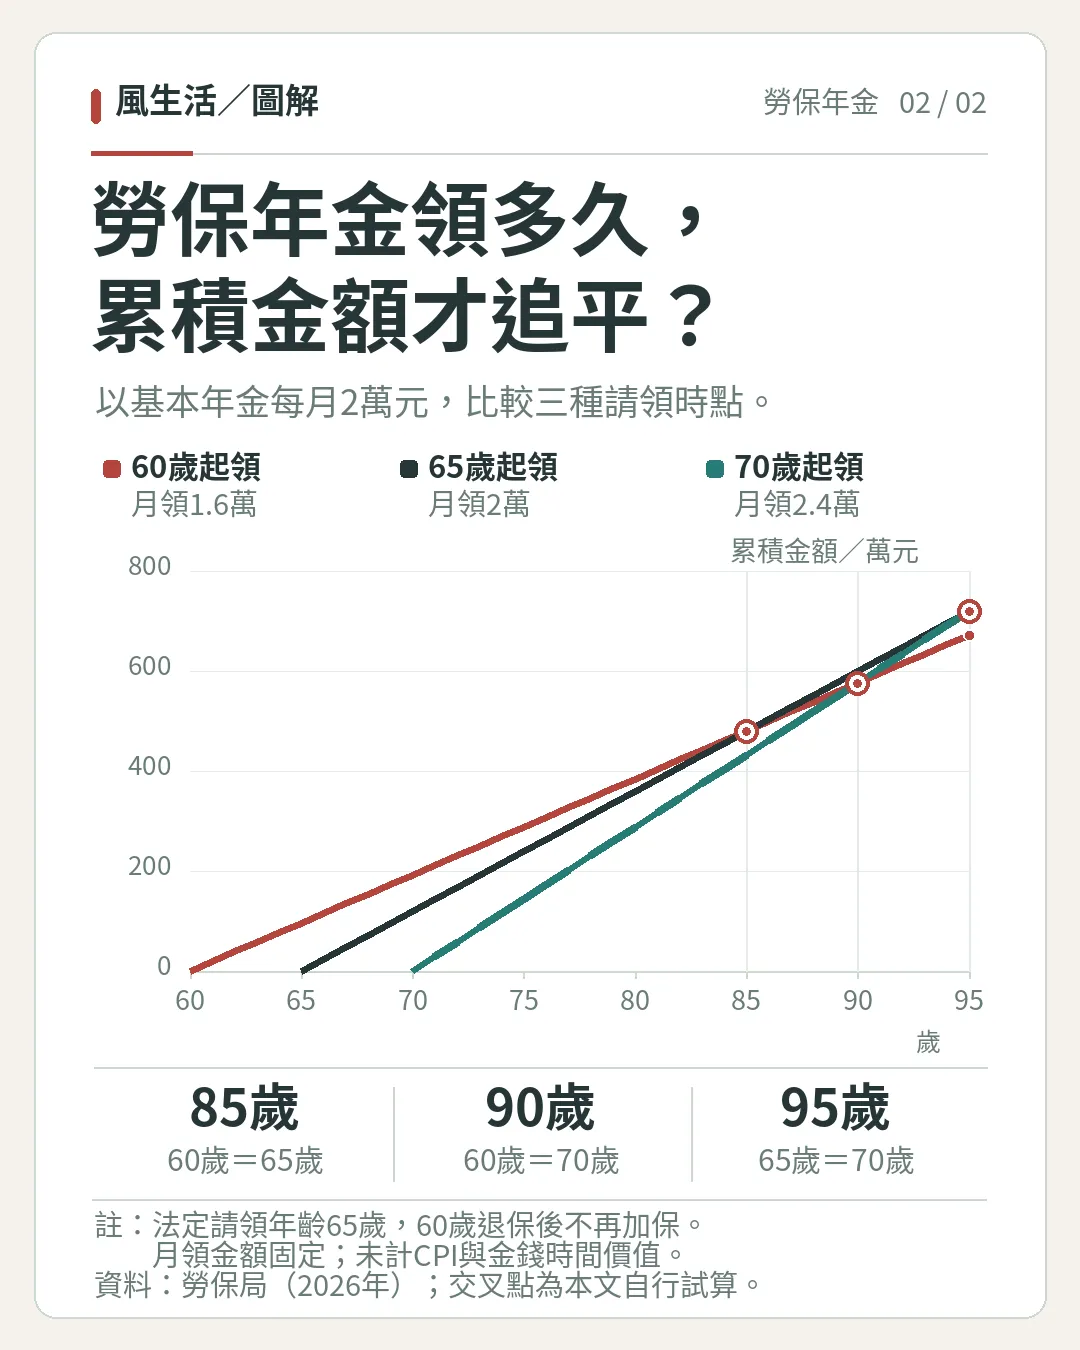
退休後每個月能領多少勞保年金,除了工作期間的投保薪資與年資,開始請領的年齡也是關鍵。勞動部2026年10月30日提醒,符合資格的勞工可以選擇提前或延後請領老年年金,每提前或延後1年,給付金額就會減少或增加4%,最多20%。假設65歲正常請領每月可領2萬元,提前到60歲領,每月減為1萬6000元;延後至70歲才領,則增加到2萬4000元,兩者相差8000元。不過,每月領得多,不代表一輩子累積領取的金額一定最多。若把提早領取的年數算進去,三種方案的累積金額,可能在85歲、90歲及95歲出現交叉點。
勞保年金2026年起幾歲可以領?不同出生年次規定不同
根據勞動部及勞保局規定,勞保老年年金的法定請領年齡,自2009年制度施行後逐步提高,2026年起調整為65歲,但個人適用的請領年齡,仍須依出生年次判斷。民國49年次出生者,法定請領年齡為63歲;50年次者為64歲;51年次及以後出生者,則為65歲。
一般勞工只要勞保年資合計滿15年,符合相關條件並辦理離職退保,就能在法定請領年齡申請老年年金。若希望提前領取,最多可提前5年,每提前1年減少4%;延後請領則每年增加4%,最多增加20%。以法定請領年齡65歲的勞工來說,最早60歲就能請領減給年金,也能等到70歲才申請展延年金。提前或延後不足1年者,依實際月數按比例計算,不必等到整數年齡才能申請。
勞保年金怎麼算?平均投保薪資、年資影響退休後收入
勞保老年年金並非每人領取相同金額,而是依平均月投保薪資與保險年資計算。根據勞保局公布的給付標準,老年年金採以下兩種公式,擇較高金額發給。
- 第一種公式: 平均月投保薪資×保險年資×0.775%+3000元。
- 第二種公式: 平均月投保薪資×保險年資×1.55%。
平均月投保薪資原則上取加保期間最高60個月的月投保薪資平均計算,並非退休前最後一個月的實領薪水。算出基本年金後,再依提前或延後請領的年數,計入增減給比例。以下以法定請領年齡為65歲、60歲已離職退保且符合年資資格的勞工為例,假設基本年金每月2萬元,此後不再增加投保年資。
勞保年金60歲、65歲、70歲領差多少?每月最多差8000元
以基本年金每月2萬元為例,提前或延後請領的結果如下:
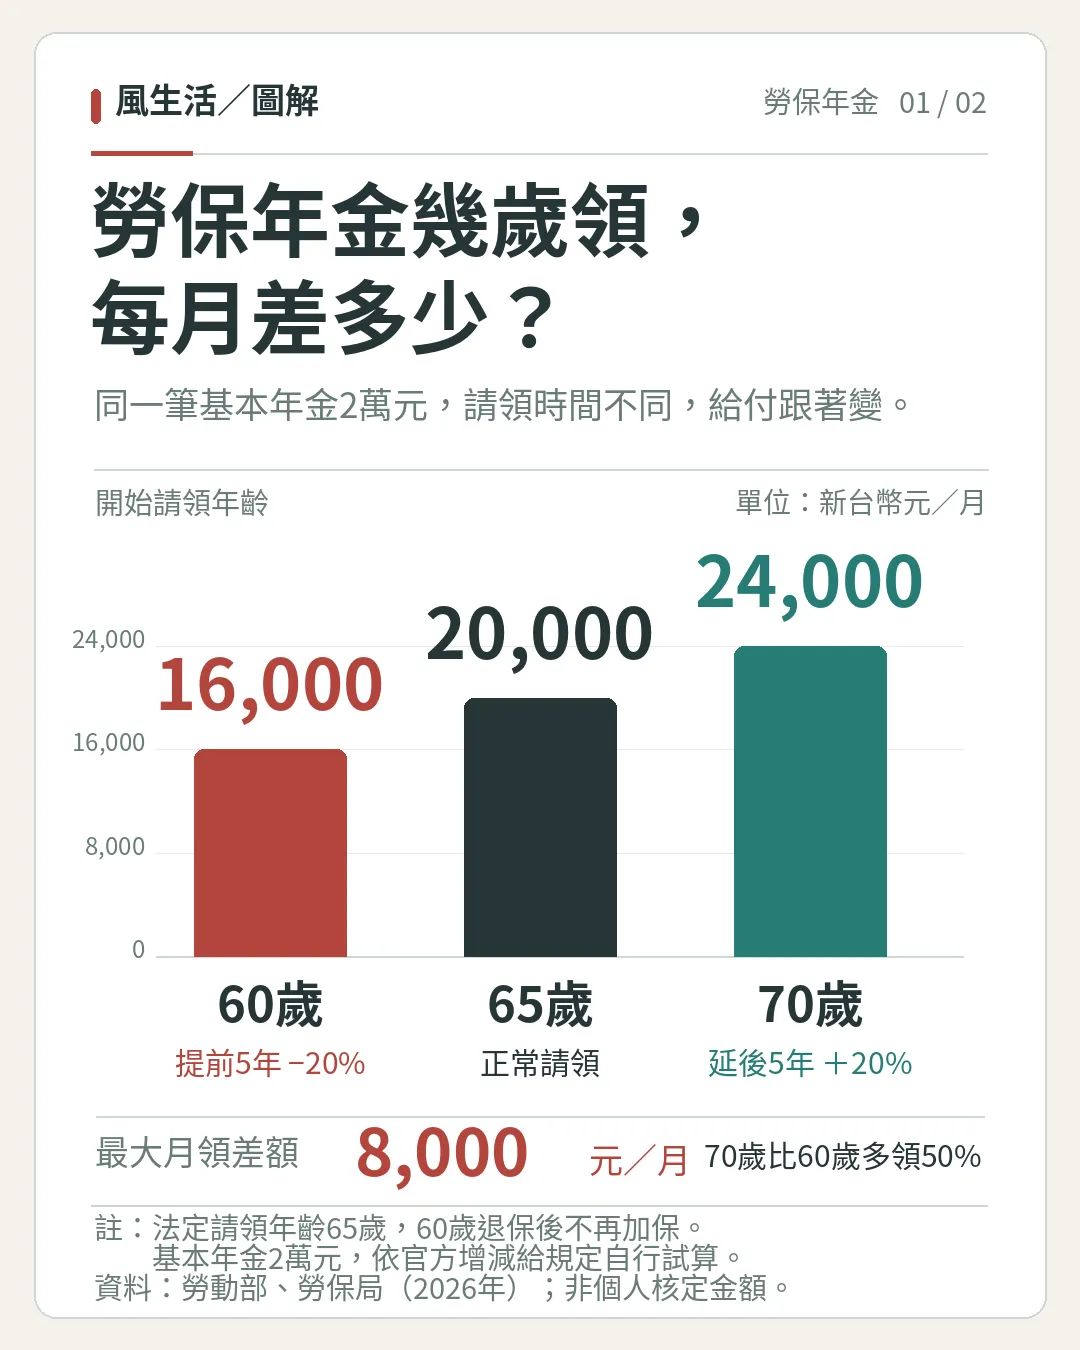
若以60歲開始領取的1萬6000元為基準,70歲才開始請領的月給付高出50%。不過,較晚開始領取,也意味著必須等待更長的時間才能取得第一筆年金。
勞保年金提前5年少20%,到了65歲會恢復原本金額嗎?
不少勞工可能以為,60歲提前領取年金,每月雖然減少20%,但等到65歲達到法定請領年齡,就能恢復原本的金額。事實上,勞保局規定,提前或延後請領後,減給與增給比例都不會再變更。也就是說,提前5年請領所減少的20%,不會在65歲自動取消;70歲展延請領所增加的20%,也不會因為年齡繼續增加而消失。 (相關報導: 記得刷存摺!勞保局11月發紅包,勞保年金「每人平均月領19000元」,19筆給付入帳日一次看 | 更多文章 )
但實際領到的年金仍可能調整。勞保年金設有消費者物價指數(CPI)調整機制,當相關請領年度的CPI累計成長率達到法定5%門檻時,年金給付便會依規定調整。因此,提前減給或展延增給的比例固定,不代表每月領取的金額永遠不變。