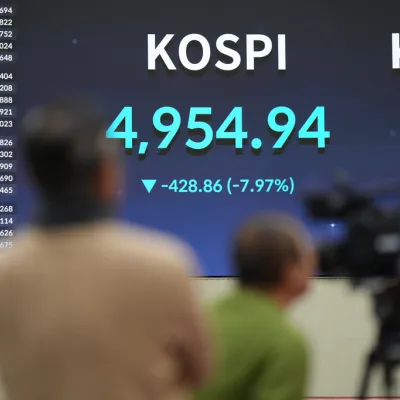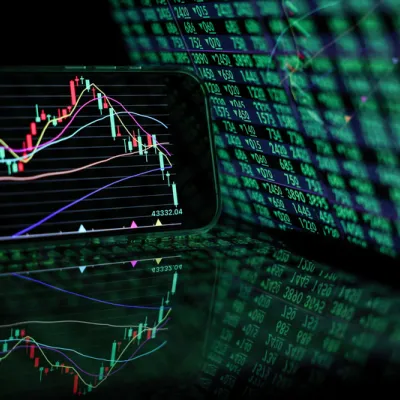
2026年11月5日,華爾街經歷了一場令人震撼的股災。那斯達克綜合指數單日暴跌5.52%,跌入修正區間;標普500指數下跌約4.4%,費城半導體指數更重挫約12%。根據《華爾街日報》報導,那斯達克相關股票市值估計蒸發約2.5兆美元,創下歷史紀錄。
《華爾街日報》報導:科技股遭遇歷史性重挫,華爾街承受2.5兆美元的AI現實衝擊
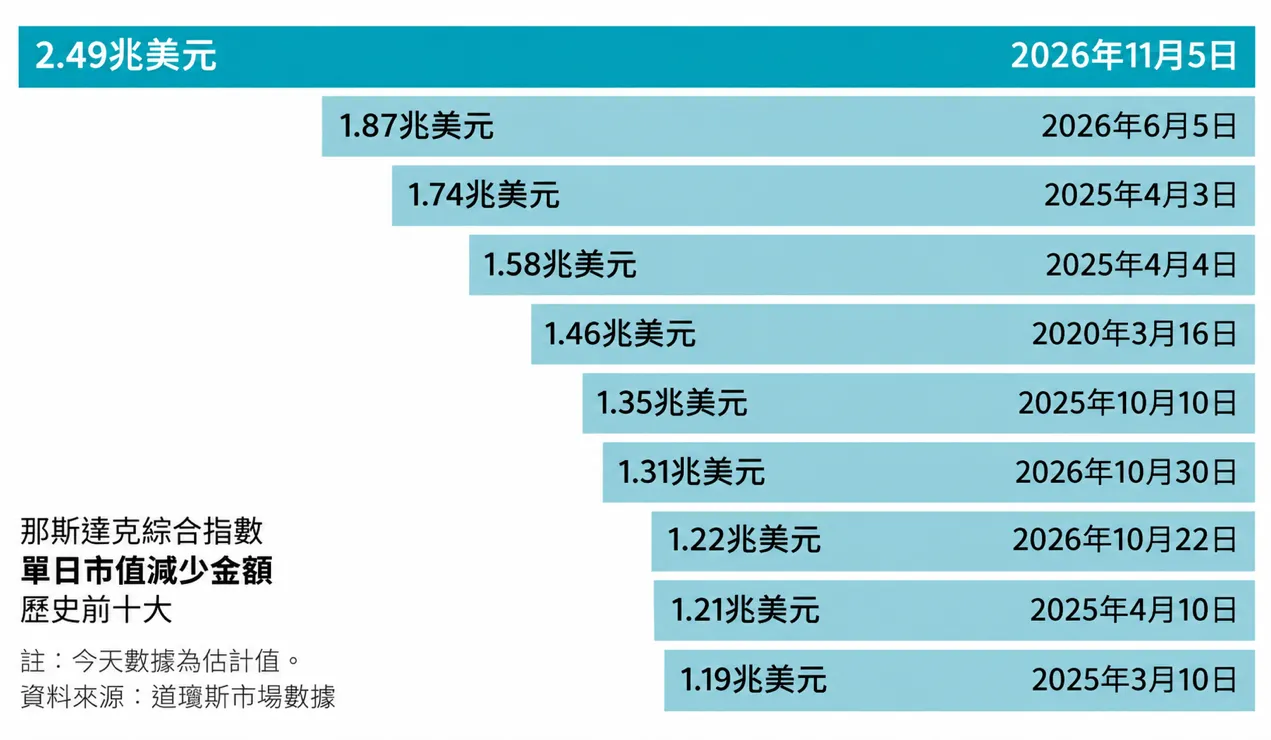
更值得注意的是,這場股災並非由金融機構倒閉或企業全面虧損引起,而是市場開始重新評估人工智慧(AI)產業的成長前景,以及背後的政治與融資風險。
這不禁讓人思考:當股價大幅下跌時,真正危險的究竟是市場震盪,還是投資人根本沒有能力承受波動?
AI沒有消失,只是市場開始重新計算價格
美國期中選舉後,民主黨取得重大政治勝利,部分主張限制資料中心建設的候選人也順利當選。市場開始擔心,原本預期持續擴張的AI基礎建設,可能面臨更加嚴格的監管。
這項變化對科技產業的影響,並不只是短期政治消息。
過去幾年,AI投資熱潮形成了一條龐大的產業鏈:大型科技公司投入巨資建設資料中心,帶動晶片、記憶體、電力設備與工程承包商的營收成長。投資人則根據這些成長預期,不斷提高相關企業的估值。
問題在於,市場價格反映的不只是當前獲利,更包括未來許多年的成長期待。
假設某座資料中心原本預計一年後開始營運,卻因政策限制延後兩年,投資計畫未必因此失敗,但未來現金流的折現價值已經改變。倘若企業還使用大量借款,延遲營運更意味著必須承擔額外的利息與資金壓力。
因此,AI技術即使持續進步,也不代表相關股票能夠永遠上漲。好產業不一定等於好投資,關鍵還在於買進價格,以及市場對未來究竟有多樂觀。
為什麼股價會跌得比基本面更快?
這次股災還揭露了另一個重要現象:市場下跌不一定完全來自企業基本面的惡化。《華爾街日報》指出,當天選擇權交易員調整避險部位、系統化交易基金降低風險,以及高度槓桿投資人被迫平倉,共同擴大了市場跌勢。
其中,一檔三倍做多半導體的槓桿ETF,單日竟暴跌約39%。為什麼會如此劇烈?
因為金融市場存在一種自我強化的機制。當股價開始下跌,使用槓桿的投資人可能遭遇保證金追繳,被迫賣出股票;賣壓又導致價格進一步下跌,進而觸發更多停損與平倉。
最後形成一個惡性循環:價格下跌引發賣出,賣出又造成更大的下跌。這與企業長期價值是否真的減少相同幅度,是兩個不同問題。
尤其三倍槓桿ETF追求的是每日報酬倍數,而不是長期累積報酬的三倍。在劇烈震盪的市場中,每日重新調整曝險的機制,可能使投資成果與一般人想像的槓桿效果產生明顯差距。
投資人最需要理解的是,市場可暫時不理性,但使用槓桿的人,未必有足夠時間等待市場恢復理性。
同樣是槓桿,風險可能完全不同
談到槓桿,許多人習慣將它視為高風險的代名詞。然而,真正決定風險的,往往不只是槓桿倍數,而是槓桿所搭配的資產,以及融資制度本身。 (相關報導: 台股暴跌後V轉,只是短暫反彈?法人解析AI行情下一步,這些族群仍是贏家 | 更多文章 )
例如,同樣使用兩倍槓桿,一位投資人買進高度集中的半導體股票,另一位則持有跨市場、跨產業的多元資產組合。即使借款比例相同,兩者面臨的資產波動與追繳風險,也可能截然不同。