夫妻各自管理收入與支出,原以為另一半的保險費沒繳,應該由本人負責,沒想到國民年金(國保)竟有不同規定。根據《國民年金法》,被保險人若積欠保費,配偶也可能負有連帶繳納義務,若沒有正當理由,經勞保局書面限期催繳仍未繳納,最高可處1萬5000元罰鍰。不過,勞保局公布15種可主張免罰的正當理由,包括沒有工作、個人年所得未超過50萬元、家庭遭逢變故等。隨著政府推動修法取消配偶代繳責任,衛福部已於2026年2月函請勞保局暫緩辦理當年度配偶相關催繳及罰鍰作業,但法律中的相關罰則尚未刪除。
國民年金沒繳會罰誰?另一半恐被罰1.5萬元,3個條件要注意
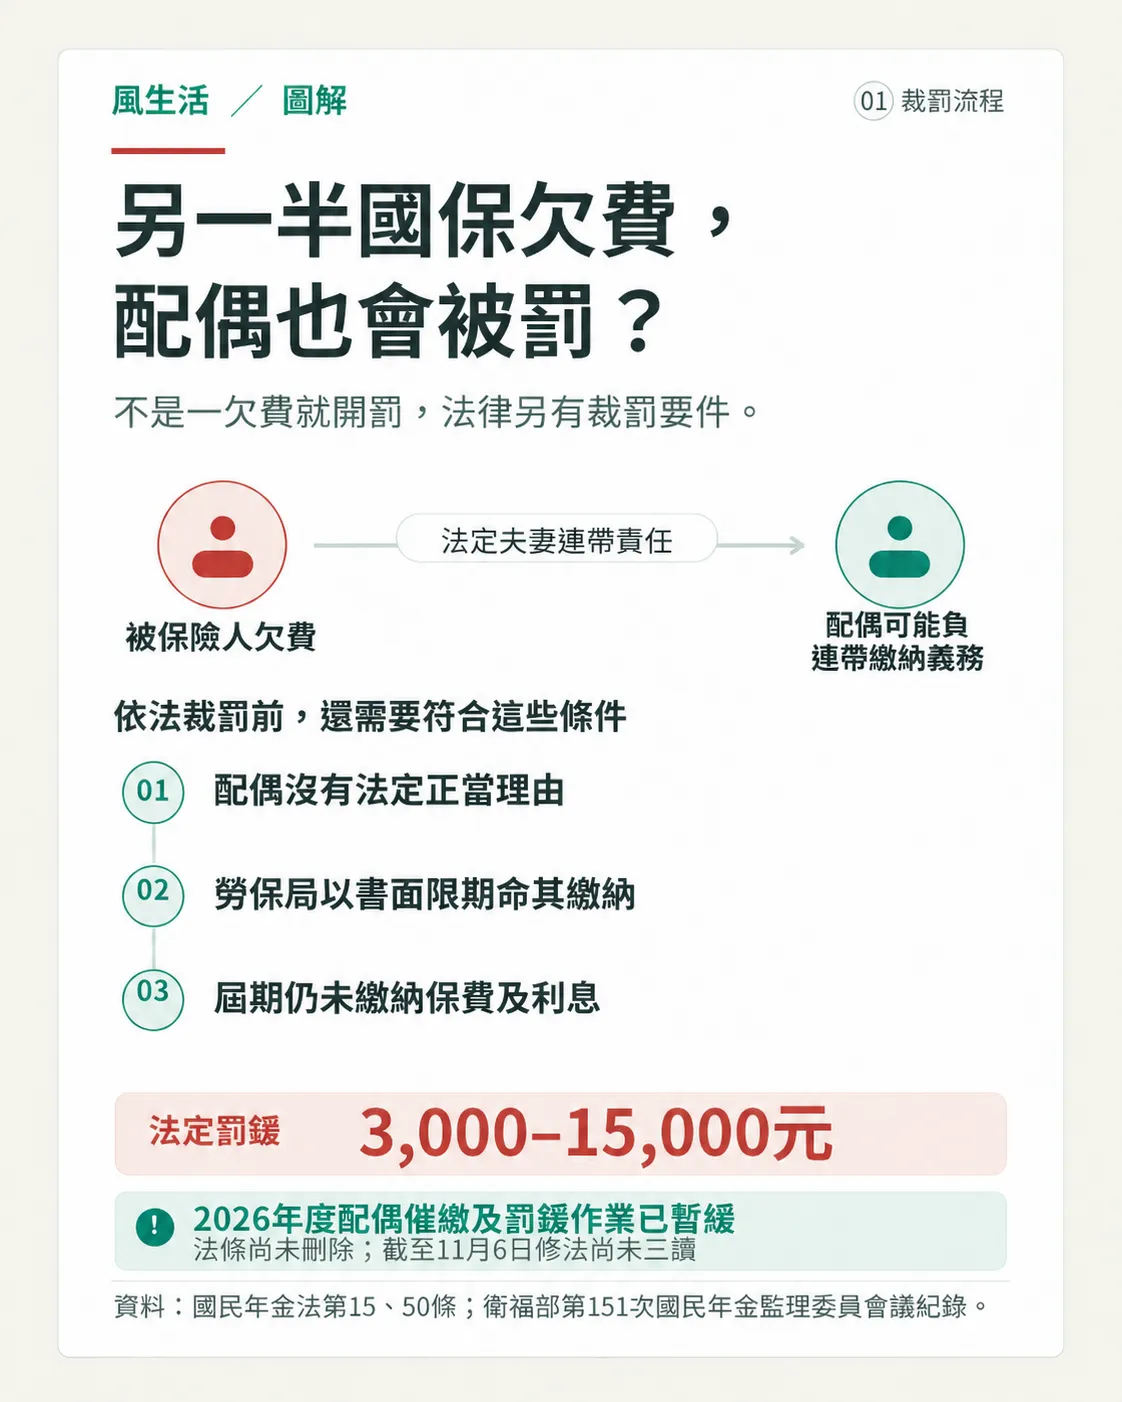
根據《國民年金法》第15條,國保保費及利息在被保險人與配偶之間,依法互負連帶繳納義務。即使保費不是自己名下的,仍可能因另一半欠費而涉及繳納責任。不過,配偶並非在被保險人欠費後就會立刻受罰,法律對裁罰另有明確條件。
依照同法第50條,配偶若沒有正當理由,經勞保局書面通知限期繳納,期限屆滿仍未繳納,才可能被處3000元至1萬5000元罰鍰。相較之下,被保險人本人單純欠繳國保保費,並沒有相同的罰鍰規定,但仍可能產生利息,也會影響保險年資與日後給付。
國民年金沒繳,配偶一定要代繳?勞保局公布15種正當理由可免罰
如果另一半長期沒有收入,或夫妻本身就面臨經濟困難,是否仍須承擔欠費罰款?根據衛生福利部訂定、勞保局公布的《國民年金法第五十條第二項正當理由範圍》,共有15種情況可作為配偶未代繳保費的正當理由,符合其中一項並經勞保局審認後,即可免於相關罰鍰。
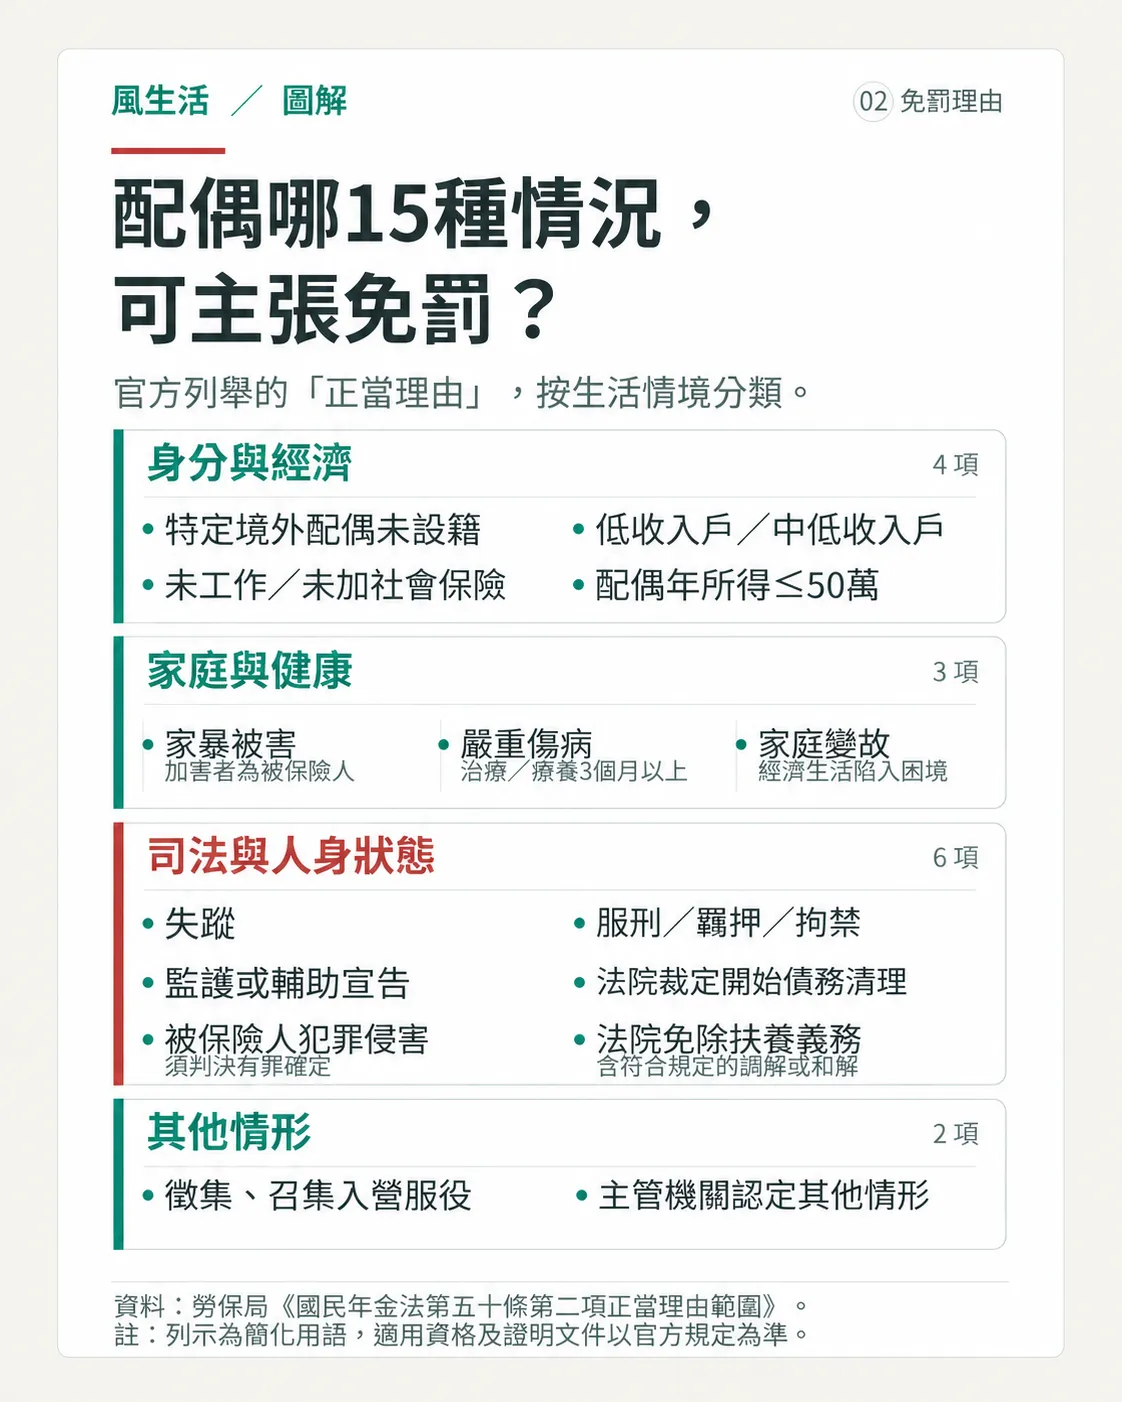
其中,對一般家庭而言,「沒有工作」及「最近一年度個人所得未超過50萬元」是較容易遇到的情況。例如,國保被保險人積欠保費,但其配偶目前沒有工作,或最近一年度個人綜合所得稅各類所得總額未超過50萬元,就可能符合免罰條件。這裡的所得門檻以配偶個人計算,並非夫妻收入加總,也不是單看每月實領薪資。
國保欠費還有2種免罰理由!欠費者年所得達50萬元,或土地房屋價值達500萬元
除了前述15種情況,官方規定還針對欠費的國保被保險人,另外列出2項正當理由。只要被保險人的個人年所得總額達50萬元以上,或個人所有的土地及房屋價值合計達500萬元以上,其配偶也可以依規定主張免罰。
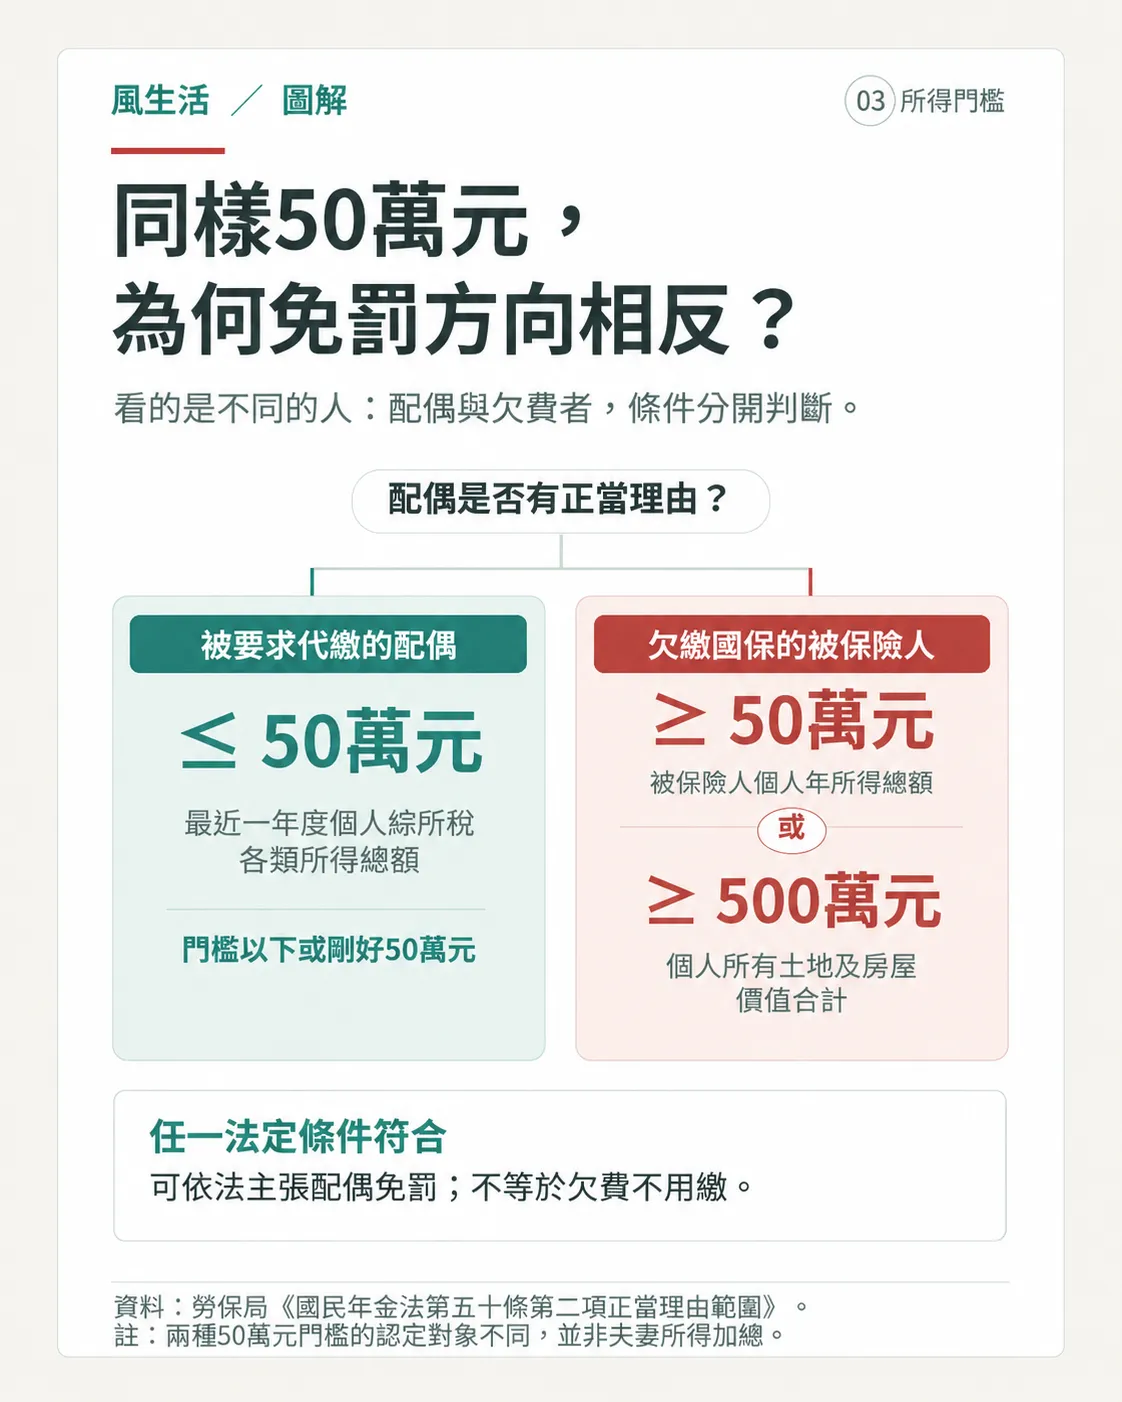
國保的免罰規定分別考量夫妻雙方的經濟狀況。負有代繳義務的配偶,若最近一年度個人所得未超過50萬元,可以主張免罰;即使配偶本身有工作,只要欠費的被保險人達到規定的所得或財產門檻,也可能成為配偶免罰的理由。
夫妻採分別財產制就不用替對方繳?婚前國保欠費又該誰負責?
有些夫妻婚後採取分別財產制,收入、存款各自管理,認為另一半的國保欠費理應與自己無關。不過,根據勞保局公布的內政部行政解釋,《國民年金法》有關配偶連帶繳納義務的規定,並不因夫妻採取分別財產制就自動排除。即使雙方已完成分別財產制登記,仍可能負有連帶繳納義務。 (相關報導: 記得刷存摺!勞保局今天發錢「每人最高10萬現金紅包」忘記就充公,19筆給付入帳時間一次看 | 更多文章 )
但若欠費發生在結婚以前,情況就有所不同。根據內政部2012年2月21日行政解釋,現任配偶的連帶繳納義務,限於這段婚姻關係存續期間產生的國保欠費。若另一半在婚前,或前一段婚姻期間就已積欠保費,現任配偶無須為這些欠費負擔連帶繳納義務。