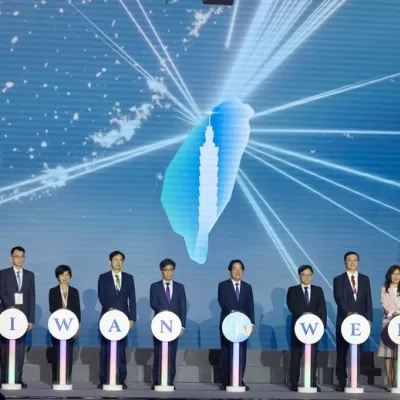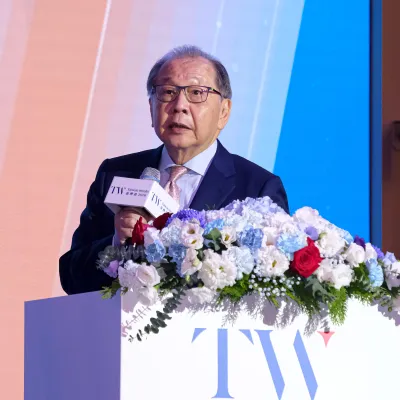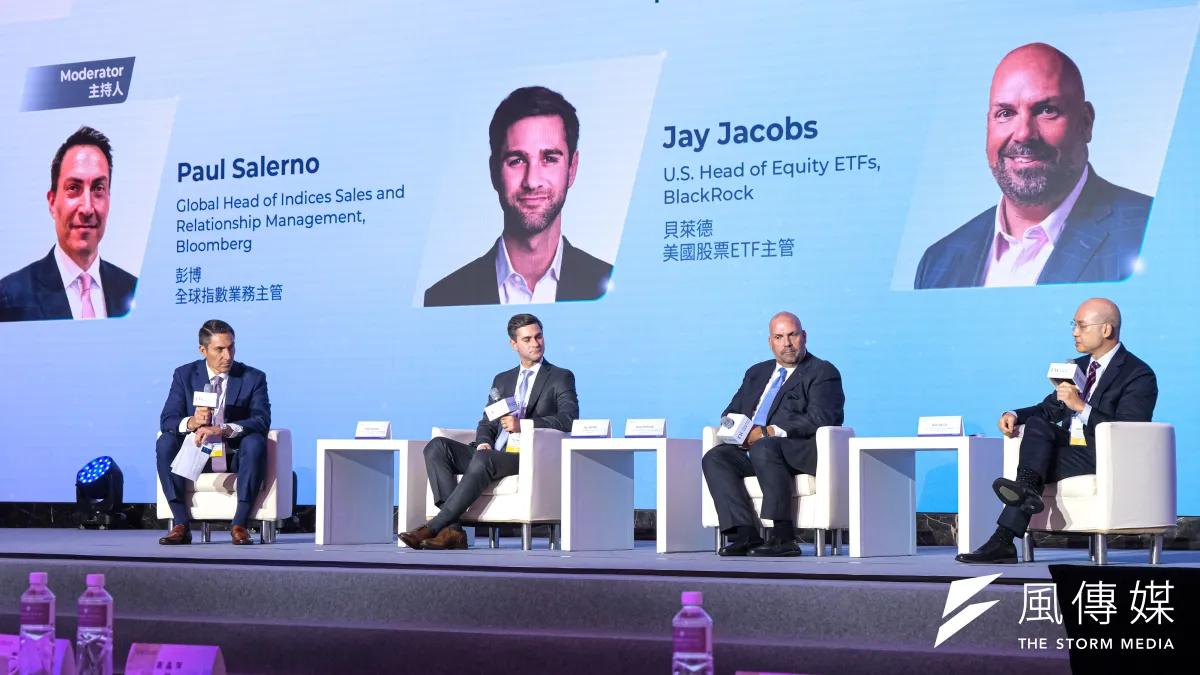
主動式ETF快速成長,是否意味指數型ETF將被取代?聯博集團全球產品解決方案暨行銷主管Noel Archard今(3)日在「Taiwan Weeks 2026臺灣週」表示,兩者的關係是「互補,而不是取代」。貝萊德(BlackRock,美股:BLK)美國股票ETF主管Jay Jacobs則指出,選擇主動或指數策略,應從投資用途出發;隨著專業化投資組合管理興起,ETF正成為連結不同策略、建構整體資產配置的重要工具。
這場由彭博全球指數業務主管Paul Salerno主持的對談,聚焦全球ETF發展、產品創新與亞洲市場需求。與談業者的觀察顯示,ETF的討論已從追蹤哪一項市場指數,擴大到如何承載不同投資策略,以及如何配合投資人的收益、風險與配置目標。
Jacobs認為,ETF創新與資金流入,是市場環境、客戶偏好及監管制度共同作用的結果。以市場而言,股票與債券相關性上升,促使投資人尋找其他分散配置方式;股票之間的表現差異擴大,也增加主題、產業及次產業等較精細配置的需求。
主動與指數策略互補,先看投資目標與組合需求
曾任職多家大型資產管理公司的Archard表示,指數型產品對市場發展仍有重要價值。主動式ETF選擇增加後,投資人可以把更多策略納入配置,但這不代表原本有效的指數部位就應退出投資組合。
「不要把它變成非此即彼的選擇。」Archard指出,投資人真正需要思考的是,哪種工具適合自己,以及一項策略放進較大的投資組合後,將如何改變整體風險與報酬特性,例如補充收益來源或調整風險。
對聯博集團(AllianceBernstein,美股:AB)而言,同一項投資策略可以透過基金、ETF或獨立管理帳戶等不同形式提供。Archard認為,ETF已逐漸從被視為一種投資策略,演變為交付不同策略的技術與工具;重點在於投資人想達到什麼結果,再選擇合適的策略與載具。
Jacobs則以流動性說明指數ETF的用途。他指出,部分發展成熟的指數ETF具備深厚交易流動性,對需要快速建立或調整部位的機構及投資組合經理人而言,可以成為有效率的配置工具。
兩人的論述也呼應Salerno在現場提出的觀點:指數投資同樣涉及管理技術,簡單以「被動」形容,未必能完整呈現產品實際運作的能力與需求。
流動性、衍生品與輪動策略,決定產品如何設計
從產品開發角度,Jacobs表示,業者要先釐清策略想完成什麼任務,再評估自身與指數供應商的能力,決定適合採取哪種形式。
他以衍生品策略為例,若操作規則相對簡單、可重複執行,例如定期轉換部位,可能適合透過指數架構實現;若需要更動態的調整,主動管理者的判斷與操作空間便更有價值。至於在因子、主題或國家之間快速調整配置的輪動策略,也可能較適合主動管理。
ETF的使用方式也受到財富管理分工改變影響。Jacobs指出,美國財務顧問過去同時負責客戶關係與資金管理,如今愈來愈多顧問專注客戶關係,投資管理則交由集中化、具機構專業能力的團隊,透過模型投資組合執行。
這類模型投資組合依一定配置方法建構,ETF因具備可擴充、流動性及透明等特性,成為其中常見的配置積木。Archard也觀察到,主動策略正重新進入這些組合,與既有市場曝險搭配,回應更具體的風險與報酬需求。 (相關報導: 聯發科迎AI成長新階段!蔡力行談攜手輝達布局資料中心,今年營收拚逾210億美元新高 | 更多文章 )
從兩位業者的觀察來看,ETF選擇增加後,投資判斷也需要進一步細化:除了產品本身的策略與交易特性,更要評估它在整體配置中扮演的角色。主動與指數策略的互補,最終仍須回到投資組合能否符合原先設定的目標。