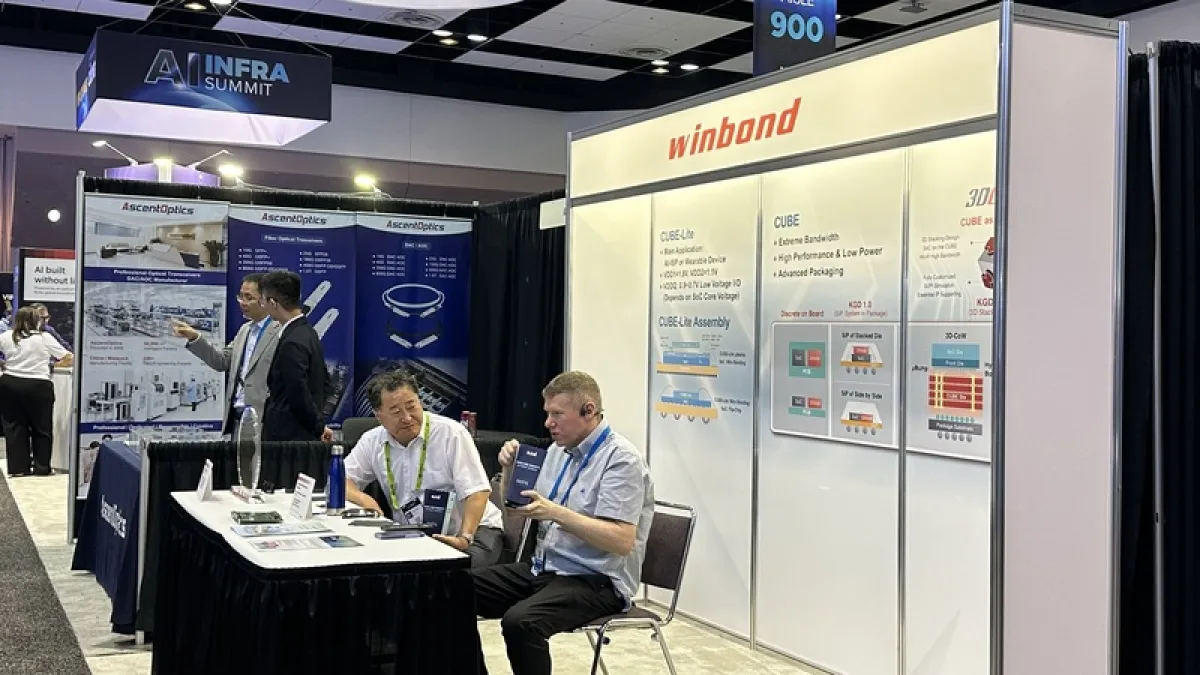
記憶體族群27日強勢表態。市場認為產業庫存調整告一段落、報價止跌回穩,資金回流記憶體股,超過10檔個股全數收紅。DRAM大廠南亞科(2408)收441元、漲6.52%,盤中一度攻上449元;利基型記憶體大廠華邦電(2344)收163元、上漲8.5元,漲幅5.5%,盤中最高164元,兩檔記憶體龍頭雙雙成為盤面焦點。
記憶體族群全面翻紅 外資回補南亞科、華邦電
除了南亞科與華邦電,旺宏(2337)收103元、漲3.52%;力積電(6770)收69.4元、漲4.52%。
籌碼面上,根據證交所資料,外資27日回頭加碼記憶體股。力積電獲外資買超56,012張,三大法人合計買超62,636張,居個股買超榜首;華邦電獲外資買超22,489張,三大法人合計買超23,864張,排名第三;南亞科獲外資買超11,566張,三大法人合計買超12,948張,同樣擠進買超前十名。完整籌碼動向可參考今日三大法人買賣超:投信連11買狂掃236億、力積電奪買超榜首。
南亞科目標價570元 明年EPS上看128元
本土法人給予南亞科「買進」評等,目標價570元,以2027年預估每股淨值230.7元、約2.5倍股價淨值比計算,較27日收盤價441元還有近3成上漲空間(詳見南亞科股價狂飆逾8%!本土法人喊目標價再調升、明年EPS上看128元)。
法人預估,南亞科第四季產品平均售價(ASP)季增15%至20%,毛利率約86.1%,單季EPS 28.42元、季增11.9%;2026年全年EPS 75.93元,2027年EPS上看128.01元。法人也指出,2027年DDR4供給缺口可能超過20%,而三大國際原廠2027年底DRAM月產能僅年增約10%至15%,新增產能有限;南亞科AI基礎設施相關營收占比已超過20%。
華邦電目標價中位數230元 今年EPS估25.84元
FactSet 21日公布的最新調查顯示,9位分析師給華邦電的目標價中位數為230元,以27日收盤價163元計算,潛在上漲空間約41%。分析師也將華邦電2026年EPS預估中位數由25.37元上修至25.84元,最高估值29.03元,全年營收預估中位數2,723.94億元。
營運面上,華邦電9月合併營收282.49億元,月增3.4%、年增256.7%;今年前9月累計營收1,804.27億元,年增187.4%。法人看好華邦電的理由有三:
- 毛利率創高:第三季記憶體價格估漲3成至5成,其中DRAM漲幅最大,合併毛利率可望突破70%,創歷史新高。
- 供給吃緊:三大國際原廠逐步退出DDR4市場,業界預期未來兩年記憶體供給仍然不足,價格可望維持高檔。
- 併購綜效:收購英飛凌記憶體事業後的營運綜效值得期待。
記憶體股目標價一覽
力積電方面,法人給予「買進」評等、目標價86元,產能利用率已升至97%,預估2027年營收1,241.8億元、年增60.3%,EPS 10.65元。
記憶體行情還能漲?留意報價高檔風險
不過也有專家提醒,記憶體價格急漲會推高終端產品成本,可能壓抑消費需求,形成「天花板效應」。上述法人預估的前提是DRAM報價維持高檔、產能按計畫擴充、AI需求持續成長,投資人仍須留意報價變化與外資動向。 (相關報導: 三大法人》投信連11買狂掃236億!力積電獲法人敲進奪買超榜首、友達遭外資大砍逾9萬張 | 更多文章 )
(本文僅供參考,不構成投資建議,投資人應審慎評估風險。)