10月10日,中國國務院新聞辦公室舉行「十五五」時期就業與社會保障新聞發布會。人力資源社會保障部副部長李忠在會上拋出一句頗具份量的話:「數據找人很重要,現在還有一些人沒有參保,這些人到底在哪兒,還是要通過各種各樣的方式把人找到,動員參保。」
中國官方目標很明確:力爭「十五五」(2026-2030年)時期基本養老保險參保率穩定在95%以上。截至今年9月底,中國基本養老、失業、工傷保險參保人數已分別達10.79億、2.51億、3.27億人,規模號稱全球首位。但當局仍不滿足,下一步重點鎖定靈活就業人員、農民工與新就業形態從業者,希望把他們從居民養老保險「升級」到職工養老保險。
失業三年無人問,社保征繳找到我
過去中國社保擴面多半靠政策宣導與企業繳費監督。這一次,官方公開提出「數據找人」,意味著思路轉向精準定位。李忠強調,相當一部分靈活就業者已參加居民養老保險,但「十五五」期間的重要目標是盡可能讓他們加入職工保險,並建立用工方、平台企業與勞動者「共同籌資、合理分擔」的機制。
2025年9月1日起,中國最高人民法院公布的《關於審理勞動爭議案件適用法律問題的解釋(二)》正式施行。其中第19條明確規定,企業與員工約定不繳納社會保險費,或員工自行承諾放棄社保,相關約定均屬無效;若企業未依法繳納社保,員工據此解除勞動合同並請求經濟補償,法院依法予以支持。
中國的社會保險制度主要涉及基本養老、基本醫療、失業、工傷與生育保險等項目,實際適用範圍、費率及繳費基數,則依規定與所在地政策而有所不同。企業與員工通常分別承擔相應的繳費責任,工傷、生育等項目的負擔方式亦有差異。
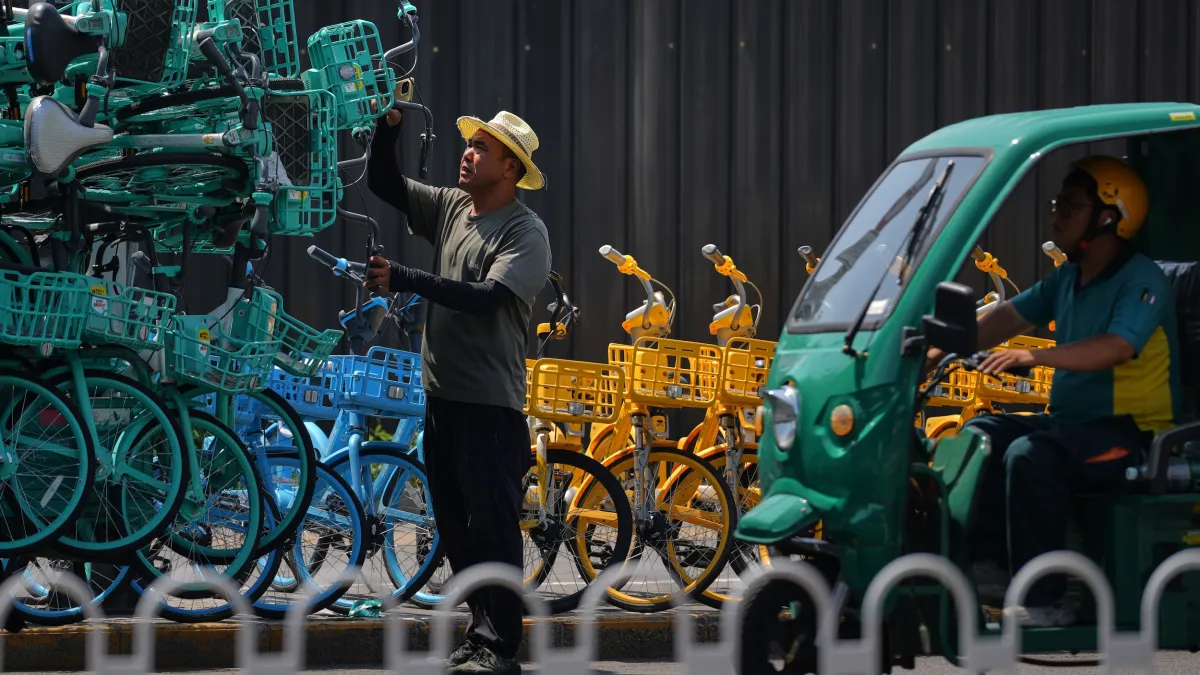
中國正式實施推延遲退休,此舉將加劇勞動者之間的惡性競爭。圖為北京街頭上美團外賣員不斷刷手機,希望儘早接到單上美团外卖员不断刷手机。(CFOTO/Future Publishing via Getty Images)
過去部分中小企業並未全面依法替員工參保,而是與員工形成某種默契:企業不繳社保,改以較高的現金薪資或社保補貼支付;員工則換取當下更多的可支配收入。這種做法雖然存在法律風險,卻在部分餐飲、零售、製造業及其他勞力密集型產業中,成為企業控制成本、員工增加現金收入的一種非正式安排。
對大型企業而言,增加社保支出或許還能透過規模經濟、產品漲價或內部成本調整消化;但對原本就靠薄利維持營運的街邊餐館、小型工廠與個體經營者而言,新增成本可能直接侵蝕原有利潤。
在居民消費意願疲弱、同業競爭激烈,漲價可能導致客源流失。企業若不漲價,便只能從薪資、工時、員工人數或其他支出下手。於是,一項原本意在保障勞工的制度,可能在部分企業的短期因應下,轉化為降薪、減少招聘或縮減營業規模的壓力。
勞工依法享有保障,卻可能不想繳、也繳不起 中國最高人民法院在2025年8月的政策說明中,也直接點出兩種現象:一是部分企業為降低用工成本而不替員工繳納社保;二是部分勞工,尤其年輕族群,為了增加當下可支配收入,主動要求企業不繳社保,改以現金補貼支付。
中國靈活就業群體規模據官方或相關報告估算已超過2億,甚至有說法逼近3億。然而,參加職工基本養老保險的比例仍低——截至2024年底約7057萬人,遠低於整體規模。這些人包括外賣騎手、網約車司機、快遞小哥、個體戶與自由職業者,收入不穩定、流動性高,正是過去參保最容易斷檔的族群。
職工養老保險對靈活就業者來說並不便宜。個人需全額承擔約20%的費率(其中8%進個人帳戶、12%進統籌),繳費基數多按當地上年度全口徑城鎮單位就業人員平均工資的60%至300%選擇。以部分城市為例,最低月繳養老保險常落在1100元以上;若再加上職工醫保,合計常突破1600元。對月收入僅三四千、甚至訂單不穩定的外賣騎手而言,這筆固定支出並非小數。
官方雖提及平台企業與用工方共同分擔,但具體落地細節仍待觀察。過去幾年,已有地方為困難群體代繳,但「數據找人」之後,動員力道顯然加強。
更值得注意的是,勞工一旦失去正式工作,即使仍有零工、兼職或其他收入,也不代表其社會保障需求同步消失。若企業為降低成本而減少正式聘僱,勞工可能面臨更不穩定的工作型態,制度保障與實際就業之間的落差也可能擴大。
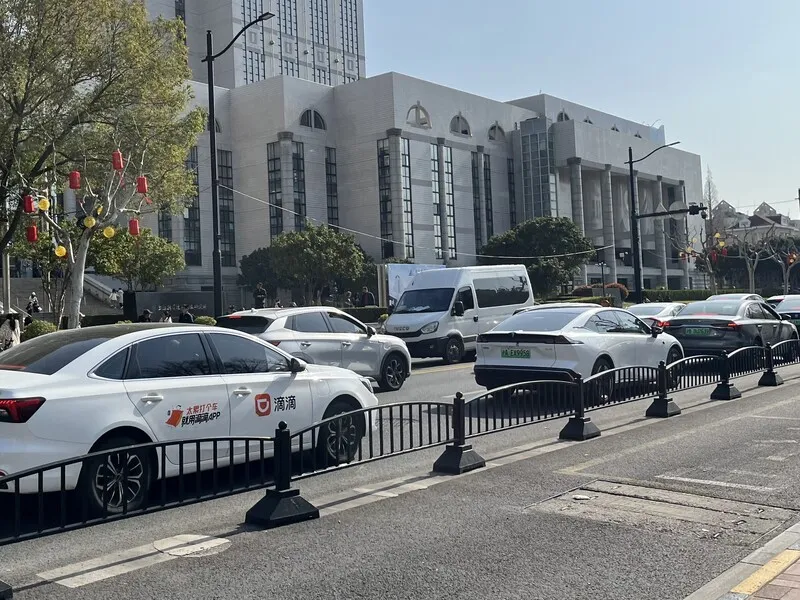
中國網約車滴滴打車 中國經濟成長放緩,企業裁員、工作難找,導致不少人轉投入從事網約車(網路平台叫車)司機工作。圖為上海一輛滴滴打車,攝於3月8日。滴滴是中國主要的網路叫車平台。(中央社)
為何此時強化執行?中國養老金壓力與內需轉型是兩條重要指標 中國正面臨人口老化、勞動人口結構變化,以及不同地區社會保障財務承受能力不一等長期挑戰。退休人口增加,意味著養老保障的支付需求上升;若繳費基礎、基金收入與支出成長之間失去平衡,制度的財務永續性便會受到考驗。
強化社保徵繳是否已成為特定養老金缺口的直接解方,仍須依各類基金的收支、財政補助與跨地區調劑等資料判斷,不能僅憑政策時點就斷言中國是為了填補某一筆特定缺口。
居民養老保險繳費低(年繳幾百至數千元),但待遇也低;職工保險待遇較高,卻要求持續高額投入。對許多收入不穩定者而言,這不是「保障升級」,而是現實負擔。
企業開始找替代方案,強制社保能否真正落地? 對部分業者而言,可能選擇減少非核心職位、降低招聘需求、調整薪資結構,或將部分工作交由人力服務公司承接。也有企業可能透過縮短營業時間、提高自動化程度,或重新安排全職與兼職人力配置來降低成本。
另一方面,外包也不是可以無限制使用的避風港。企業是否仍須承擔相關責任,必須依實際用工關係、契約安排與適用法律判斷;若只是透過名義上的外包規避法定義務,仍可能面臨法律風險。
如果企業普遍改採更短期、更彈性或更間接的聘僱模式,正式職位可能減少,勞工也可能失去部分原本可以透過穩定勞動關係取得的保障。反過來說,如果執法一致、違規成本明確,且企業有足夠時間調整經營模式,制度也可能逐步減少過去由勞工自行承擔的風險。
強制社保的爭議,最終指向一個更根本的問題:中國勞動市場的正式制度與實際經濟條件,是否存在過大的落差?
如果企業長期以不繳社保維持低成本,代表部分商業模式可能建立在未充分承擔法定用工成本的基礎上。從這個角度來看,強化執法有其必要性,否則守法企業與勞工都可能持續承受不公平的代價。
但若企業的利潤、需求與融資條件已經惡化,單純提高執法強度,未必能立即創造足夠的支付能力。
如果社保擴面能與企業轉型、居民增收及公共財政的可持續性同步推進,它可能成為中國改善勞工保障、重建消費信心的重要一步。