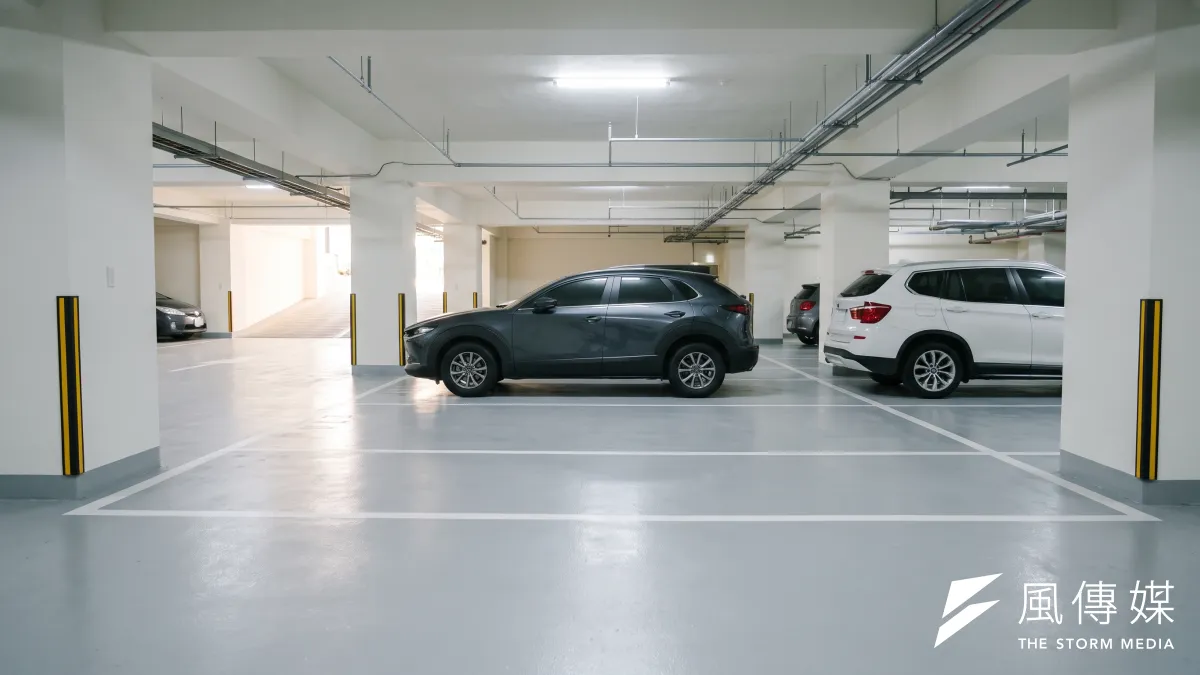
在看房或簽約的過程中,許多購屋族最常陷入天人交戰的難題之一,就是:「建商(或屋主)開價一個車位 200 到 300 萬元,我現在不開車,到底有沒有必要硬著頭皮一起買?」
在法律層面上,台灣法規並未強制買房「一定要」綁車位。除部分預售屋建商在銷售契約中明定「特定坪數(如三房以上)強制配搭車位」,或是中古屋賣方堅持「房車合一不拆售」之外,多數情況下車位買不買,決定權仍在買方手中。
然而,「能不能不買」是法規問題,「該不該買」則是嚴肅的資產流動性與財務配置問題。如果買錯,車位可能變成吃掉自備款的「吃錢怪獸」;但若省錯,未來換屋轉手時,房子反而可能因為「沒車位」而乏人問津。評估是否連同車位一起買,可從以下四大關鍵維度深入拆解。
評估關鍵一:看房型坪數——「誰會買你未來的房子?」
決定車位價值的核心,在於這間房子未來的接手買盤是誰。
3 房以上、正 2 房換屋產品(強烈建議買):未來脫手時可能必須大幅降價才能賣出。仲介在帶看時往往第一時間就被買方過濾掉,總價高卻沒有車位」是極大的硬傷,「大坪數、在中古屋市場中,接送長輩等剛性用車需求。採買家庭物資、日常普遍有接送幼童、這類產品的目標客群高達八成以上是「家庭客」,
小套房、1 房、極小 2 房(建議可不買):使原本好轉手的小宅喪失總價優勢。反而會卡死首購族的貸款與自備款上限,050 萬,總價直接跳上 1,如果一間 800 萬的小套房硬生生綁了一個 250 萬的車位,機車或共享運具。日常生活多仰賴捷運、這類客群對「總價」極度敏感,剛出社會的年輕首購族或包租公。小坪數買盤多為單身族、
評估關鍵二:看地段交通——大眾運輸越弱,車位越是「剛需」
地段決定了生活對私有車輛的依賴程度:
非捷運核心區、新興重劃區、蛋白或蛋殼區:不買車位幾乎等同於自砍未來房子的流通性。車位就是標準的「生活必需品」,加上周邊路邊停車格或民營停車場一位難求時,日常通勤以開車為主,當區域的大眾運輸路網不夠密集,
雙北捷運核心站點、蛋黃商圈:買方對於「戶戶配車位」的執著度就會相對降低。且附近有大型公有停車場可供長年月租,周邊大眾機能完整,若建案出站步行 3 至 5 分鐘內即達捷運站,
評估關鍵三:看車位型態——「坡道平面」是資產,「機械車位」常成負擔
車位種類直接影響未來的轉手接受度與持有成本:
在預售與中古屋市場中,許多買方寧可買沒車位的房子,也不願接手車齡超過 15 年的機械車位。若建案只剩下維護成本極高、故障率高的「機械車位」,除非自身有絕對停車需求且價格夠便宜,否則不買反而能省去日後的修繕糾紛。
評估關鍵四:算財務帳——自備款壓力 vs. 租金投報現實
買一個車位,動輒增加 200 至 300 萬的購屋預算,這筆帳務必仔細算清楚:
每月房貸與維護支出: (相關報導: 大樓車位明明是我買的,為什麼不能租給外人?管委會1原因能禁止,很多屋主都搞錯 | 更多文章 )
若車位售價 250 萬元,以一般房貸成數 8 成(貸款 200 萬)、利率 2.3%、30 年期本利均攤計算,每個月光是為了這個車位就要多繳約 7,700 元房貸,再加上每月 500~1,000 元的車位清潔管理費,每個月的實質持有成本逼近 8,500 元。