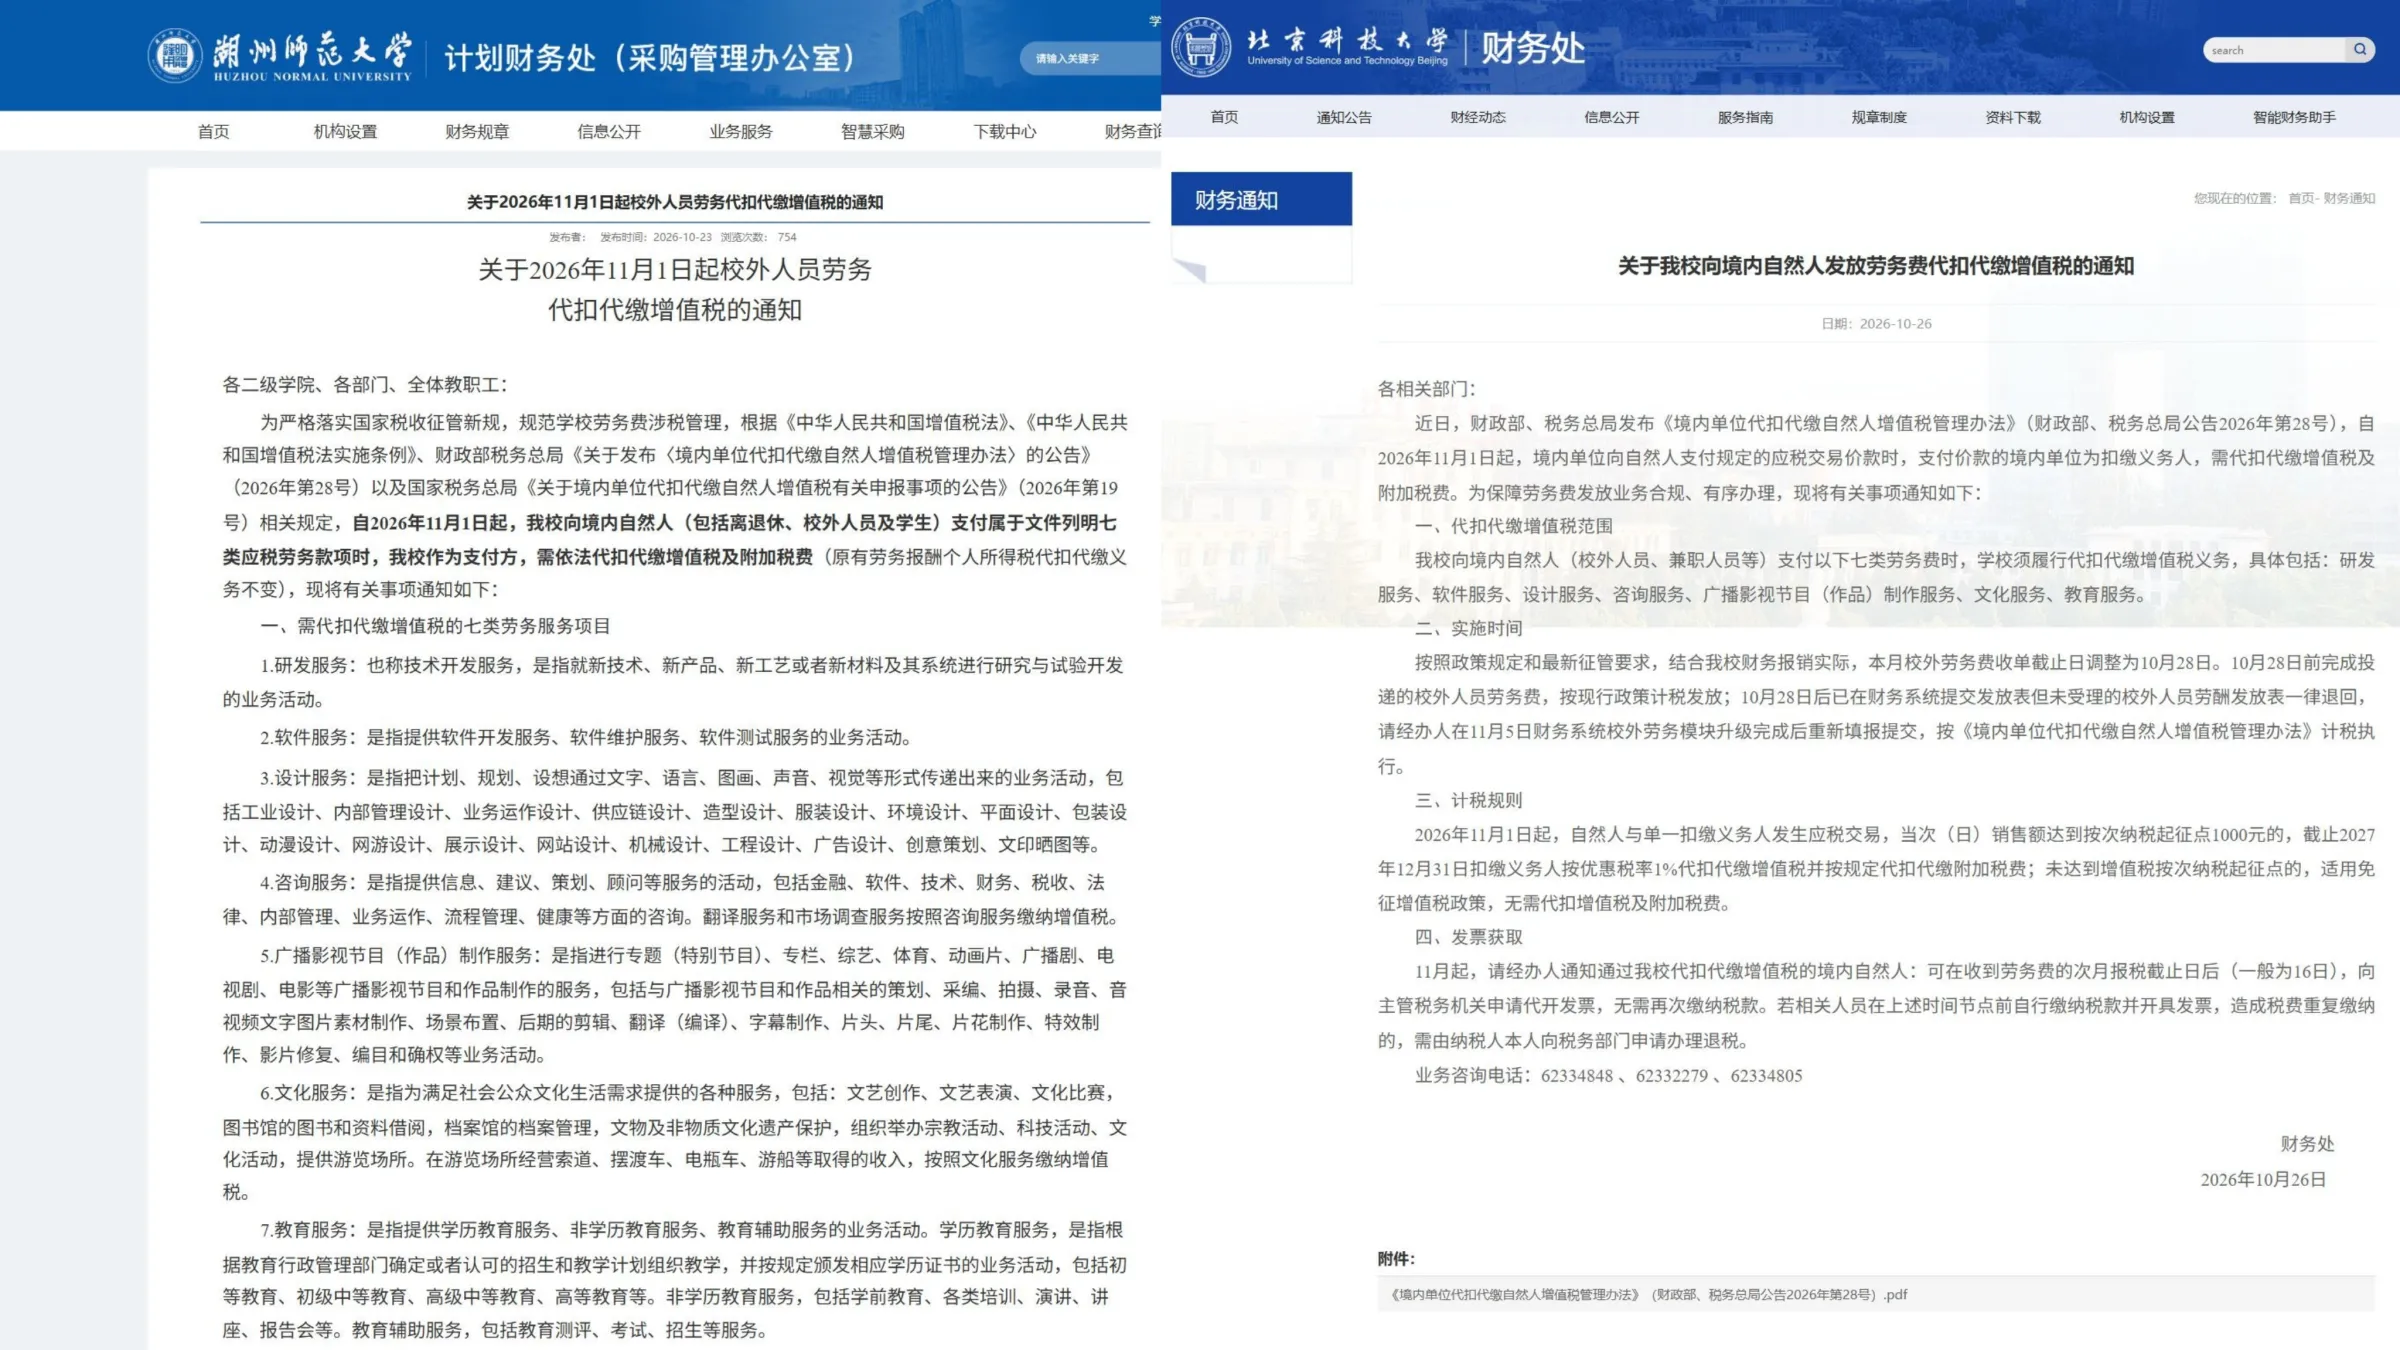
11月1日起,大陸《境內單位代扣代繳自然人增值税管理辦法》(財政部、稅務總局公告2026年第28號)正式施行。根據辦法,境內自然人向境內單位提供研發服務、軟體服務、設計服務、諮詢服務、廣播影視節目(作品)製作服務、文化服務、教育服務等七類「符合規定的應稅交易」時,支付價款的境內單位成為法定扣繳義務人,須在付款環節直接代扣代繳增值税及附加税费。
此次新規出台,是為明確自由職業者、兼職顧問、獨立設計師、諮詢師等群體的增值税義務。過去個人接單後常自行代開發票或未主動申報,實務中存在征管空隙;如今付款單位在支付時即扣稅,個人到手金額直接減少,單位合規成本與責任同步上升。
同時,大陸高校、設計院、諮詢機構等已陸續升級財務系統,調整校外勞務費發放流程。
一項稅務新制,瞄準的是「過去看不清楚的人」
此前,大陸自然人發生相關應稅交易後,原則上由個人自行向稅務機關申報繳納增值税(過渡期2026年1月1日至10月31日仍適用此規則)。
新機制改為「源泉扣繳」,將征管抓手前移至付款單位,目標是降低自然人「零星分散、偶發應稅交易」的征管成本,並減少漏報風險。
起征點為與單一扣繳義務人當次(日)銷售額1000元(按次),征收率在優惠期內減按1%計算,同時扣繳附加税费;未達起征點仍須「全量申報」。互聯網平台從業人員若由平台代辦申報,則不適用本辦法。
雖然中國大陸長期以來對企業與受僱勞工的稅務管理,但是真正較難處理的,是介於「企業」與「受僱者」之間的大量個人經濟活動。
例如接案者、獨立顧問、設計師、攝影師、講師、網路內容創作者,以及其他以自然人身分提供應稅服務的人群。
當自然人與境內單位發生符合規定的應稅交易,支付款項的一方將承擔扣繳義務。根據稅務總局對政策的解讀,相關制度係依增值税法實施條例建立,並透過具體的申報規則處理代扣代繳程序。
這意味著,中國對自然人經濟活動的管理,正在從過去較依賴「個人自行申報」,進一步轉向由交易對手協助完成的「源頭管理」。
從「管企業」到「管交易」:五中全會「全面從嚴治黨」背景下的治理新邏輯
過去,中國經濟高速成長時期,監管重心長期集中於企業、工廠、房地產與金融機構。如今,數位平台、零工經濟與個人品牌興起後,一個人的手機、專業能力與網路帳號,就可能構成完整的商業活動。
因此,將自然人納入增值稅代扣代繳體系,可以被理解為中國稅制對「個人化經濟」的一次制度性回應。
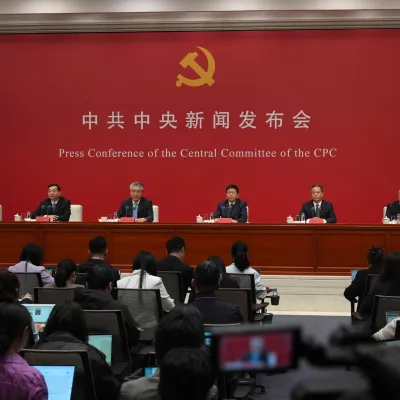
此稅制調整並非孤立的技術性修補。中共二十屆五中全會於10月26日至29日在北京舉行,審議通過《中共中央關於持之以恒推進全面從嚴治黨若干重大問題的決定》。全會強調以黨的政治建設為統領,堅持制度治黨、依規治黨,完善黨和國家監督體系,並將全面從嚴治黨與經濟社會治理深度融合。 (相關報導: 北京觀察》中共五中全會閉幕─反腐不只是反腐?張升民晉升政治局委員,重整軍權與對台規劃已成形! | 更多文章 )
稅務系統長期強調「全面從嚴治黨與全面從嚴治稅有機貫通」。自然人增值税代扣代繳機制的落地,可被視為征管精細化與制度化的具體實踐:把原本分散、依賴個人自覺的義務,轉化為單位層級的法定責任,強化「不能腐」的制度約束,同時壓縮灰色空間。