不少父母為了替孩子準備未來的購屋資金,會從子女年幼時開始,每年將現金存入孩子名下的銀行帳戶,希望透過贈與稅免稅額,累積一筆買房基金。然而,錢已經匯進孩子帳戶,當年也沒有超過免稅額,為何多年後買房還可能被國稅局查核?財政部提醒,父母若曾將贈與子女的存款轉回自己名下,可能造成資金流程中斷,影響日後證明購屋款項來源。尤其父母與子女之間進行房屋買賣時,即使已簽訂契約,仍須證明交易真實及價款確實支付,否則可能被認定為贈與。
爸媽每年幫孩子存244萬元,長大後買房還要繳贈與稅嗎?
根據財政部北區國稅局說明,2026年(民國115年)每位贈與人全年享有244萬元贈與稅免稅額,無論當年度贈與幾次、贈與給多少人,全年贈與總額合計只能減除244萬元,而非每名子女各有一份額度。
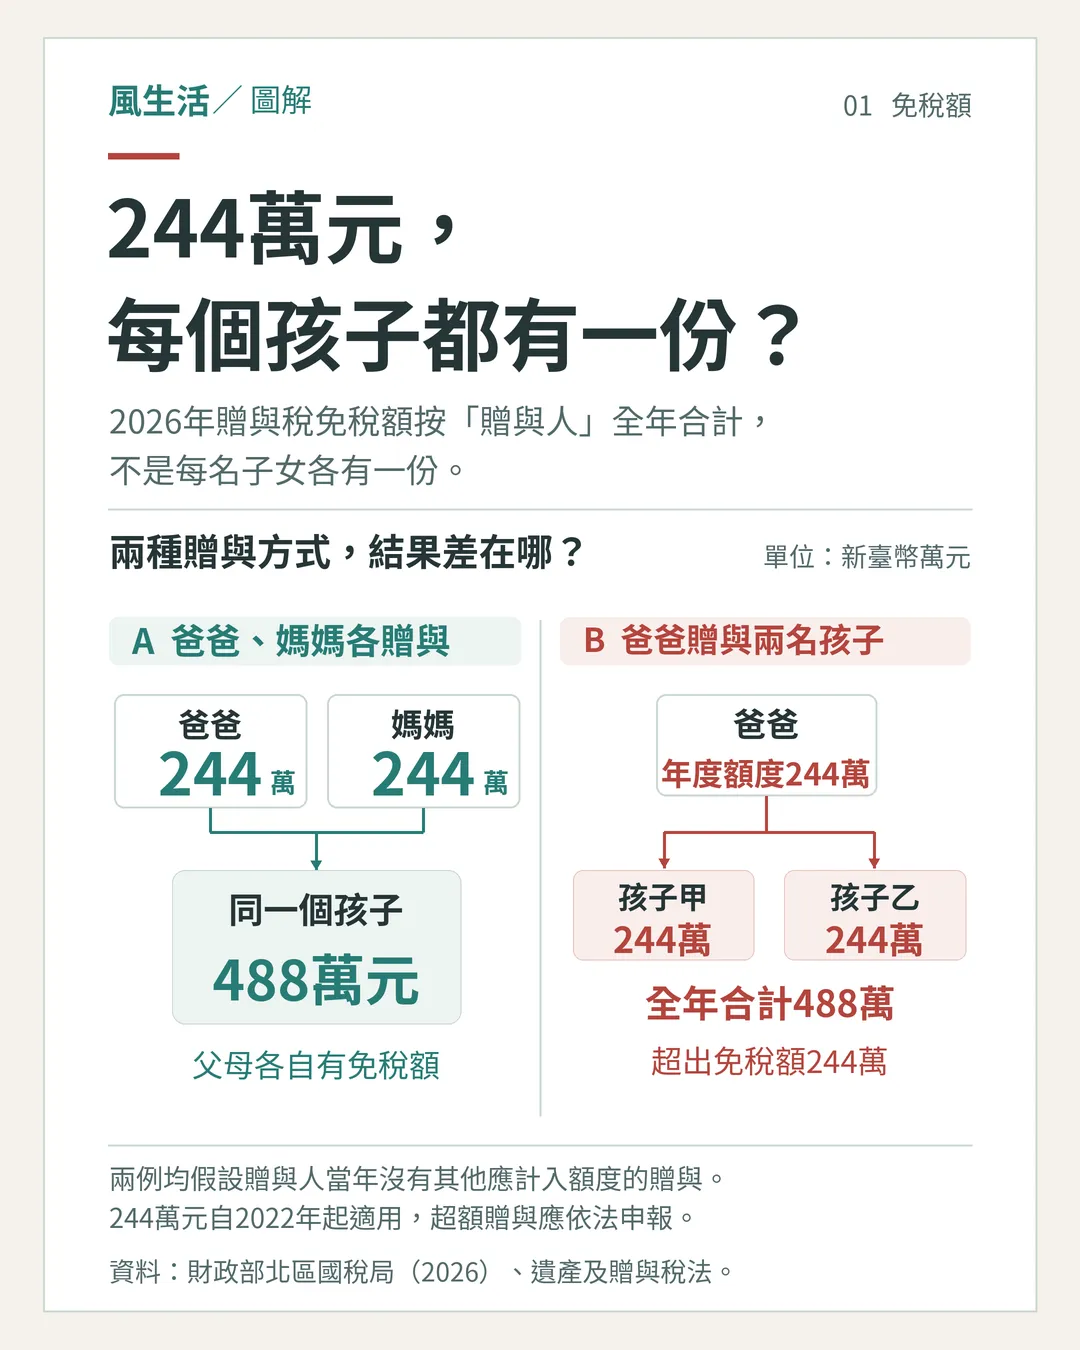
例如,父親一年贈與兒子244萬元,母親同年也贈與兒子244萬元,若兩人沒有其他應計入當年度額度的贈與,父母合計可將488萬元移轉給兒子,而免課贈與稅。但如果父親同一年分別贈與兩名子女各244萬元,全年贈與總額就達488萬元,超出免稅額的部分仍須依法申報及計算贈與稅。
須留意的是,244萬元免稅額自2022年1月1日起適用,2009年1月23日至2021年12月31日期間則為220萬元。若父母早在十多年前就開始替孩子存錢,仍應依各年度當時適用的免稅額判斷。至於孩子日後拿這筆錢買房,原則上不會因為使用過去合法受贈的存款,就再次產生贈與稅。
12歲兒子拿1600萬元買房,國稅局為何查多年存款紀錄?
財政部臺北國稅局曾舉例說明,一名12歲男童在新北市淡水區購買總價1600萬元的房地,父親主張購屋款項來自兒子歷年受贈累積的銀行存款,因此不應被認定為父親另外贈與財產。依據《遺產及贈與稅法》第5條第5款,限制行為能力人或無行為能力人購置財產,原則上視為法定代理人或監護人的贈與;但如果能證明支付價款確實屬於購買人所有,就不適用這項規定。
父親提出男童歷次受贈的存摺及購屋付款轉帳資料,經查證確認1600萬元受贈存款在購屋前沒有被提領另作他用,購屋資金確實屬於男童所有,因此免課父親贈與稅。未成年子女購屋,即使資金早已由父母贈與,仍須符合《遺產及贈與稅法》第5條第5款的規定,證明購屋款項確實屬於自己所有。至於成年子女使用自有存款向一般第三人購屋,則不會僅因為買房,就被推定為父母贈與。
爸媽把贈與存款轉回自己帳戶,為何可能讓多年規劃出問題?
除了未成年子女購屋,父母提前替孩子累積存款,日後再將房屋出售給子女,也是財政部特別提醒的情況。財政部稅務入口網「親子贈與」資料指出,有些父母會利用每年度贈與稅免稅額,提前把現金移轉到未成年子女名下,讓孩子未來購買父母房產時,可以提出自有資金與付款能力的證明。然而,如果父母當年已經把錢贈與孩子,後來卻又將存款轉回自己帳戶,便可能造成前後資金流程中斷,影響原先的財產移轉安排。 (相關報導: 勞保掛職業工會還是公司比較好?選錯「退休金少領470萬元」!勞保局揭3大差別,很多人繳了多年才知道 | 更多文章 )
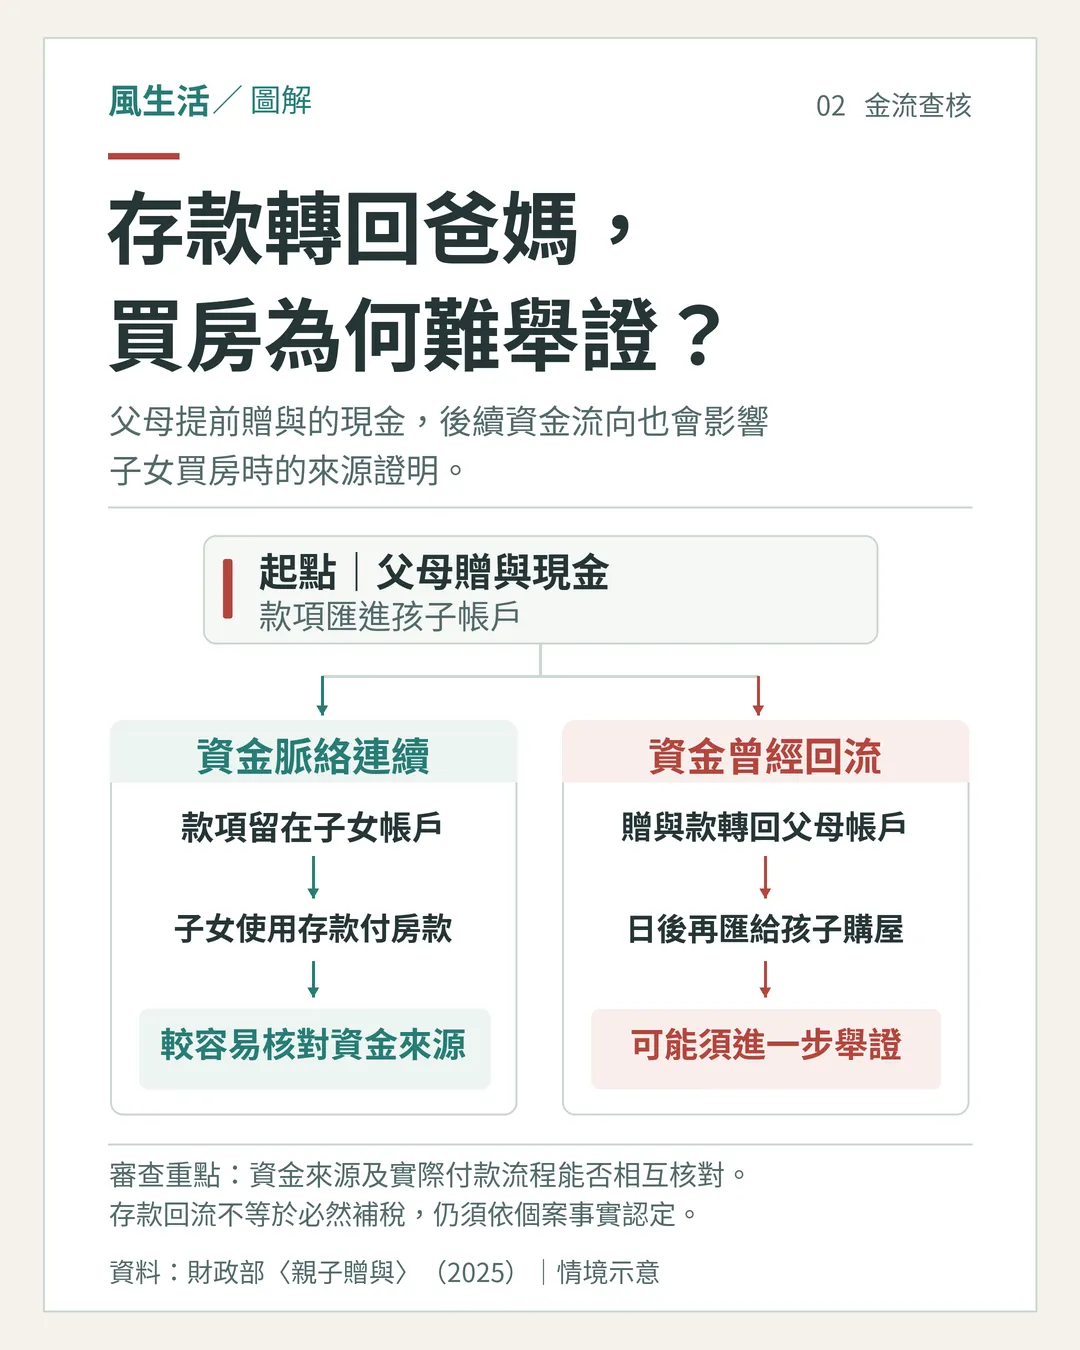
例如,父親在兒子年幼時陸續贈與現金,款項原本存放在兒子帳戶內,後來卻轉回父親名下使用。等到兒子成年後準備向父親買房,雖然過去確實有贈與紀錄,但若無法說明原先存款的去向,以及購屋款項如何形成,便可能難以證明房屋買賣價金確實來自兒子自己的財產。至於款項轉回父母帳戶後是否涉及新的贈與,仍須依資金實際歸屬、交易情形及相關證據認定。