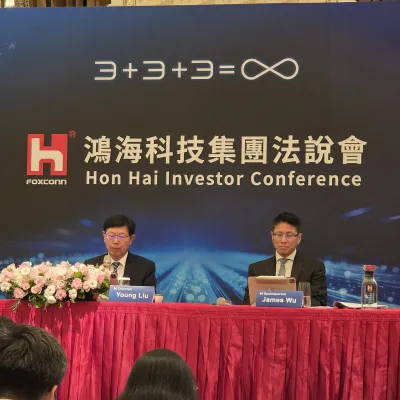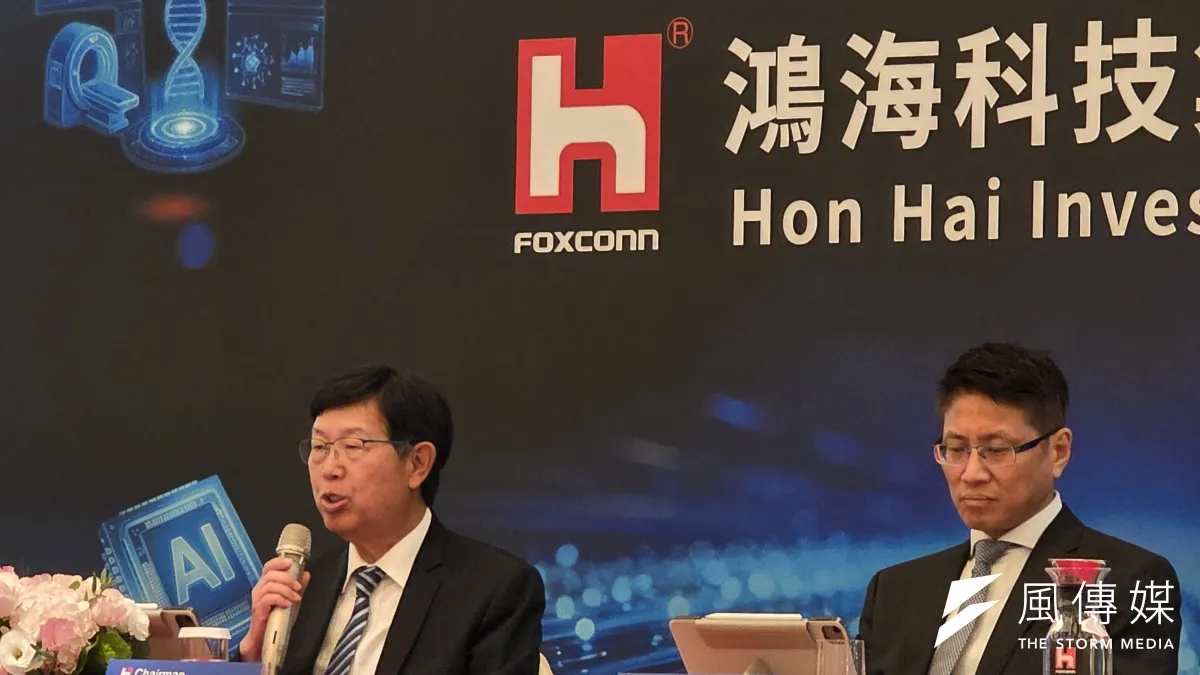
市場關注AI基礎設施投資能否延續,鴻海(2317)今(12)日在法說會提出明年AI機櫃出貨維持高雙位數成長的展望,並預期加入更多NeoCloud客戶,擴大AI伺服器市占率。董事長劉揚偉面對分析師與媒體追問客戶投資是否放緩,強調目前觀察到的終端需求仍然強烈,「並沒有看到減緩的趨勢」。
鴻海也預期,第四季AI機櫃出貨量將較第三季維持高雙位數成長,AI伺服器營收持續季增。不過,公司對機櫃出貨量與營收採不同表述,客供料等交易模式也會影響營收呈現,出貨增幅不能直接等同營收增幅。
新一代機櫃已出貨,明年預期加入更多NeoCloud客戶
鴻海說明,第三季GPU與ASIC AI伺服器業務持續成長,帶動AI機櫃出貨達成高雙位數季增目標,新一代機櫃也已開始出貨。隨自動化程度提高,生產良率已達很高水準,公司並表示,新一代機櫃的市占率較上一代提升,為第四季持續放量提供支撐。
展望2027年,鴻海認為主要雲端服務供應商(CSP)仍將擴大AI投資,產業目前處於快速擴張階段。依現有訂單與客戶需求,公司對全年AI機櫃出貨維持高雙位數成長有信心,同時將透過多元解決方案,滿足不同類型客戶需求。
客群方面,大型CSP仍是主要客戶,明年則預期加入更多NeoCloud。這類以AI算力服務為主的雲端業者,成為鴻海擴大客戶來源與市占率的重要方向;機櫃的供應能力,也需要配合客戶資料中心實際建置及部署進度。
劉揚偉表示,近距離觀察客戶拉貨,目前動能「非常非常強勁」。隨自動化及集團垂直整合能力提升,過去伺服器生產面臨的部分問題已大幅降低,接下來更須觀察的,是資料中心場地是否準備完成,能否部署機櫃。
對於AI需求從何而來,劉揚偉將使用者分為模型開發商、CSP、政府及企業四類。他指出,目前算力的大量使用者仍以模型開發商與CSP為主,政府及企業則持續研究如何使用AI;鴻海本身也將內部AI應用列為重要戰略。這些終端需求,進一步帶動CSP及NeoCloud對算力設備的需求。
明年營運看雙位數成長,記憶體供給牽動ICT表現
「我們非常有信心,集團在2027年營運表現將會維持雙位數的成長。」劉揚偉表示,AI仍是最重要的成長引擎,雲端網路產品也將是明年主要成長來源。該類產品第三季營收占比已達54%,他預期未來3至5年將提高至六成以上,進一步改變集團業務結構。
但AI成長之外,其他資通訊產品將呈現不同走勢。劉揚偉認為,明年全球產業仍將呈現K型發展,AI受惠於算力與基礎設施投資,其他產品則可能受記憶體供應吃緊、零組件成本上升影響,表現較為分歧。
在消費智能產品方面,由於主要客戶產品以高階為主,受記憶體等供應短缺的影響相對有限,加上新產品與規格升級需求,公司預期明年整體表現相對穩定。PC市場看法則較審慎,因為零組件價格上漲可能推高終端售價,也可能影響消費者換機意願。
對供應瓶頸,劉揚偉表示,隨新產能陸續開出,供應問題會逐漸緩解,但展望明年,整體需求預期仍大於供給,吃緊情況可能持續一段時間。至於美國期中選舉後的政經變化,他認為短期影響有限,長期仍須觀察政策與市場變數,未將目前強勁需求視為所有風險都已排除。
AI投資快速擴張,是否會排擠電動車的資金,也是現場提問重點。劉揚偉表示:「在電動車上面,我們會持續投入。」但他也說,電動車投資占比相較AI會比較小,集團將持續觀察EV產業發展,選擇適當時機大規模進入市場。對於與三菱的合作,他強調採長期投資思維,希望為集團未來發展布局。
在具體進度上,鴻海說明,與三菱汽車合作的車款已開始交付新車;另透過與三菱電機的策略結盟,強化電機控制技術與軟體能力。這兩項合作分別涉及車款交付與汽車設備技術布局。展望明年,客戶海外專案將陸續進入量產及交付,加上更多車型商業化,公司預期電動車相關營收持續成長。
機器人方面,鴻海自產機器人已開始導入美國與台灣的AI伺服器產線,並推出機器人智慧平台,加速模型訓練與部署;合資公司也正加速具身機器人的量產能力。劉揚偉表示,集團希望找到第二、第三個成長動能,電動車是選項之一,機器人也是其中之一。