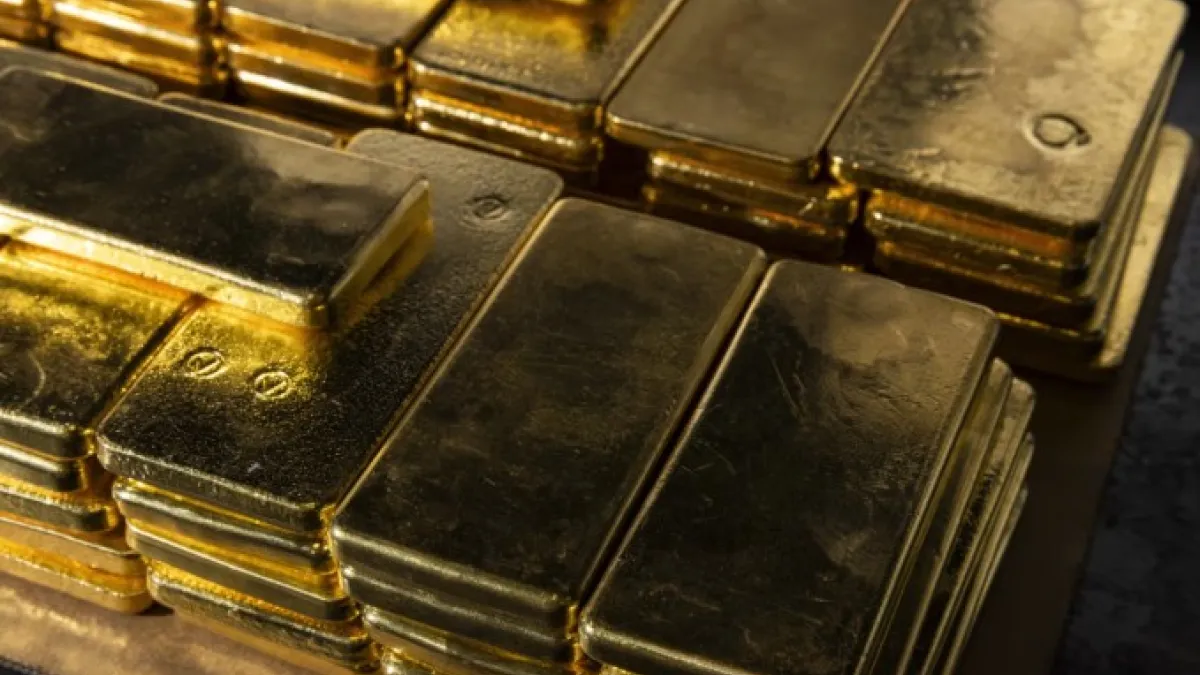
國際金價跌破每盎司4,000美元,甚至一度逼近3,900美元,引起市場關注。黃金向來被視為對抗通膨、貨幣貶值與地緣政治風險的重要避險資產;然而,在美國政府債務持續攀升、財政赤字居高不下之際,金價卻大幅修正。這個看似矛盾的現象,值得從美國財政、貨幣政策、能源價格與國際資本流動的互動來理解,而不能僅以短期行情判斷黃金的漲跌。
美國財政與公債市場的壓力
美國聯邦政府債務已超過40兆美元。國會預算處(CBO)2026年2月的預算展望,預估2026會計年度財政赤字約1.9兆美元,公眾持有的聯邦債務相當於GDP的101%。這些數字反映的並非單一年度的景氣問題,而是政府支出、稅收與長期債務融資所面臨的結構性挑戰。
政府債務增加,意味財政部必須持續發行公債,市場也必須吸收更多供給。美債殖利率除了反映通膨預期與聯準會政策,也可能包含投資人對財政風險及未來融資需求的評價。因此,殖利率上升不必然代表美國經濟更具吸引力,也可能反映市場要求更高的風險補償。
財政與貨幣政策的張力
美國財政部負責政府債務管理與國債發行,聯準會則依其法定職責,在物價穩定與充分就業之間制定貨幣政策。兩者雖然制度上各有分工,卻共同影響美國政府的融資成本、金融市場運作與全球資金流向。當政府債務與利息負擔持續增加,降低融資成本固然成為財政管理的重要考量;然而,若通膨壓力仍然存在,聯準會便未必有降息空間。
這種潛在的政策張力涉及「財政主導」(Fiscal Dominance):政府的債務與融資需求,是否可能逐漸限制中央銀行維持物價穩定的政策空間?這並不表示美國已陷入財政主導,而是國際金融市場必須持續觀察的制度性風險。
2026年10月底,聯準會將聯邦基金利率目標區間維持在3.75%至4%。值得注意的是,利率決策並非由聯準會主席個人單獨決定,而是由聯邦公開市場委員會(FOMC)集體作成,並綜合評估通膨、就業與整體金融條件。
能源、通膨與實質利率
能源價格是連結實體經濟與金融市場的重要環節。石油與天然氣影響製造、運輸及生產成本;價格上漲可能推升通膨預期,使聯準會延後降息,甚至維持較緊縮的貨幣政策。若實質利率因此上升,持有不支付利息的黃金,其機會成本便會提高,資金也可能轉向具有收益的美國公債。
然而,能源價格與黃金並非單向連動。地緣政治衝突可能同時推升能源價格與黃金避險需求;另一方面,能源價格上漲若引發更強的通膨與升息預期,較高的實質利率又可能壓抑金價。反之,能源價格回落、通膨壓力減輕,也可能改變市場對利率的預期。關鍵不在油價單獨漲跌,而在能源價格如何透過通膨與實質利率影響資產定價。
美元、黃金與全球資本流動
美元是國際貿易、能源交易與全球金融市場的重要計價及儲備貨幣。美國利率、經濟成長、財政信用與跨境資金流動,都會影響美元匯率。實質利率上升可能吸引資金流入美元資產,支撐美元並對金價形成壓力;但若市場對美國長期財政風險提高警覺,美元與美國公債也可能面臨重新評價。
此外,金融市場震盪時,投資人可能出售黃金以取得流動性或補足保證金。因此,黃金具有長期避險功能,並不代表每次金融市場動盪時金價都必然上漲。短期價格變化,也可能反映資金調度與投資組合調整。
台灣的觀察與啟示
對台灣而言,這些變化並非遙遠的華爾街議題。台灣高度依賴國際貿易,能源與原物料多以美元計價;美元波動會影響進口成本、企業競爭力、外資流向及外幣資產的台幣價值。新台幣若短期大幅波動,也可能透過進口物價與企業成本傳導至國內經濟。因此,政策制定者不能只看金價,還應同時觀察美國公債殖利率、實質利率、能源價格與國際資本流動。
黃金跌破4,000美元,不只是一次商品價格修正,更是觀察全球資產重新配置的重要窗口。真正值得關注的,不是黃金下一步漲跌多少,而是美國財政可持續性、聯準會貨幣政策空間、能源通膨與美元地位如何交互作用,並改變全球投資人對美元、公債與黃金的風險評價。這才是金價波動背後更深層的國際金融課題。 (相關報導: 風評:韓國總統為「3500億投資」失眠,台灣被榨5000億美元,賴總統好眠嗎? | 更多文章 )
*作者為國立高雄大學榮譽講座教授