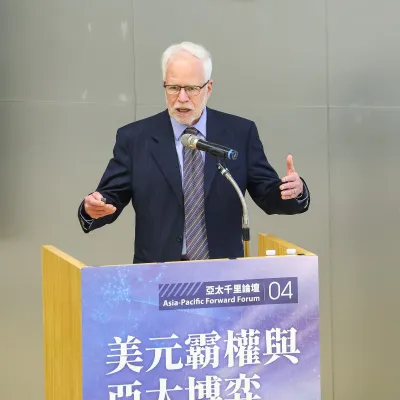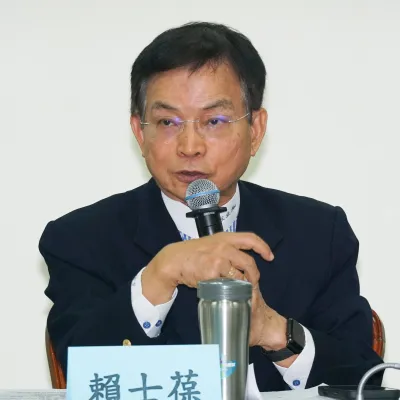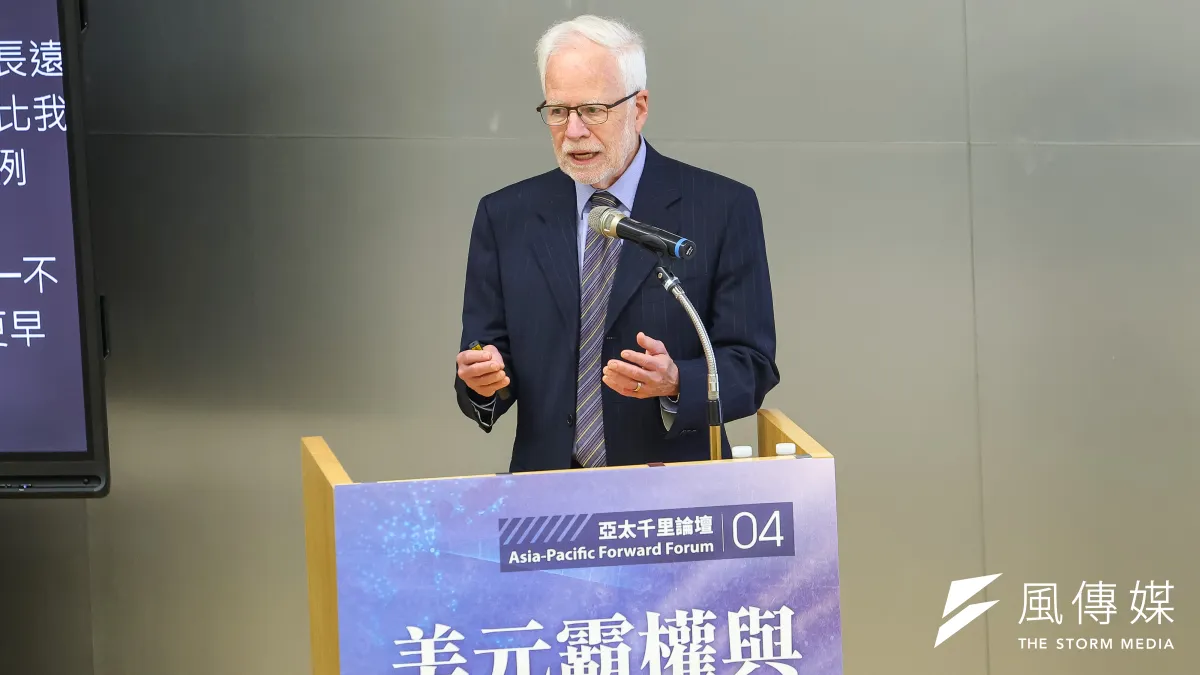
美元霸權最大的威脅,竟然不是人民幣,而是美國自己?美國加州大學柏克萊分校特聘教授巴里・艾肯格林(Barry Eichengreen)在「亞太千里論壇04:美元霸權與亞太博弈」演講中指出,美元之所以能長期主導全球金融市場,靠的不只是美國經濟實力,更是各國對美國金融制度的信任。然而,隨著美國債務負擔加重、川普關稅政策衝擊國際貿易,以及聯準會(Fed)獨立性面臨挑戰,支撐美元霸權的基礎可能逐漸鬆動。他更警告,美元地位緩慢下降未必會造成危機,真正令人擔憂的是全球突然失去對美元的信心,卻沒有其他貨幣能及時接手,恐引發嚴重的國際流動性短缺。
美元霸權最大敵人不是人民幣?柏克萊教授點出關鍵
美元長期是全球最重要的國際貨幣,根據艾肯格林引用的資料顯示,全球約90%的外匯交易涉及美元,全球央行持有的外匯存底,也有超過一半以美元計價。即使各國近年積極討論「去美元化」,美元在國際支付、外匯交易與儲備資產市場,仍具有難以取代的優勢。
不過,艾肯格林指出,美元的主導地位並非只靠市場規模維持。美國金融市場的深度與流動性、法治制度、中央銀行可信度,以及與其他國家的政治及安全合作關係,都是美元成為國際貨幣的重要支柱。
這也意味著,當美國自身的政策與制度開始出現不確定性,即使人民幣、歐元等競爭貨幣尚未具備全面取代美元的條件,美元的國際地位仍可能受到侵蝕。
艾肯格林在演講中討論多項潛在威脅,其中美國財政與美債風險、川普關稅政策,以及聯準會獨立性,尤其值得投資人關注。
第一大隱憂:美債還安全嗎?2050年利息恐吃掉三分之一財政收入
美國公債向來被視為全球最重要的安全資產,也是各國央行配置外匯存底的核心工具。然而,美國持續擴大的債務與利息負擔,可能成為美元長期信任基礎的隱憂。
艾肯格林引用財政預測指出,到了2050年,美國聯邦政府的債務利息支出,可能占聯邦財政收入約三分之一。換句話說,政府每收到3美元收入,可能就有約1美元必須用來支付債務利息。
問題不單單只是債務數字持續攀升,更在於美國政治極化可能讓財政調整變得困難。當增加稅收與削減支出都難以取得政治共識,國際投資人便可能擔心,美國是否會透過較高通膨,降低政府債務的實質負擔。
對持有美債的外國央行而言,即使債券本金與利息能夠如期支付,若美元購買力持續受到通膨侵蝕,資產的實質價值仍可能縮水。因此,美債是否仍能維持全球投資人高度信任,不只是美國政府的財政問題,也攸關美元能否繼續穩坐國際儲備貨幣的核心位置。
第二大隱憂:川普關稅恐反噬美元?貿易減少也可能削弱持有誘因
川普政府將關稅視為保護美國產業、調整國際貿易關係的重要工具,但艾肯格林從國際貨幣的角度提出另一層風險:當美國降低與其他國家的貿易往來,其他國家持有美元的誘因是否也會跟著減弱? (相關報導: 台積電法說會也救不了台股?外資賣超金額、期貨空單創新高,台指期夜盤繼續殺 | 更多文章 )
美元之所以被廣泛使用,與美國長期位居全球貿易及金融體系核心密切相關。企業進行跨境交易需要美元,各國央行也因此持有美元資產,以滿足國際支付、外匯市場干預及金融穩定等需求。