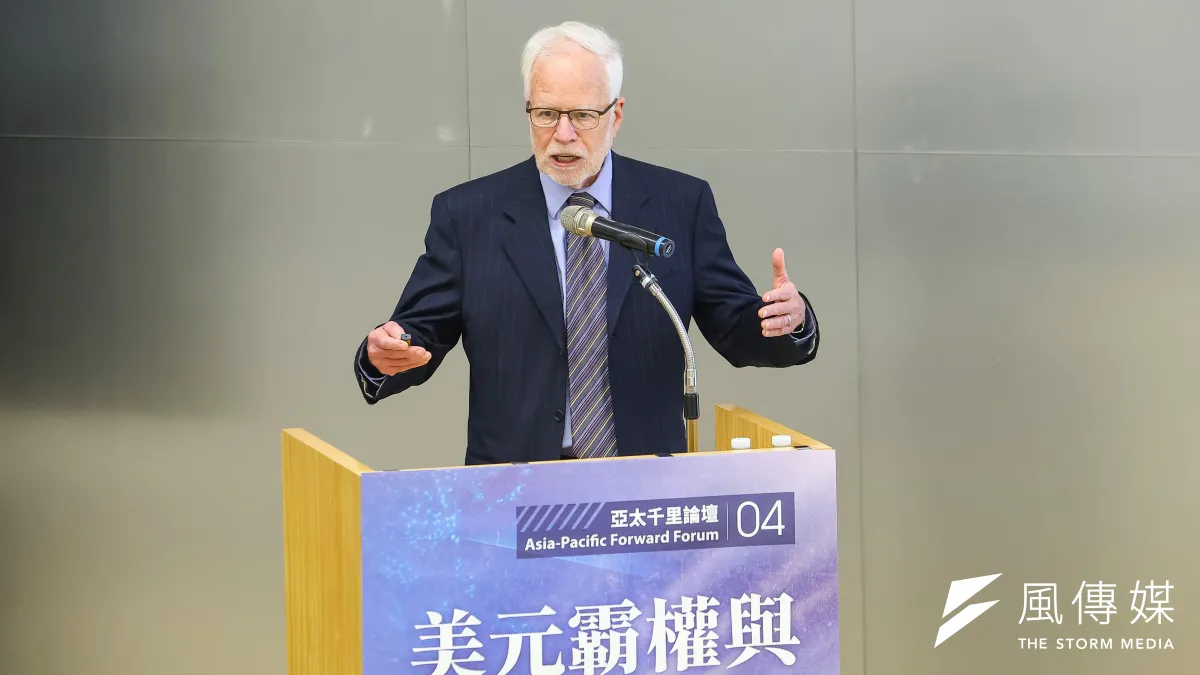
美元霸權真的要走向終點了嗎?近年全球「去美元化」聲浪不斷升高,各國央行逐漸分散外匯存底,人民幣也積極挑戰美元的國際地位。不過,中國雖然已是全球主要貿易大國,人民幣在全球外匯存底的占比卻只有約2%,與美元仍存在巨大差距。美國加州大學柏克萊分校特聘教授Barry Eichengreen(巴里・艾肯格林)在「亞太千里論壇04:美元霸權與亞太博弈」演講指出,美元的全球主導地位確實逐漸受到侵蝕,但人民幣、歐元及其他替代貨幣仍有各自的限制,短期內難以全面取代美元。
美元霸權正在鬆動?全球9成外匯交易仍離不開美元
艾肯格林教授指出,美元不單純只是美國的貨幣,更是全球金融體系運作的重要基礎。各國不僅在與美國貿易時使用美元,即使交易雙方都不是美國企業,也經常選擇美元作為計價及結算貨幣。
根據資料顯示,全球多數進出口貿易以美元計價及結算,國際銀行貸款與存款也高度依賴美元。全球約90%的外匯交易涉及美元買賣,全球央行及政府持有的外匯存底中,也有超過一半以美元資產形式存在。
美元之所以能長期維持優勢,除了美國擁有龐大的經濟規模,美國公債市場也是全球規模最大、流動性最高的證券市場之一,能提供國際投資人充足的美元資產。
此外,美元還具有難以取代的網絡效應。當全球企業、銀行及投資人都習慣使用美元進行跨境交易,其他市場參與者也會傾向繼續使用美元,形成強大的慣性。
不過,艾肯格林教授也指出,美元的主導地位已經出現逐步削弱的跡象。從全球外匯存底結構觀察,美元資產占比長期呈現下降趨勢,外國投資人持有美國公債的比重也有所減少,顯示國際金融體系正在發生變化。
人民幣真能取代美元?全球外匯存底占比僅約2%
當美元霸權開始鬆動,人民幣自然成為市場關注的潛在挑戰者。中國擁有龐大的貿易規模,也持續推動人民幣跨境支付與國際化,希望降低全球交易對美元的依賴。
不過艾肯格林教授提出一組數據,突顯人民幣國際化與美元之間的差距。人民幣在全球外匯存底中的占比僅約2%,全球跨境支付占比不到4%,在全球外匯交易中的占比,更不到美元的十分之一。此外,以每日清算金額比較,紐約清算系統的交易規模約為相關人民幣清算系統的30倍。
換句話說,即使中國在全球貿易中占有重要地位,人民幣仍未取得與其貿易規模相稱的國際金融地位。
艾肯格林教授認為,關鍵原因在於金融市場的開放程度、深度與流動性。美元國際化發展至今已經超過一個世紀,美國金融市場也經過長期累積;相較之下,人民幣國際化的歷史較短,中國金融市場尚未完全對國際投資人開放,人民幣儲備資產的流動性也受到限制。
他指出,即使未來人民幣相關跨境金融交易能持續以雙位數速度成長,也可能需要數十年,才能逐步縮小與美元的差距。而中國面臨人口結構及金融體系的挑戰,未來能否長期維持高速成長,同樣存在不確定性。 (相關報導: 台積電法說》下一隻金雞母成形!2奈米營收占比從3%衝到8%,單季獲利再創新高 | 更多文章 )
為何歐元也接不了班?缺乏安全資產成最大限制
除了人民幣,歐元也是經常被視為美元替代選項的國際貨幣。歐元區擁有龐大的經濟規模,金融市場發展成熟,理論上具備挑戰美元的條件。為何卻也無法撼動美元霸權?艾肯格林教授認為,歐元發展至今,仍未達到當初市場對其國際地位的期待。