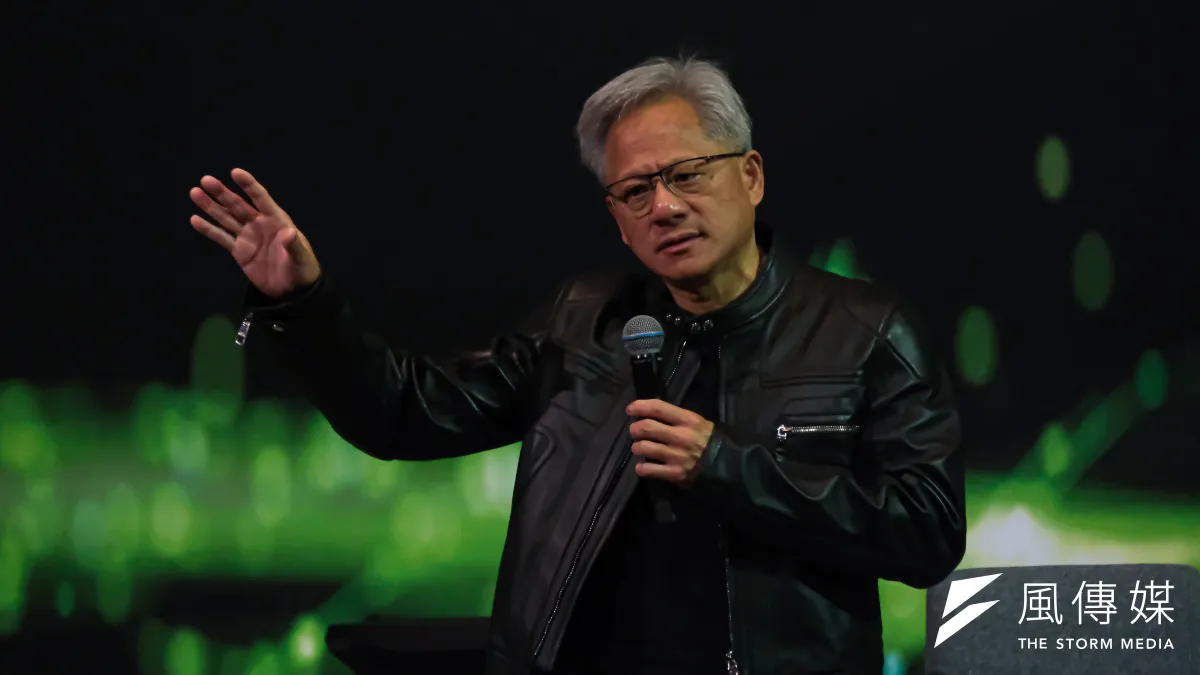
輝達黃仁勳因婚外情案下台事件中,最奇特、或是最讓人不解之處在:放眼望去幾乎是遍地輸家,但贏家呢?似乎很難確認因此獲利的贏家,或是至少現在還是「隱而不見」。
黃仁勳婚外情案的衝擊與影響極大,而且是從個人、企業到一拖拉庫的關聯產業、再到強權國家(如中美台韓等)都被認為會受影響。「行為經濟學」中非常強調各種經濟與非經濟行為中的「誘因」,大部份情況下、最顯性可見的就是藉此獲利,這就是古語說的「天下熙熙,皆為利來;天下攘攘,皆為利往」,但黃仁勳下台事件似乎變成一個奇特的例外。
先說輸家,黃仁勳與其家庭、家人是無庸置疑、1000%的輸家,不必多言。失去黃的輝達也是難以挽回的大輸家,除了肉眼可見的市值不斷縮水外,最重要的是失去黃這位帶領輝達登高峰的創辦人,黃的強勢與扁平領導、與所有關聯企業與產業的密切關係都無法取代,輝達大概率就要逐漸走下坡,這個負效應不會立即出現,但在未來3-5年就會明顯。
有2個可供借鏡的案例可參照:1985年賈伯斯被趕出他一手創辦的蘋果之後,蘋果每況愈下到接近破產被收購,1997年賈伯斯回歸蘋果後再次帶領蘋果走上高峰,這是企業史中最著名的一章,不必多言。
另一個案例是全球半導體「前代龍頭」英特爾,2018年時因原CEO的辦公室戀情被掃地出門改由財務長Swan暫代CEO、並於隔年轉正,成為英特爾史上首位純財務出身的CEO。結果英特爾就是在其手上弱化、賠掉一整個世代的製程領先、當然也拉下競爭力,他任內作的許多重要決策現在回頭看,都是在財務上合理、技術上失敗的決策:重回購輕研發、開委外代工之例、錯失以低價投資 OpenAI的契機等。
因此,當輝達董事會推出財務長Kress暫代CEO時,就不禁讓人回想、也回味起英特爾這段黑歷史。輝達董事會已啟動尋覓新CEO的行動,Kress轉正的機率低,但放眼科技界,要找到替代黃的掌舵者機率低─已經有好位置或地位高的大佬們難找又大概率不會有興趣,而如果最終讓Kress轉正,則成為輝達災難的機率高。
其它企業、那些輝達的對手們因此受益了嗎?沒有,那些用輝達AI晶片者不會因一個婚外情案「跳槽」改用其它如AMD、GOOGLE的晶片;倒是萬一AI整體產生因此下滑,這些企業反而可能受害。
至於整個AI產業,從最上游的核心算力與關鍵技術到中游的伺服器組裝與基礎設施、再到最下游的雲端服務、終端應用與軟體等,現在看起來沒有人能例外、全部受害;最短期看當然就是大家股價跌市值縮,但真正讓外界擔心的是AI融資架構能否延續問題。
從2023年開始,先是私募基金黑石向AI雲端商提供23億美元信貸,這種「抵押晶片換融資」的「創新」之後就為其它企業所仿效,而其中最大咖的就是由輝達找來華爾街的6大金融巨頭所建立總額目標逾 5,000 億美元的「獨立算力融資平台」。 (相關報導: 南韓積極拉攏輝達黃仁勳投資!昨晚剛與三星、現代吃完炸雞,今天由總統給出「全面支持」大承諾 | 更多文章 )
雖然是有點複雜的融資架構,但如果要用最簡單的言語來說其基本邏輯就是:那些需算力孔急的大大小小相關業者,從OpenAI、Anthropic這種前沿的AI實驗室,到新興的AI雲端、甚至各國政府,都需要龐大的資金買GPU與建資料中心,但除了那些財大氣粗的科技巨擘外,其它人都有資金卡卡問題。因此由那些華爾街金融商籌措與借錢、輝達負責扮演技術生態系與信用背書的角色並協助對接客戶需求;那些AI業者借到錢後最大的支出就是用來購買輝達AI晶片。