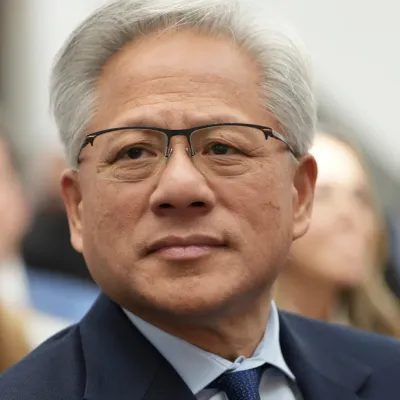
黃仁勳閃電離開輝達,最值得追問的問題,或許不是這位創辦人究竟犯下什麼錯誤,而是當一家科技公司創造的財富與權力越來越龐大,究竟應由誰決定它的未來?
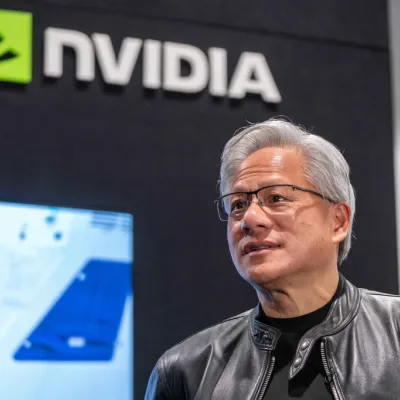
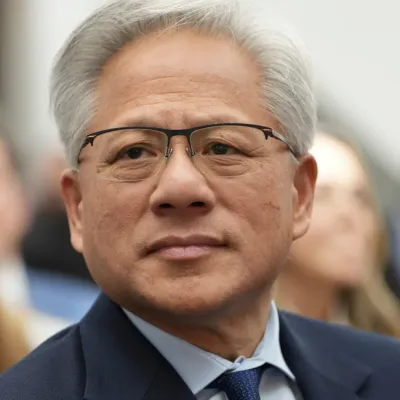
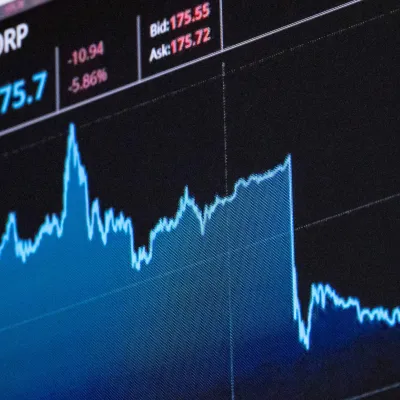
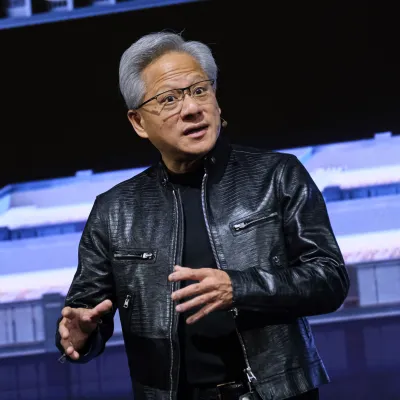
11月12日,輝達宣布黃仁勳辭去總裁、執行長及董事職務,由財務長Colette Kress接任代理執行長。消息震撼華爾街,股價開盤一度暴跌約14%。
在官方聲明裡,董事會感謝黃仁勳33年來對公司的貢獻,同時強調未來營運與產品發展將保持連續性。但從公司治理角度觀察,這項人事異動具有更深遠的意義。
輝達董事會有11個董事,黃仁勳被董事六票過半開除,說穿了就是身為創辦人的他持股太低(3.58%)。
從現在起輝達正從一家由技術創辦人主導的科技公司,邁向由董事會、專業經理人與資本市場共同監督的全球AI基礎設施企業。這個轉變,牽動的資金規模可能遠超過晶片產業本身。
黃仁勳把晶片生意,變成全球AI投資的入口
輝達原本的主要商業模式,是設計GPU,再交由台積電等製造夥伴生產,銷售給伺服器製造商、雲端業者與企業客戶。但生成式AI爆發後,輝達逐漸發展出更複雜的商業角色。
它不只銷售運算晶片,還提供高速網路、機櫃系統、軟體平台及資料中心解決方案,甚至透過投資與策略合作,協助部分AI基礎設施企業擴張。
這個變化的重要性在於,輝達逐漸由設備供應商變成AI資本支出的重要協調者,也就是扮演「AI央行的角色」。
當一家雲端業者決定興建大型AI資料中心,它需要的不只是GPU,還包括先進晶片封裝、HBM記憶體、液冷系統、電力設備、伺服器機櫃,以及數百億美元的投資資金。
輝達掌握的技術路線與產品供給,可能影響這些投資的先後順序。黃仁勳因此也不再只是半導體企業的執行長,而是全球AI基礎設施投資的重要推動者。
當輝達成為投資者,踩到華爾街地盤
市場過去主要透過毛利率、營收成長與GPU市占率來評價輝達。但近年更重要的問題是:當晶片供應商同時投資部分客戶,並參與推動大型資料中心融資,這些交易究竟創造多少新增需求,又有多少只是提前實現未來採購?
例如,輝達與CoreWeave等AI基礎設施業者的投資及商業關係,讓市場開始關注設備供應商、雲端服務商與資本市場之間的資金循環。
這類合作在產業發展初期有其商業合理性。
新興AI雲端業者需要設備與資金,輝達則希望讓更多企業取得GPU,擴大產品採用與軟體平台的市場規模。問題在於,當產業高度依賴持續融資,一旦資金成本攀升、客戶營收成長不如預期,原本互相支持的關係就可能反向傳導風險。
供應商可能面對訂單延後,融資機構面對信用風險,雲端業者則面對現金流與設備折舊壓力。華爾街開始要求區分真正來自終端使用者的需求,以及由資金與設備交易推動的需求。
這也是為什麼輝達的角色越來越接近AI基礎設施金融體系的重要參與者。這場人事地震,是否也反映金融資本與創辦人權力的矛盾?
黃仁勳長期以來具有高度個人化的經營風格。他重視技術判斷、產品開發速度,也願意在競爭對手尚未確認市場需求之前,就提前布局新技術與供應鏈。
這種風格在高速成長的科技產業具有優勢,但當公司規模擴張、牽涉的資金和法規風險越來越龐大,董事會可能更加要求可預測的資本配置、內部控制與風險管理。
創辦人可能傾向加速擴張,董事會則必須考量股東利益與合規風險;大型機構投資人希望公司維持高成長,卻也不願承受難以估算的政治與管理風險。
輝達如今正處於這種矛盾的交會點。但從產業結構來看,未來董事會對重大投資與資本配置的影響力,很可能增加。
財務長接班,最值得觀察的是資本紀律
克瑞斯接掌代理執行長,是這場變動中最值得注意的安排之一。她長期負責輝達的財務與投資人關係,熟悉公司現金流、營運績效、股東預期與資金配置。由她暫時領導公司,有助於確保財務運作及市場溝通延續。
但這還不代表輝達已經決定改變投資策略。真正的問題在於,當未來董事會重新審視每一項策略投資時,過去由黃仁勳主導的擴張計畫,是否都能獲得相同支持?
例如,輝達是否仍願意投入資金協助AI雲端業者採購設備?是否維持對新興AI企業的策略投資?是否繼續以積極的產能承諾,支持台灣製造夥伴提前擴充產線?
這些問題對供應鏈的重要性,可能遠高於新任CEO是誰。11月12日的券商評論中,UBS便提醒市場注意,輝達對AI企業提供的資金支持可能出現暫停或重新檢討的風險。
AI投資龐大,誰有權決定未來十年的錢往哪裡流?
從大型雲端服務商到新興AI資料中心業者,全球算力建設已經成為資本密集度極高的產業。晶片、記憶體、電力、土地、機櫃與網路設施,每一項都需要巨額投資。當這些資本支出持續擴大,決策權自然不可能永遠集中在單一科技企業領導人身上。銀行、私募基金、資產管理公司與大型科技股東,將在融資成本、投資回報及風險控制方面扮演越來越重要的角色。
也因此,黃仁勳離開後的輝達,必須面對科技產業與金融資本的雙重要求。
技術團隊希望持續推出更強大的GPU;供應鏈期待穩定而快速成長的訂單;雲端客戶希望降低算力成本;股東則要求現金流、獲利與投資效率。這些利益未必始終一致。
對台灣而言,資本配置的變化可能比技術變化更快
台灣企業在輝達主導的AI產業中,主要扮演製造與供應鏈角色。台積電負責先進晶片製造與封裝,鴻海、廣達、緯創等企業參與AI伺服器及系統生產,其他業者則提供散熱、電源、機板與關鍵零組件。
當全球AI資本支出快速擴張,這些企業依據客戶預期進行產能、設備與廠房投資。但若新管理層提高資本支出的審核門檻,即使GPU的技術路線沒有改變,訂單與擴產節奏也可能受到影響。這是最需要警戒的風險。
從台灣企業的角度,黃仁勳的價值之一,在於他願意為未來需求提前做出承諾,讓供應商有信心投入資本。未來的輝達若轉向更審慎的財務管理,供應商必須重新評估產能利用率、存貨週轉與資本支出回收期限。對金融市場而言,這或許是一種風險控制;對供應商而言,卻可能意味著成長速度放慢。
黃仁勳離任,象徵一個依靠創辦人個人戰略推動AI投資的時代,開始轉向更制度化的資本分配。 (相關報導: 黃仁勳請辭本可避免?美眾議員:希望輝達更重視國安,籲國會加強晶片出口限制 | 更多文章 )
而這場轉型真正要回答的問題是,當AI產業的未來涉及數兆美元投資時,誰有權決定這筆錢流向何處?這個答案,將影響輝達,也將影響華爾街與台灣的AI產業鏈。