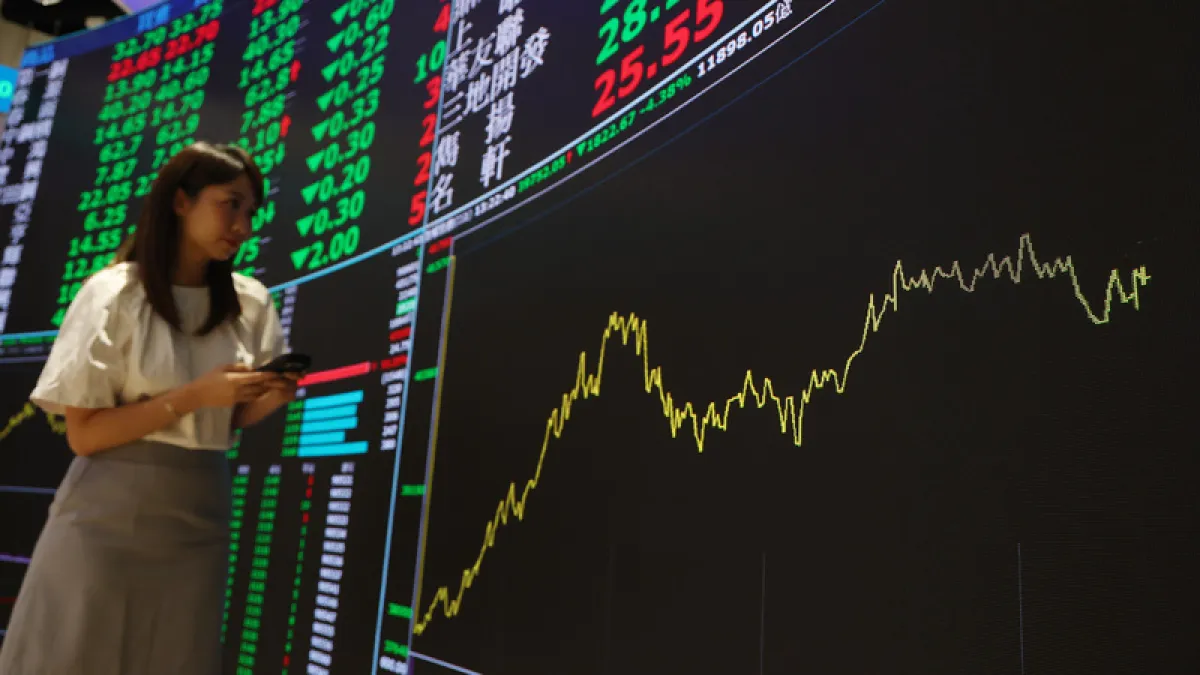
美國期中選舉後,市場對人工智慧(AI)資料中心建置進度的疑慮升溫,美系外資最新報告示警,隨著大型雲端服務商資本支出成長動能可能放緩,加上資料中心專案審批延遲、勞動力及材料供應限制,未來2至4季雲端半導體供應鏈的投資風險恐逐步升高。美系外資因此將信驊(5274)投資評等調降至「中立」,目標價從24,000元大幅下修至14,417元,降幅達39.9%、接近4成。信驊今(10)日股價明顯走弱,盤中一度跌至10,710元,跌幅達8.46%,隨後跌幅收斂,截至中午12時34分,股價來到11,475元,下跌225元、跌幅1.92%。
美系外資示警AI供應鏈風險!未來2至4季恐面臨挑戰
美系外資指出,隨著AI代理(AI Agent)技術持續發展,市場對AI推論需求的信心進一步增強,加上超大規模雲端服務商(Hyperscaler)持續擴大資本支出,原先對雲端半導體產業仍維持正向看法,並預期相關投資動能可延續至2027年。
不過,美國期中選舉過後,市場開始更加關注資料中心建置可能面臨的阻礙,包括大型專案審批及啟動時程延後,以及勞動力與建築材料供應限制等問題,這些因素恐影響大型雲端業者2028年的資本支出規模、資料中心建置速度及整體投資週期。
美系外資認為,儘管雲端半導體業者未來獲利仍可望維持成長,並為股價提供一定支撐,但隨著市場對企業未來成長方向的敏感度提高,本益比進一步擴張的難度也將增加,預估未來2至4季雲端半導體供應商的投資風險將逐步升高。
美國2028年新增資料中心容量恐有2成遞延!供應鏈面臨壓力
美系外資分析,美國期中選舉後,部分州政府提出新的資料中心相關立法,加上專案審批延遲及勞動力、建材供應限制,預估約5GW的美國資料中心擴建容量將從2028年遞延至2029年,相當於2028年美國預計新增容量的20%,以及全球預計新增容量的10%。
受到擴建計畫延後影響,美系外資預估,美國資料中心新增裝置容量將於2028年年減4%,直到2029年才回升38%,恐使2028年科技供應鏈面臨定價能力下滑及庫存累積壓力。
不過,美系外資仍維持超大規模雲端業者2027年及2028年資本支出預估,分別為1.6兆美元及1.8兆美元,並預期資本支出年增率將於2027年第一季見頂。此外,亞洲供應鏈對2027年至2028年一般伺服器生產前景的能見度也有所降低。
信驊目標價慘遭下修近4成!美系外資降評至中立
針對信驊,美系外資雖然長期看好其在伺服器管理晶片(BMC)市場的供應鏈地位及競爭優勢,但考量未來成長動能的不確定性升高,加上股價評價進一步上修的空間有限,因此決定將投資評等調降至「中立」,目標價從24,000元大幅下修至14,417元,降幅達39.9%。
美系外資說明,為反映總體經濟成長前景及市場需求可能放緩的風險,將信驊評價模型中的終端成長率由5.5%下修至3.0%,中期成長率則由21.4%降至18.0%,其餘主要評價假設維持不變。調整後的新目標價,相當於2027年預估本益比約42倍,符合歷史平均水準。
值得注意的是,美系外資考量股數基礎調整及第三季初步財報,仍將信驊2026年至2028年每股盈餘(EPS)預估分別上修6%、10%及10%。報告顯示,美系外資雖上修信驊獲利預估,仍因未來成長及估值假設轉趨保守而調降目標價。
長線仍看好信驊競爭優勢!股價評價上修空間有限
美系外資指出,長期仍看好信驊在ASIC機架市場的競爭優勢,包括新一代Google TPU導入BMC,以及玻纖布認證後的需求放量機會,相關布局有助於維持公司在供應鏈中的競爭地位。
然而,隨著雲端半導體產業經歷快速擴張,市場對未來獲利成長的預期逐漸接近高峰,即使企業仍具備獲利成長能力,也不代表股價本益比能持續提高。
美系外資認為,後續仍須觀察2027年第一季後大型雲端業者資本支出成長是否持續放緩,以及一般伺服器訂單能見度的變化,這些因素將成為影響雲端半導體供應鏈後續表現的重要關鍵。 (相關報導: 台股衝5萬點後怎麼走?分析師揭「選後布局」 3個時間點蓄勢待發 | 更多文章 )
投資警語: 本文僅供資訊參考,不構成任何投資建議。法人評等及目標價為研究機構依據特定假設所作的預估,不代表未來股價實際走勢。股市投資具有風險,投資人應審慎評估自身風險承受能力,並自行判斷投資決策。