父母替子女存錢,沒想到也可能因此被課稅。財政部臺北國稅局2024年公布一起案例,一名父親以兒子名義辦理370萬元定存,卻因未依規定申報贈與稅,遭補徵15萬元,還被另外處以罰鍰。究竟只是替子女存錢,為何也會被認定是贈與?2026年贈與稅免稅額是多少?如果忘記申報,還有補救方法嗎?
爸爸分3次存370萬元給兒子,未申報遭補稅15萬元
根據財政部臺北國稅局2024年7月公布的案例,一名父親在2021年間,分別從個人銀行帳戶提領150萬元、120萬元及100萬元,合計370萬元,並以兒子名義辦理3筆一年期定期存單。一年期定存到期後,3筆存款的本金與利息全數進入兒子的銀行帳戶。國稅局查核發現,這370萬元原本屬於父親所有,該名父親也承認,是透過定存方式分次將存款贈與兒子。
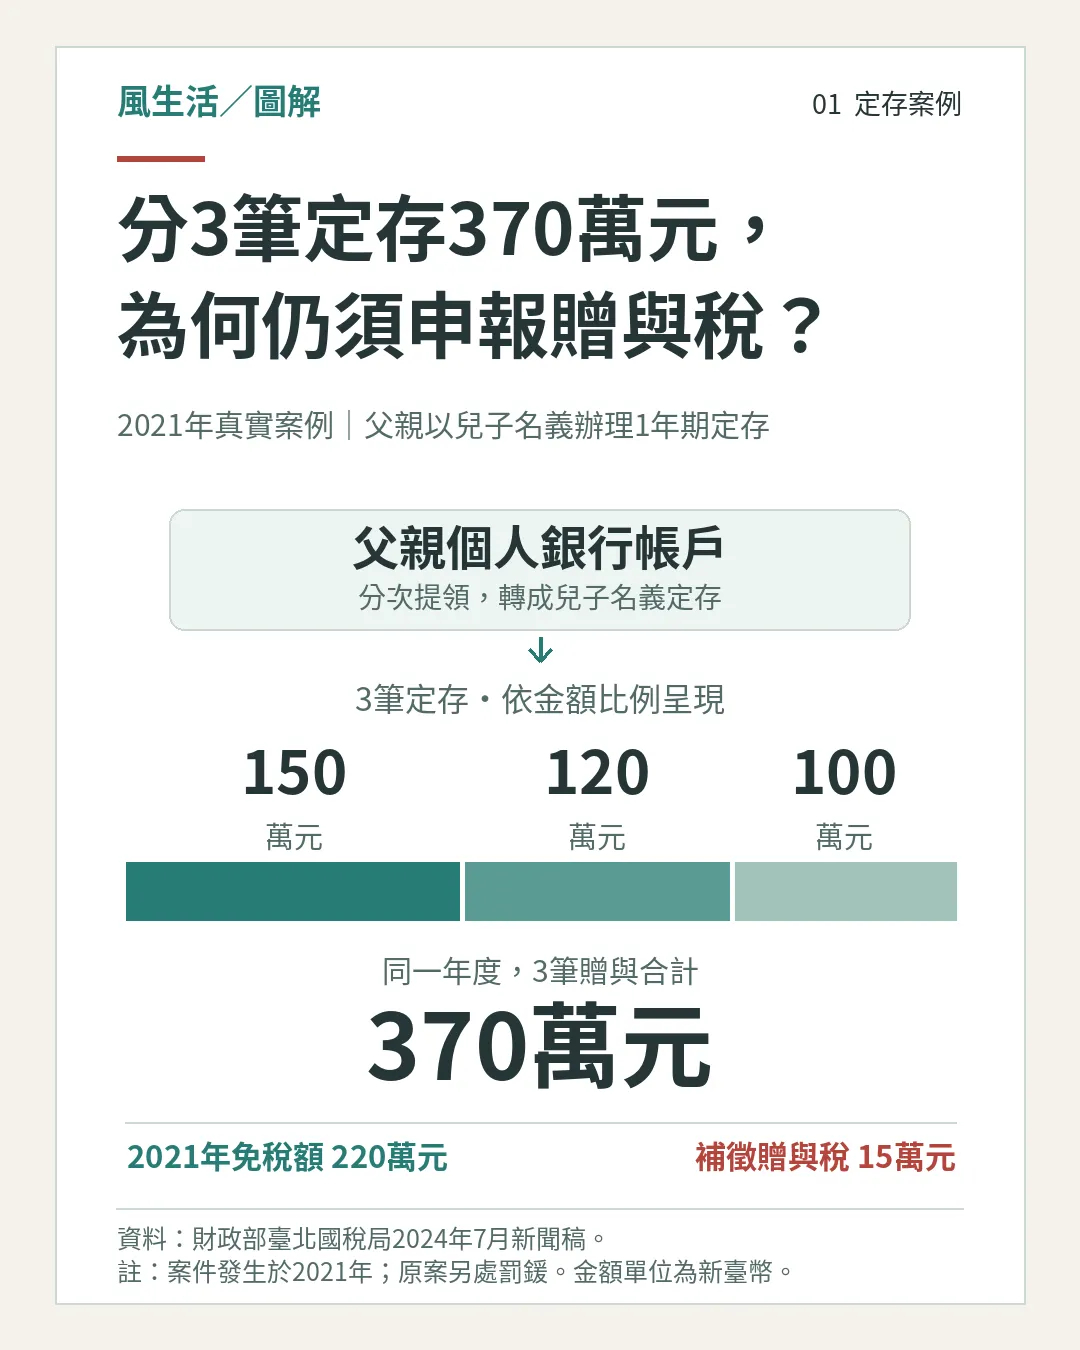
由於2021年的贈與稅年度免稅額為220萬元,這名父親當年度贈與370萬元,已超過免稅範圍,卻沒有依法辦理申報。國稅局因此扣除當年度220萬元免稅額,以課稅贈與淨額150萬元、10%稅率計算,核定補徵15萬元贈與稅,並另外處以罰鍰。
為何只是幫兒子辦定存,也會被認定是贈與?國稅局揭關鍵
不少父母會以子女名義開戶、存款,替孩子提前準備一筆資金,但是否涉及贈與稅,關鍵不在於有沒有直接匯款,而是財產是否已無償移轉給他人。依據《遺產及贈與稅法》第4條,財產所有人將自己的財產無償給予他人,並經對方接受,即構成贈與,範圍不僅包括現金,也涵蓋不動產及其他具有財產價值的權利。
這起案件的關鍵,在於父親承認有贈與的意思,即使透過定存方式移轉財產,仍可能涉及贈與稅。不過,以子女名義存款不一定就是贈與。如果存款實際上仍屬父母所有,且由父母管理、使用,國稅局仍會依資金來源及實際情況判斷,並非只看帳戶登記在誰名下。
此外,贈與是否成立,也不一定要等到定存到期才認定。如果父母在辦理定存時,已將資金無償移轉給子女,就可能涉及贈與稅申報義務,而不是等一年後領回本金與利息,才開始計算。
2026年贈與稅免稅額244萬元!同樣送370萬元,要繳多少稅?
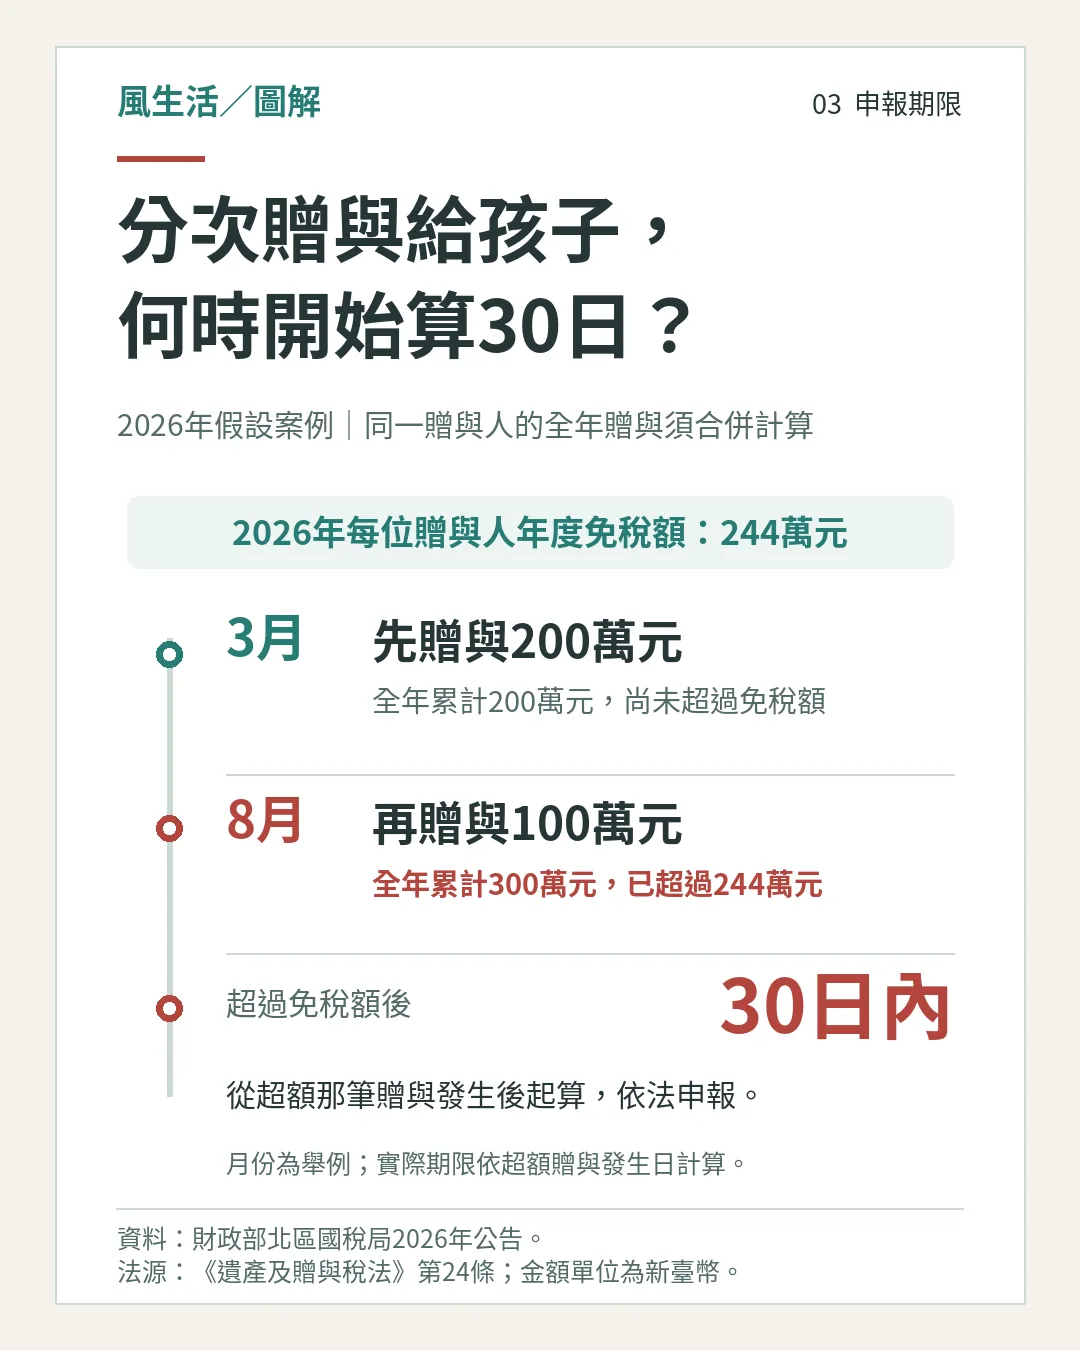
財政部北區國稅局2026年1月26日公告,2026年每位贈與人每年享有244萬元贈與稅免稅額。同一人從1月1日至12月31日,不論贈與幾次、分別送給多少人,全年度贈與總額都必須合併計算。假設前述370萬元的贈與發生在2026年,父親當年度沒有其他贈與,也沒有其他可扣除項目,贈與稅計算方式為「贈與總額370萬元-年度免稅額244萬元=課稅贈與淨額126萬元」。 (相關報導: 公公送媳婦500萬房產,過世後竟要繳38萬遺產稅!國稅局揭關鍵原因 | 更多文章 )
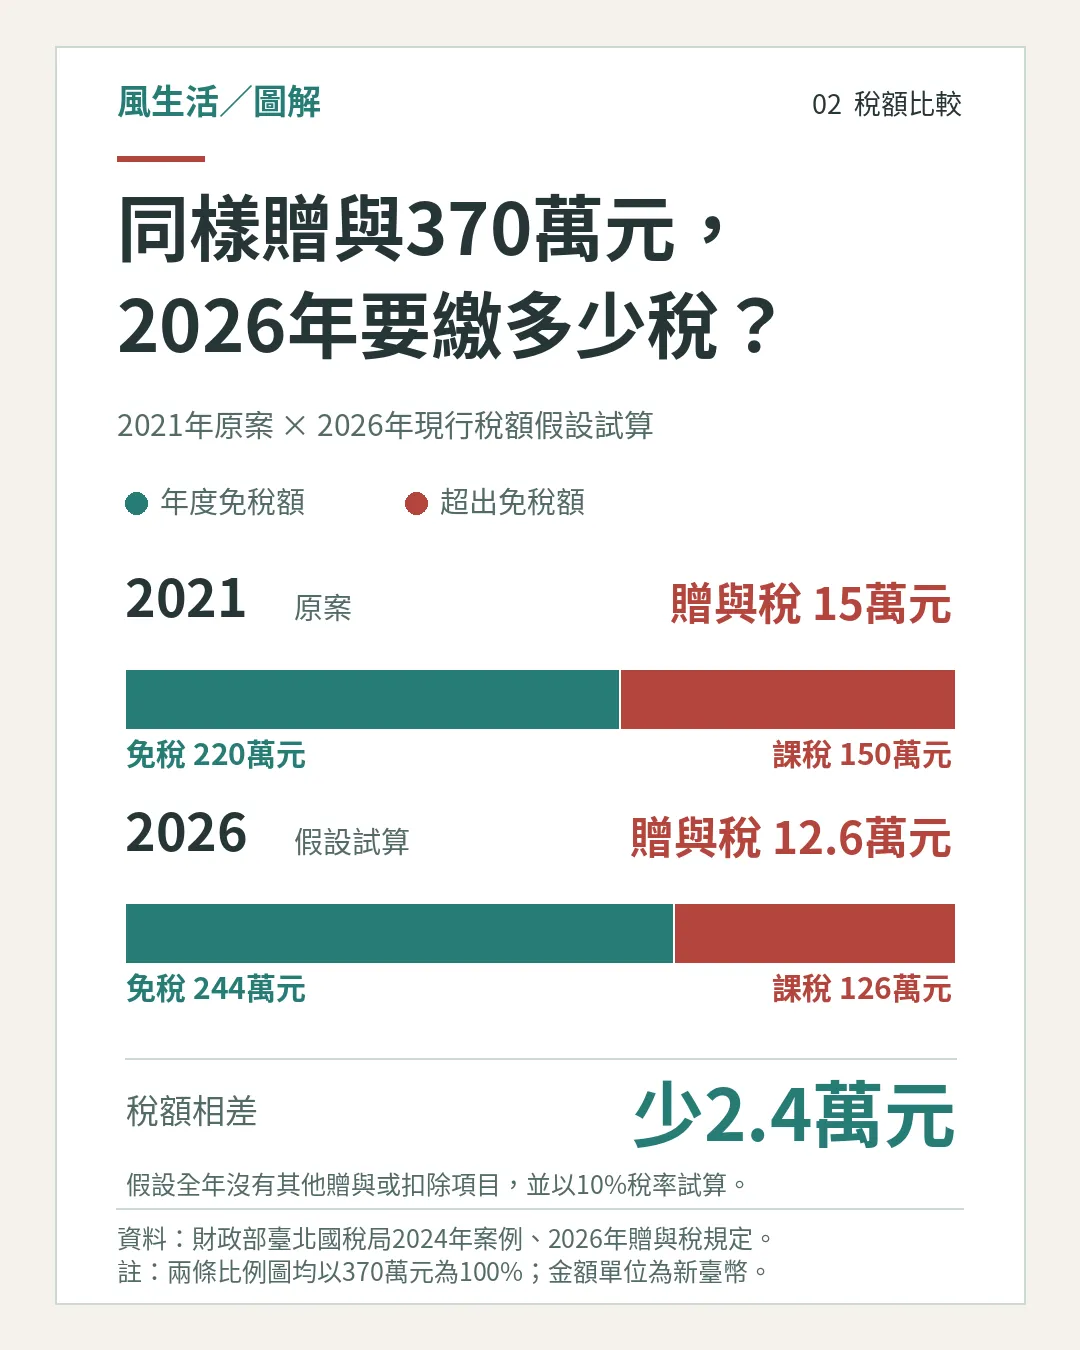
換句話說,相同的370萬元贈與,在2021年適用220萬元免稅額,應納稅額為15萬元;若以2026年現行244萬元免稅額試算,則為12.6萬元,兩者相差2.4萬元。不過,244萬元並不是每位子女各有一份,而是以贈與人為計算單位。例如父親同一年先給兒子200萬元,又給女兒100萬元,全年累計贈與300萬元,超過244萬元的部分仍須依法計算贈與稅。至於父親與母親,則屬於不同的贈與人,原則上各自享有244萬元年度免稅額。但實際移轉財產時,仍須釐清資金真正的所有人,不能只是借用配偶名義匯款,就認為可以分別適用免稅額。