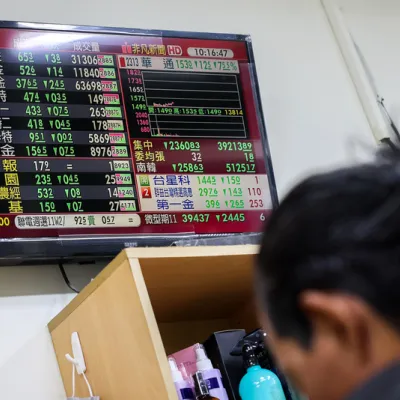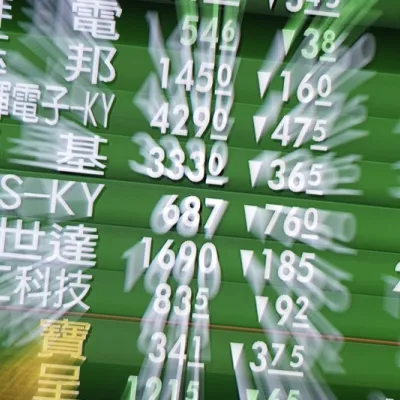
近期全球股市遭遇猛烈賣壓,科技股淪為重災區,台股今(6)日創下史上最大盤中跌點,權值龍頭台積電一度摜至跌停價位,隨後卻在低檔買盤進場下急拉,走出驚人的V轉行情。只不過,指數跌深反彈是否代表市場已經止穩?在美國AI資料中心監管、電力供應與投資回收疑慮升溫之際,這波反彈攻勢能走多遠仍有待觀察。
法人認為,這次全球股市重挫,反映市場開始重新評估AI基礎建設的投資速度、建置成本與未來報酬,尤其先前漲幅龐大的科技股,短期面臨評價修正壓力,但目前還未看到AI需求全面轉弱或雲端業者大幅取消訂單的跡象,市場仍須區分建設進度延後與產業需求反轉。
展望後市,AI供應鏈將逐漸從題材驅動轉向獲利檢驗,具備技術門檻、訂單能見度及實際獲利能力的企業,仍有機會成為下一階段贏家。
美股暴跌引爆亞洲股災,市場究竟在擔心什麼?
這波震盪與美國期中選舉後的政治版圖變化有關,民主黨取得參眾兩院控制權後,市場開始重新評估美國AI資料中心未來可能面臨的監管方向,包括土地使用、電力供應、水資源、環境審查及基礎建設成本等問題。
野村投信主動野村臺灣優選基金經理人游景德指出,市場目前最擔心的是,資料中心建設若因監管與電力限制而延後,業者仍須承擔龐大的資本支出與融資成本,可能導致營收實現及投資回收時間延長,進而影響企業後續投資能力。當市場開始質疑AI投資能否如期轉化為營收與獲利,高評價AI供應鏈自然成為短線賣壓集中的對象。
但游景德也提醒,川普仍握有總統否決權,重大爭議法案的推動存在政治門檻,具體政策措施與落實時程還有待觀察。此外,地方政府對資料中心用電的規範原本就存在,部分大型雲端業者也已將相關成本納入投資規畫,政策變化可能影響資料中心的建設地點與進度,但AI仍攸關美國科技競爭力,長期建置需求仍有支撐。
凱基投信分析,這次市場重新定價的重點在於AI基礎建設的速度、成本與投資回報,還不能直接解讀為AI科技週期已經反轉。資料中心涉及龐大的資本支出,也牽涉土地、電力、水資源及地方社區等複雜議題,選舉後的權力重組可能帶來法規審查與資源分配調整,短期政治不確定性仍可能壓抑股市評價。
台股V型反轉之後,還要觀察三大指標
台股今日開盤跳空跌破4萬點,盤中一度下跌3737點,隨後跌幅大幅收斂,但指數急拉並不代表市場疑慮已經解除,法人點出後續應密切觀察三大指標:第一,雲端服務業者的資本支出指引是否維持原有規模;第二,AI供應鏈訂單與出貨進度有沒有出現實質變化;第三,AI應用能否持續轉化為企業實際營收。
游景德表示,依照台股投資團隊初步訪查,目前尚未看到突發性的訂單取消或大幅調整,大型雲端業者的投資計畫也沒有全面縮減,因此現階段仍須區分短期交付遞延與終端需求轉弱。假如企業基本面持續穩健,這次股價修正反而可能讓具備競爭優勢的AI供應鏈龍頭,出現更具吸引力的布局機會。
大華銀投信指數量化投資部門主管、大華優利高填息30(00918)經理人郭修誠指出,近期全球股市震盪主要受到三項因素影響,包括美國AI資料中心法規與能源供應議題升溫、部分科技股漲幅過大引發獲利了結,以及市場重新檢視AI資本支出的效益與景氣循環變化。
尤其市場對資料中心建置進度的疑慮,短期可能影響部分AI相關企業的評價,但從產業需求來看,Microsoft、Amazon、Google及Meta等大型雲端服務業者,仍持續擴大AI投資規模,目前尚未出現需求實質轉弱的明確跡象。
郭修誠認為,AI產業正從第一階段的算力與基礎建設軍備競賽,逐漸進入第二階段的商業化落地與獲利驗證。未來市場關注的重點,將從模型規模與算力建置,轉向企業能否將AI技術轉化為營收、獲利與生產力。
AI供應鏈仍有贏家,先進封裝、散熱、光通訊受關注
儘管短期市場波動加劇,法人對AI產業的中長期發展仍維持審慎偏多看法,但投資機會將逐漸分化,具備技術優勢與實際獲利支撐的企業,將比單純沾上AI題材的公司更有競爭力。
游景德表示,台股布局仍將聚焦先進製程與先進封裝、測試、散熱、ABF載板、CCL/PCB、網通、光通訊,以及伺服器滑軌等領域,優先挑選技術門檻高、客戶關係穩固,且具備實際獲利能力的企業,再依照評價與訂單變化調整持股權重。
從台灣在全球AI供應鏈的地位來看,郭修誠認為,先進製程、CoWoS先進封裝、AI伺服器、ASIC客製化晶片、光通訊及高速傳輸等領域,台灣企業仍掌握重要技術與產能優勢。隨著AI從模型訓練延伸至推論、Agent代理式應用及企業生產力工具,對運算能力、記憶體與高速傳輸的需求也將持續擴大。
凱基投信提醒,AI發展進入下一階段後,市場將更重視企業能否把資本支出轉化為收入、現金流與合理報酬。資產負債表穩健、技術領先、訂單能見度高,而且具備定價能力的企業,將更有機會度過這段市場調整期。
美國、台灣、韓國AI黃金三角,記憶體需求仍是關鍵
除了台灣AI硬體供應鏈,法人也看好美國AI平台與韓國記憶體產業的中長期機會。
大華美國MAG7+(009815)經理人潘勝昱認為,美國市場仍以大型科技平台為主軸,包括NVIDIA、Microsoft、Amazon、Alphabet及Meta等企業,掌握AI算力、雲端平台與應用資源,並逐步將AI投資轉化為實際營收與獲利。
雖然市場對AI資本支出規模、資料中心建設進度及能源供應仍有疑慮,但AI需求正從模型訓練延伸至Agent、企業應用及生產力工具,對美國科技產業維持中性偏多看法。
大華韓國KOSPI 50(009829)經理人賴昱廷指出,AI帶動的高頻寬記憶體(HBM)需求,仍是韓國股市重要成長動能。SK海力士與三星電子掌握全球HBM市場的重要地位,隨著AI資料中心與高效能運算需求持續成長,韓國半導體產業仍可望受惠。
郭修誠進一步分析,美國掌握AI軟體平台與雲端應用,台灣掌握AI硬體供應鏈,韓國則具備HBM記憶體核心技術,三個市場共同構成全球AI產業的重要成長主軸。從跨市場布局來看,AI投資機會已經延伸至不同國家與產業環節,分散單一市場風險的重要性也隨之提高。
短線震盪恐延續,法人提醒重新檢視資產配置
至於台股這次V型反轉是否代表落底,凱基投信認為,短期政治不確定性與市場評價修正仍可能延續,投資人應審慎看待波動,但也不必因為指數單日暴跌就過度恐慌。
凱基投信指出,市場修正也是重新檢視資產配置的機會,投資人應確認股票、債券與現金的配置比例,並審慎控管槓桿,避免市場波動超出自身承受能力。如果以長期投資為目標,可以透過定期定額與分批投入,逐步建立優質核心資產;若市場震盪已經影響生活與投資紀律,也應適度調整配置。
更多風傳媒獨家內幕: