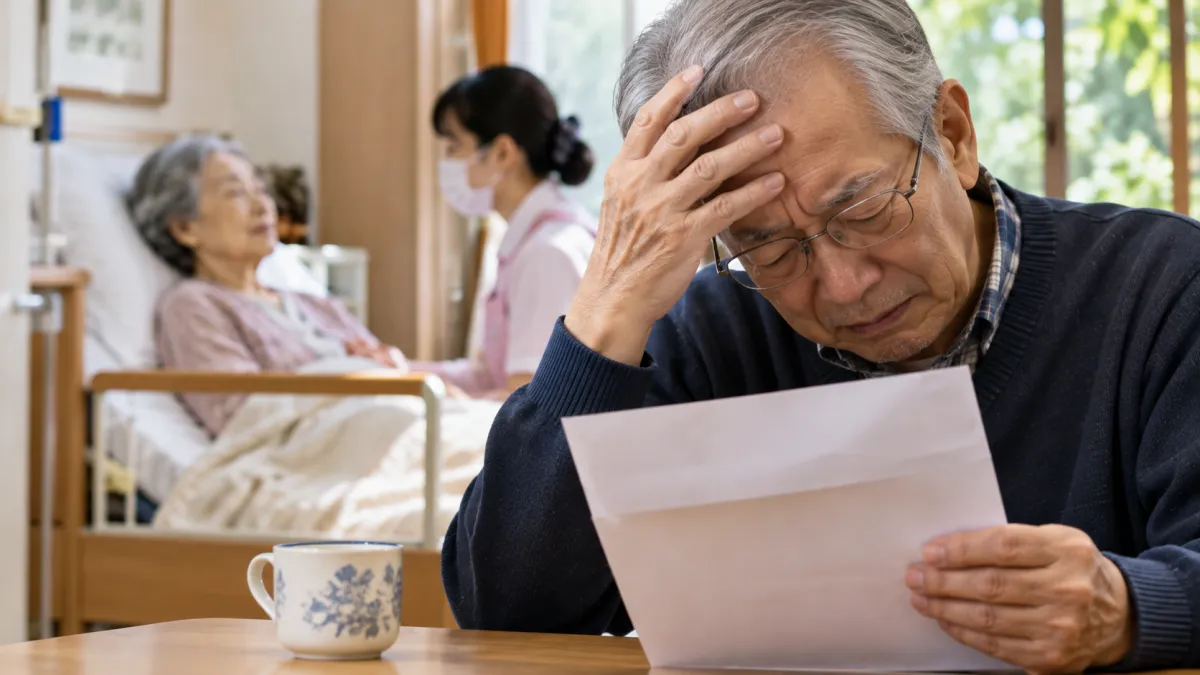
退休後每個月有固定年金收入,手上還有1000萬日圓存款,卻可能因為妻子一場疾病,連房子都保不住。日本一篇退休家庭案例提到,一對67歲夫妻每月合計領取24萬日圓年金,還有約700萬日圓房貸,每月須償還約9萬日圓。丈夫原本打算繼續按月還款,將存款留著應付突發開銷,不料妻子病倒後住進照護機構,醫療費與照護費接連增加,最後連房貸都繳不出來。直到銀行寄來通知,他才驚覺自己可能失去分期還款的權利,甚至被要求一次還清剩餘貸款。
67歲夫妻每月領24萬日圓年金,退休仍背700萬房貸
據日媒《THE GOLD ONLINE》報導,住在日本千葉縣的八木修平(67歲,化名),過去長年在一般企業工作,退休後又接受公司重新聘用,一直工作到65歲才正式離開職場。妻子美代子(67歲,化名)則是家庭主婦,兩人退休後每月合計可領約24萬日圓年金,但扣除稅金及社會保險費後,實際能使用的金額只有20萬日圓出頭。
夫妻當時還有約700萬日圓房貸,每月須償還約9萬日圓,退休時手邊則有約1000萬日圓存款。八木原本考慮過提前還清房貸,但想到一旦拿出大筆積蓄,萬一夫妻有人生病,恐怕連應急的錢都不夠,因此決定保留存款,繼續靠每月年金支付房貸。
妻子生病住進照護機構,醫療費先花掉200萬日圓
生活的轉折發生在夫妻66歲左右。美代子突然生病,接連住院接受治療,光是醫療等相關開銷,就讓家裡動用了約200萬日圓存款。雖然積蓄因此減少,但八木當時認為,剩下的錢應該還足以支撐生活,房貸也能繼續繳下去。
然而,妻子的身體狀況遲遲沒有恢復,八木逐漸發現,自己很難獨自在家照顧她。考量長期照護需求,夫妻最後決定讓美代子入住照護機構,卻也讓原本勉強維持平衡的家庭收支出現缺口。
妻子入住機構後,每個月還得支付住宿、伙食及照護服務等費用。即使將妻子的年金拿來負擔機構開銷,仍然不夠支付全部費用,只能持續從存款補足差額。另一方面,八木自己仍須支付生活費和房貸,加上夫妻當初申辦的是浮動利率房貸,隨著適用利率上升,還款金額經過調整後,每月負擔也比過去更重。
房貸拖欠半年,銀行寄來通知:恐須一次還清剩餘貸款
到了67歲,八木某個月因為還款帳戶餘額不足,第一次沒能順利繳納房貸。他原本以為,只要等下一筆年金入帳,就能補上欠款,於是沒有立即處理。沒想到,下一個月妻子的照護機構費用又到了繳費期限。面對接連而來的帳單,他只能繼續把房貸往後延,原本以為只是暫時周轉不過來,最後卻累積了約半年的逾期紀錄。某天,銀行寄來一封通知,內容涉及「期限利益喪失」,讓八木看完後大受打擊,忍不住感嘆:「這是要我去死嗎?」
所謂「期限利益」,是指借款人依照契約分期還款,不必立即清償全部債務的權益。若持續拖欠房貸,達到契約約定條件,銀行可能要求一次還清剩餘貸款。對連每月9萬日圓都難以負擔的八木來說,這無疑是更沉重的打擊。
退休後房貸繳不出來怎麼辦?日本住宅金融支援機構揭處理方式
日本住宅金融支援機構指出,若因疾病、失業或收入減少等因素,導致每月房貸難以負擔,該機構的貸款借款人可向往來金融機構諮詢,確認是否能調整還款條件,包括延長還款期間、暫時減輕每月還款金額等,但仍須經過審查,部分調整也可能增加總還款金額。至於其他銀行的房貸,則須依各金融機構的契約及規定辦理;若長期無法負擔,也可能需要與債權人協商出售房屋,以處理剩餘債務。 (相關報導: 勞保退休金65歲、70歲領差很大!晚領5年竟要等到這歲數才回本 | 更多文章 )
當初為了應付突發疾病而留下的存款,最終仍無法讓八木安心。妻子生病後,醫療費與照護費持續增加,原本每月按時償還的房貸也逐漸繳不出來。從第一次扣款失敗,到拖欠半年後收到銀行通知,他原先為退休生活做好的安排接連被打亂。如今,妻子的照護費難以減少,房貸也無法繼續拖延,連原本居住的房子,都可能因為無力還款而面臨被拍賣的風險。